
== sync, corrected by elderman == @elder man
🧭 Bonds: development or warning shot?
📈 World rise in yields It divides the market into two camps. The pessimists see huge budget deficits, unbridled lending and governments pushing central banks. Investors ask for higher interest rates because they are afraid inflation, devaluation of money and institutional erosion.
🤖 His optimistic version Scott Bessend is more attractive: artificial intelligence increases productivity and opens up a new investment cycle. States and businesses compete for trillions directed at data centers, electrical networks, energy, semiconductors and infrastructure. More growth means greater demand for capital and higher real returns.
⚖️ They're probably both valid. AI hits the gas, but the deficits have removed the brakes. The crucial thing is whether returns are going up due to real growth or because of the premium risk. Banks, energy and infrastructure are favoured in the first instance. In the second, over-indebted governments and companies are approaching a minefield.
➡️ Black Box Tips:
📌 We're watching actual returns and inflation expectations.
📌 We prefer companies with pricing power (cost growth potential) and low lending.
📌 Performance 10 years over critical levels changes the valuations of the entire market.
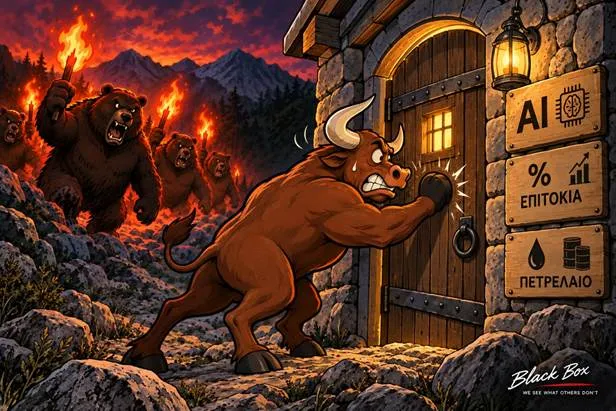
🚨🔙🎯 Back of the Tablet:
🐻 When creators request a brake, the narrative changes
🔻 Panic in TechnologyPressures on the technology stock yesterday.
🔻 SoftBank (OpenAI shareholder) -11% in Tokyo, intra-session to -13,2%Kospi –3,3%, ASML -6%.
⚠️ The occasion. THE Dario Amodei (Anthropic) wrote Saturday that AI companies «must slow the pace of model improvement».
⚠️ Altman and Musk They agreed publicly. The OpenAI defer public registration, citing security.
🧨 The climate had been prepared. Anthropic Researcher resigned: companies «gambling with our lives».
🧨 His colleague: probability over 10% or AI «Kill all humanity» In the decade.
🧨 Amodei talks about agents that in 6–12 months can be «understand the internet», with damage to hundreds of billion
🏛️ The policy. THE Trump He called the critics «negative forces». Legislators ask for rules.
🏛️ Risk is no longer just technology, it is. regulatory.
📉 Interpretation. AI was pulling the wagon from 2022.
📉 If the companies coordinate slowdown and set rails, analysts will run to rewrite profits and Estimates.
📉 When the machine manufacturer himself asks for a brake, multiple She can't stand it.
🛢️ The scene around. Oil over $110., 30-year-old American over 5%, and now crack in the AI account.
🛢️ Under normal circumstances we would already be -20% with -30% From the top. But we're going through a time when the cocks are born.
🧮 History lesson. «Better shares than inflation eating money at the bank.»The younger ones say. Rational, but he ignores arithmetic.
🧮 1 million in bank: lose 2–3% purchasing power by time, i.e. 30 mm.
🧮 1 million in a market that disappears 30%: lose 300 mm. in 2–3 months.
🧮 Those who didn't sell near the top sell near the bottom. So the damage It's locked.
🇬🇷 In our east. Together with the correction, scenarios emerged for over-indebted groups and bank dependence on a few reliable businesses.
systemic risk. But like an old caravan I suspect Buffett saying: when the waters are drawn, we see who was swimming naked...
imported correction with an increase in service costs can confirm scenarios that today look fantastic.
🏦 Banks. The index started with strong pressure, but towards the end the losses were collected.
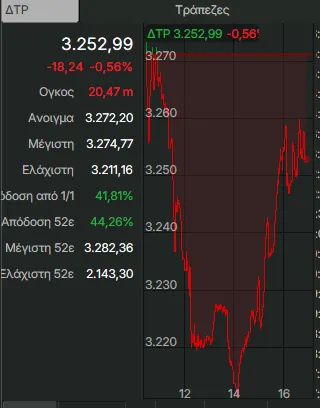
🏦 For optimists: positive sign, dynamic buyers.
🏦 For the pessimists: suspicious move. In a shallow market, correction can be a dribble of sellers to find tomorrow buyers at good prices.
What the market will do today will depend on how Wall Street is closed late at night.
📌 Watch them. regulatory developments in the United States, not just the profits.
📌 The variability It's not an opportunity without visibility.
📌 Inflation eats Oh, crumbs. The markets eat Chapter.
🏗️AKTOR: The stock was moved yesterday in measure of the rest of the market to which the banks gave pace. Toward the end gather the casualties.
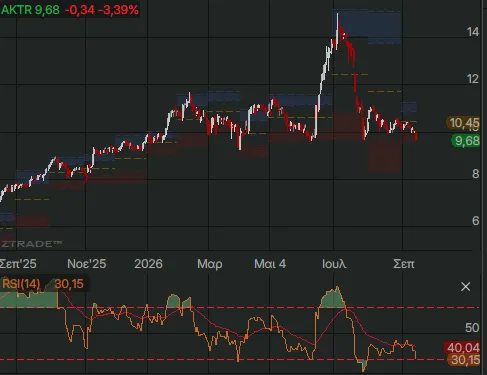
📢 Friday: It is said that Friday the turnover can pass all 5 billion that will be a record of all time.
.ATM: The company announced that it would postpone earlier the announcement date of the semester results, September 21 instead of the original 24th. That sounds like good news.
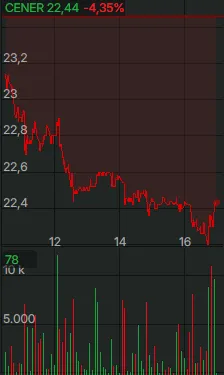
🗝️CENER: Of the most wounded papers at yesterday's sitting as in the end it was difficult to follow the rest of the market in the collection of losses.
Below is a more detailed approach to the company's problem. .
⚡ TERNA – Masdar: They're coming. «hard» new in the following days from TERNE Energy and Masdar, according to information in the column.
🌍 Objective: new deal to extend the RES portfolio to Eastern Europe.
💰 The group from Abu Dhabi uses TERNA as platform regional development, with the advantage of low capital costs.
📊 Indirectly earned GENTER, through a construction project.
🎰 Allwyn: The Eurobank Equities It has reduced its target price Allwyn The EUR 13 from EUR 13,40.
📊 Causes: second quarter did not impress the ACE, while the similar shares They retreated in the previous period.
🦀 Neutral signal, not slip change.
🔌📉 CENER – When AI pulls the cable...
📉 The question of its duration AI boom It also hit European cable manufacturers. The Prysmian It has lost 6.7% and the Nexans 7%, as investors secure profits after historically high.
🔌 The Cenergy Holdings He lasted better, with a fall of about 4%. The difference is substantial: Hellenic Cables is not an exclusive bet on data centers. Unexecuted includes electrical connections, offshore wind and energy infrastructure, offering greater visibility.
⚡ For now, the movement is more like valuation correction rather than overturning the story. Large order books and multi-annual needs for upgrading electricity networks remain strong support.
➡️ Black Box Tips:
📌 CENER is not exclusive AI trade.
📌 The differentiation of the backlog works as pillow.
📌 Greater correction can create interesting entry points.
🐂 Expectations:☆
⚠️ Disco:☆☆
🐂 Metlen–Petronas: small quantity, big message
⛽ The Metlen Sign binding contract (SPA) with Petronas for six LNG loads per year, about 0.6 billion m2, for five years from 2027. The substance is not the volume, it is the type of agreement: it is about signed purchase contractNot for a memorandum of intent.
📊 Για να μπει σε κλίμακα: η ετήσια κατανάλωση αερίου της Ελλάδας κινείται γύρω στα 6-7 δισ. κ.μ., άρα η συμφωνία καλύπτει λιγότερο από 10%, ένα φορτίο ανά δίμηνο. Το ενδιαφέρον είναι το παζλ: τον Φεβρουάριο η Metlen υπέγραψε MoU με τη Shell για 0,5-1,0 δισ. κ.μ. ετησίως την ίδια ακριβώς περίοδο 2027-2031, με παραδόσεις σε Ρεβυθούσα και Αλεξανδρούπολη. Με Shell και Petronas μαζί, η εταιρεία χτίζει διασφαλισμένο χαρτοφυλάκιο 1,1-1,6 δισ. κ.μ. από δύο διαφορετικούς προμηθευτές, με το «Atlantic» χαρτοφυλάκιο της Petronas να παραπέμπει σε φορτία αμερικανικής προέλευσης. bolsamania
🔍 Τι δεν λέει η ανακοίνωση: ούτε λέξη για τιμολόγηση (σύνδεση με Henry Hub, TTF ή υβριδική), για ευελιξία παράδοσης ή για ρήτρες προορισμού. Χωρίς αυτά, η οικονομική αξία της συμφωνίας δεν αποτιμάται, μόνο η στρατηγική. Και η στρατηγική είναι σαφής: η Metlen δεν αγοράζει αέριο για να το κάψει στις μονάδες της, αγοράζει δικαιώματα εμπορίας (trading optionality) for the Κάθετο Διάδρομο προς Βουλγαρία, Ρουμανία, Ουκρανία. Το «ενεργειακός κόμβος» της ανακοίνωσης μεταφράζεται σε περιθώριο μεσάζοντα μεταξύ Ατλαντικού και Βαλκανίων.
💼 Για τον επενδυτή: το Energy Utility της Metlen αποκτά προβλεψιμότητα προμήθειας πέντε ετών σε μια Ευρώπη που από το 2027 θα έχει κοπεί οριστικά από το ρωσικό αέριο. Δεν αλλάζει την αποτίμηση αύριο, μειώνει όμως το ρίσκο εφοδιασμού ενός τομέα που παράγει σημαντικό μέρος των EBITDA του ομίλου. Το πραγματικό τεστ θα είναι αν το MoU με τη Shell μετατραπεί επίσης σε SPA, τότε το άθροισμα αρχίζει να μετράει.
➡️ Black Box Tips:
📌 Ξεχωρίστε SPA από MoU: μόνο το πρώτο δεσμεύει, το δεύτερο είναι φωτογραφία με υπουργούς.
📌 Παρακολουθήστε το spread TTF – Henry Hub: εκεί κρύβεται το περιθώριο του trading, όχι στα φορτία.
📌 Η Metlen είναι ενέργεια και μέταλλα, μην αποτιμάτε τον όμιλο από μία μόνο συμφωνία LNG.
Προσδοκίες: ⭐⭐⭐☆☆
Ρίσκο: ⭐⭐☆☆☆
🐂 Bally’s Intralot – Ένας αγοραστής με πρόγραμμα
🏦 The Deutsche Bank συνεχίζει συστηματικά τις αγορές μετοχών της Bally’s Intralot, δημιουργώντας έναν ενδιαφέροντα τεχνικό παράγοντα στήριξης για τη μετοχή.
📈 Οι αγορές γίνονται στο πλαίσιο της 12μηνης Συμφωνίας Ανταλλαγής Συνολικής Απόδοσης του Ιουνίου. Η Deutsche Bank έχει συγκεντρώσει πλέον 13,58 εκατ. μετοχές, corresponding to 0,727% του κεφαλαίου.
🔍 Το σημαντικό είναι ότι δημιουργείται σταθερή ζήτηση στο ταμπλό. Με τον φυσικό διακανονισμό, οι μετοχές θα περάσουν στην Bally’s Intralot ως ίδιες μετοχές, περιορίζοντας δυνητικά το διαθέσιμο free float και απορροφώντας μέρος της προσφοράς.
⚙️ Πρόκειται για θετικό τεχνικό «μαξιλάρι», όχι όμως για εγγύηση ανόδου. Το μεγάλο στοίχημα παραμένει ο μετασχηματισμός του ομίλου, οι συνέργειες και η κερδοφορία του νέου σχήματος.
➡️ Black Box Tips: Παρακολουθούμε τον ρυθμό αγορών και κυρίως την εκτέλεση του νέου business plan.
🏦 CrediaBank: Η Μάλτα δεν είναι απλώς μια εξαγορά
The acquisition of HSBC Malta δεν έχει ακόμη κλείσει, αλλά οι προετοιμασίες δείχνουν ότι η CrediaBank σχεδιάζει ήδη την επόμενη μέρα. Στις 25 Σεπτεμβρίου οι μέτοχοι της HSBC Malta Funds καλούνται να εγκρίνουν τη μετονομασία της σε Credia Malta Funds SICAV.
Η συναλλαγή για το 70,03% της HSBC Malta αλλάζει την κλίμακα της τράπεζας: pro forma ενεργητικό €16,4 δισ. και καταθέσεις €13,3 δισ.
Το σημαντικότερο όμως είναι η διαφοροποίηση εσόδων. Η HSBC Malta φέρνει ισχυρή θέση στις ΜμΕ, wealth management, funds και ασφάλειες. Μόνο τα πέντε funds είχαν καθαρό ενεργητικό €411,5 εκατ. At the end of 2025.
➡️ Black Box Tips: Η πρόκληση πλέον δεν είναι η ανάπτυξη αλλά η εκτέλεση. HSBC Malta, Παντελάκης και Ευρώπη Holdings πρέπει να ενσωματωθούν χωρίς να χαθεί η δυναμική της πιστωτικής επέκτασης.
📌 Η Μάλτα δίνει διεθνή πλατφόρμα.
📌 Το wealth management προσφέρει νέα fees.
📌 Κλειδί η ομαλή ενοποίηση.
🚢 star bulk: υπερκάλυψη 6 φορές, «λίγα» τεμάχια για όλους
🐂 Η δημόσια προσφορά της Star Bulk Carriers The Πέτρου Παππά για την παράλληλη εισαγωγή στο Euronext Athens ολοκληρώθηκε με απόλυτη επιτυχία, με υπερκάλυψη πάνω από 6 φορές.
📊 Διατέθηκαν 4,4 εκατ. νέες μετοχές, αντλήθηκαν 107,8 εκατ. ευρώ και η ζήτηση από θεσμικούς και ιδιώτες, Ελλάδα και εξωτερικό, έφτασε τα 656 εκατ. ευρώ. Η τελική τιμή ορίστηκε στα 24,50 ευρώ (ανώτατο όριο 25,50), δηλαδή με discount 8,9% έναντι της αποτίμησης στο Nasdaq, όπου η μετοχή ήδη διαπραγματεύεται.
🔍 Η αναλογική κατανομή σήμαινε ότι οι επενδυτές πήραν μόλις το 16,6% όσων ζήτησαν, γεγονός που αφήνει ανικανοποίητη ζήτηση για την πρεμιέρα. Η διαπραγμάτευση στην Κύρια Αγορά του ΧΑ ξεκινά την Wednesday 16 September 2026.
➡️ Black Box Tips:
📌 Το discount 8,9% έναντι Nasdaq δίνει «μαξιλάρι» στην πρώτη μέρα, όχι εγγύηση.
📌 Παρακολουθείτε την τιμή στη Νέα Υόρκη, η ελληνική μετοχή θα κινείται σε σχέση με αυτήν.
📌 Η ναυτιλία ξηρού φορτίου είναι κυκλική, οι ναύλοι καθορίζουν την πορεία, όχι η υπερκάλυψη.
Προσδοκίες: ⭐⭐⭐⭐☆
Ρίσκο: ⭐⭐⭐☆☆
⚡ ΑΔΜΗΕ: έρχεται «άλμα» στη ζήτηση ηλεκτρισμού
🔌 Ο IPTO προβλέπει αύξηση της ζήτησης ηλεκτρικής ενέργειας κατά 14% έως το 2036, από 56 TWh το 2026 σε 64 TWh. Η εκτίμηση είναι πιο συγκρατημένη από το ΕΣΕΚ, που τοποθετεί την κατανάλωση στις 75 TWh.
📊 Οδηγοί της ανόδου: ο εξηλεκτρισμός θέρμανσης και μεταφορών, data centers (κέντρα δεδομένων) και οι διασυνδέσεις νησιών (Κυκλάδες Δ΄ φάση, Δωδεκάνησα, Βόρειο Αιγαίο). Η αιχμή του συστήματος εκτοξεύεται από 11,5 GW In 15,1 GW.
🌙 Η κρίσιμη ανατροπή: οι αιχμές μετακινούνται στα χειμερινά βράδια, όταν τα φωτοβολταϊκά σιωπούν. Η storage και οι μονάδες ευελιξίας γίνονται το πραγματικό στοίχημα του συστήματος, όχι η παραγωγή.
➡️ Black Box Tips:
📌 Η ζήτηση δεν είναι το πρόβλημα, η αιχμή είναι.
📌 Κερδισμένοι όσοι επενδύουν σε μπαταρίες και δίκτυα, όχι μόνο σε ΑΠΕ.
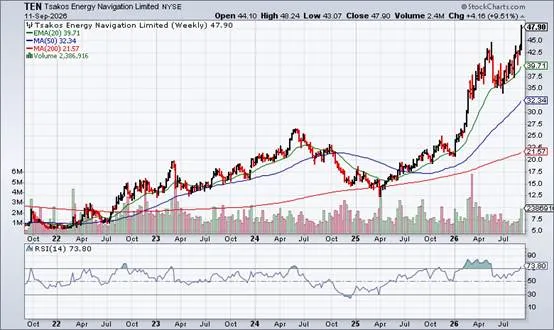
🛢️ TEN: κέρδη-ρεκόρ 228 εκατ. $ και 3,6 δισ. $ «κλειδωμένα» έσοδα
🚢 Η Tsakos Energy Navigation έκλεισε το α’ εξάμηνο 2026 με καθαρά κέρδη 228,1 εκατ. δολ. (+318%), ιστορικό ρεκόρ εσόδων 551,4 εκατ. δολ. και μέσο ημερήσιο ναύλο 43.503 δολ. (+41%). Στο β’ τρίμηνο τα κέρδη ανά μετοχή εκτινάχθηκαν στα 4,40 δολ. από 0,67.
📊 Το προσαρμοσμένο EBITDA ανέβηκε στα 324,1 εκατ. από 193,2, με απασχόληση στόλου 96,5%. Ταμείο 466 εκατ., δανεισμός 2 δισ., αλλά χρηματοοικονομικά έξοδα μειωμένα κατά 5,6 εκατ. Τα ελάχιστα συμβασιοποιημένα έσοδα φτάνουν τα 3,6 δισ. δολ.
🔭 Το μεγάλο στοίχημα είναι το ναυπηγικό πρόγραμμα 26 πλοίων (12 DP2 shuttle tankers, VLCC, LR1, δύο LNG carriers) έως το 2029, με ήδη εξασφαλισμένη απασχόληση, ενώ πουλά παλαιά πλοία (100 εκατ. από Alaska και Archangel). Ένα μόνο shuttle tanker, το Anfield DP, μπορεί να αποφέρει έως 500 εκατ. δολ. σε 20ετία. Μέρισμα 2026: 1,50 δολ./μετοχή.
➡️ Black Box Tips:
📌 Το ράλι των tankers είναι γεωπολιτικό (ton-miles), άρα εύθραυστο αν αποκλιμακωθούν οι εντάσεις.
📌 The μακροχρόνια συμβόλαια θωρακίζουν τις ταμειακές ροές, όχι όμως την τιμή της μετοχής.
📌 Παρακολουθήστε τον δανεισμό καθώς παραδίδονται τα 19 υπολειπόμενα πλοία.
Προσδοκίες: ⭐⭐⭐⭐☆
Ρίσκο: ⭐⭐⭐☆☆
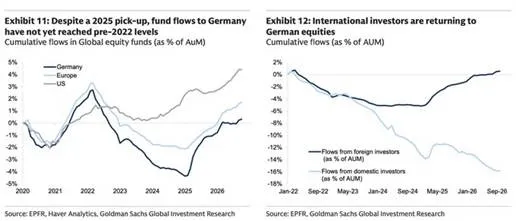
Η Γερμανία επιστρέφει στο ραντάρ
🌍 Οι παγκόσμιοι επενδυτές επανακαλύπτουν τις γερμανικές μετοχές. Οι ξένες ροές επέστρεψαν κοντά στα επίπεδα του 2022, καθώς το δημοσιονομικό πακέτο περνά σταδιακά από τις εξαγγελίες στις παραγγελίες, στις υποδομές και στη βιομηχανική δραστηριότητα.
📈 Η αγορά προεξοφλεί αύξηση των εταιρικών κερδών κατά περίπου 17% το 2027, versus just 9% για τον Stoxx 600. At the same time, DAX αποτιμάται περίπου στις 15 φορές τα κέρδη, παραμένοντας σχεδόν 25% φθηνότερος από τις ΗΠΑ.
🔄 Το παράδοξο είναι αποκαλυπτικό: ενώ οι ξένοι επιστρέφουν, οι Γερμανοί επενδυτές συνεχίζουν να αποσύρουν κεφάλαια. Συχνά οι καλύτερες ευκαιρίες εμφανίζονται όταν οι κάτοικοι βλέπουν μόνο τα ερείπια, αλλά οι ξένοι αρχίζουν να μετρούν τα υλικά της ανοικοδόμησης.
➡️ Black Box Tips:
📌 We're watching βιομηχανία, άμυνα, υποδομές και ηλεκτρολογικό εξοπλισμό.
📌 Κρίσιμος καταλύτης είναι η πραγματική εκτέλεση του δημοσιονομικού πακέτου.
📌 Το discount δικαιολογείται μόνο όσο η ανάκαμψη των κερδών παραμένει αξιόπιστη.
🐂 Προσδοκίες: ⭐⭐⭐⭐
⚠️ Ρίσκο: ⭐⭐⭐
🚫 Cole Smead: Κέρδη χωρίς ούτε μία μετοχή τεχνολογίας
📈 Το Smead International Value απέδωσε 48,3% σε έναν χρόνο και 27,3% ετησίως στην τριετία, ξεπερνώντας τον S&P 500. Το παράδοξο; Το συγκεντρωμένο χαρτοφυλάκιο των περίπου 30 μετοχών δεν περιλαμβάνει ούτε μία εταιρεία τεχνολογίας.
🛢️ Ο Cole Smead επενδύει εκεί όπου η αγορά έχει ήδη «κηδέψει» τις προσδοκίες. Περίπου 38% του χαρτοφυλακίου βρίσκεται στην ενέργεια, κυρίως στις καναδικές Strathcona Resources and Cenovus Energy. Κριτήρια είναι η μεγάλη διάρκεια των αποθεμάτων, η χαμηλή αξία ανά παραγόμενο βαρέλι και η επιστροφή κεφαλαίων μέσω επαναγορών. Με πετρέλαιο πάνω από $70, το μοντέλο δουλεύει θαυμάσια.
🏦 Άλλο 32% βρίσκεται στις ευρωπαϊκές τράπεζες. Οι Bawag, UniCredit και Bankinter συνδυάζουν υψηλές αποδόσεις ιδίων κεφαλαίων με την προοπτική συγχωνεύσεων. Ο Smead βλέπει την AI ως νέα επενδυτική μανία: δεν αμφισβητεί το μέλλον της, αλλά τις σημερινές τιμές. Το μάθημα είναι παλιό: άλλο η μεγάλη τεχνολογία και άλλο η μεγάλη επένδυση.
➡️ Black Box Tips:
📌 Αναζητούμε εταιρείες που πληρούν τουλάχιστον επτά από οκτώ αυστηρά ποιοτικά κριτήρια.
📌 Στην ενέργεια παρακολουθούμε αποθέματα, παραγωγή, χρέος και επαναγορές — όχι μόνο το P/E.
📌 Δεν κυνηγάμε τη μόδα· περιμένουμε να πεθάνει η μανία και τότε «σκάβουμε στα ερείπια».
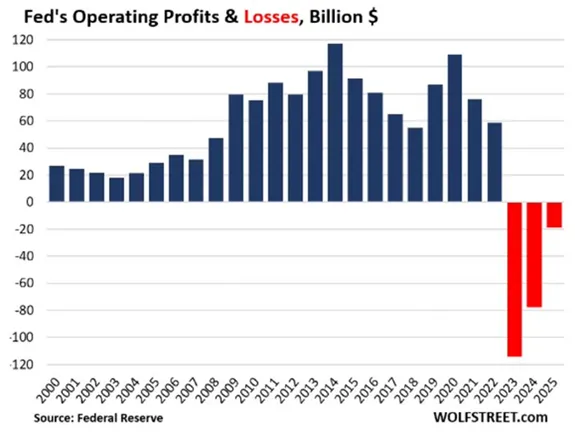
🔴 Η Fed από κέρδη $109 δισ. σε ζημιές $115 δισ.
🏦 The Federal Reserve υπήρξε επί χρόνια μηχανή κερδών, αποδίδοντας τα πλεονάσματα στο αμερικανικό Δημόσιο. Το 2023, όμως, κατέγραψε λειτουργικές ζημιές περίπου $115 δισ., ενώ το 2024 οι ζημιές περιορίστηκαν κοντά στα $80 δισ.
💵 Η αιτία είναι απλή: η Fed αγόρασε μακροπρόθεσμα ομόλογα χαμηλής απόδοσης την εποχή του μηδενικού χρήματος, αλλά πλέον πληρώνει υψηλότερους τόκους στις καταθέσεις των τραπεζών. Αγόρασε «φθηνή απόδοση» και χρηματοδοτείται ακριβά.
⚠️ Η Fed δεν πτωχεύει ούτε χρειάζεται διάσωση. Καταγράφει τις ζημιές ως αναβαλλόμενο περιουσιακό στοιχείο και θα τις συμψηφίσει με μελλοντικά κέρδη. Ωστόσο, το Δημόσιο χάνει σημαντικά έσοδα και το κόστος της ποσοτικής χαλάρωσης περνά έμμεσα στον φορολογούμενο. Το δωρεάν χρήμα τελικά έστειλε τον λογαριασμό…
➡️ Black Box Tips:
📌 Παρακολουθούμε την αποκλιμάκωση των επιτοκίων που μειώνει το κόστος της Fed.
📌 Οι ζημιές δείχνουν πόσο ακριβή αποδεικνύεται εκ των υστέρων η υπερβολική ρευστότητα.
📌 Η επιστροφή της Fed σε κέρδη θα αποτελέσει ένδειξη ομαλοποίησης της νομισματικής πολιτικής.
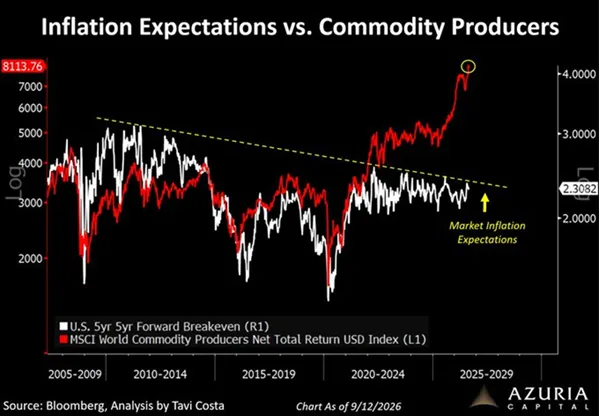
🔥 Ο πληθωρισμός ετοιμάζει τη μεγάλη επιστροφή
📈 Οι μετοχές των παραγωγών εμπορευμάτων έχουν εκτοξευθεί, ενώ οι μακροπρόθεσμες πληθωριστικές προσδοκίες παραμένουν κοντά στο 2,3%. Το χάσμα θυμίζει ελατήριο που έχει τεντωθεί υπερβολικά.
🛢️ Οι αγορές πρώτων υλών ενδέχεται να προεξοφλούν αυτό που ακόμη αρνούνται τα ομόλογα: δημοσιονομικά ελλείμματα, επανεξοπλισμό, ενεργειακές ανάγκες, επαναβιομηχάνιση και τεράστιες επενδύσεις στην τεχνητή νοημοσύνη.
⚠️ Αν η διάσπαση των πληθωριστικών προσδοκιών επιβεβαιωθεί, η επόμενη δεκαετία δεν θα μοιάζει με την προηγούμενη. Τα επιτόκια θα παραμείνουν υψηλότερα, τα κρατικά ομόλογα θα πιεστούν και τα πραγματικά περιουσιακά στοιχεία θα αποκτήσουν ξανά στρατηγικό ρόλο.
➡️ Black Box Tips:
📌 Παρακολουθούμε τη διάσπαση του 5y5y forward breakeven πάνω από την πολυετή καθοδική τάση.
📌 Ευνοούνται παραγωγοί ενέργειας, μετάλλων και πρώτων υλών με χαμηλό κόστος και ισχυρούς ισολογισμούς.
📌 Προσοχή στα ομόλογα μεγάλης διάρκειας και στις υπερτιμημένες εταιρείες που εξαρτώνται από φθηνό χρήμα.
🐂 Προσδοκίες: ⭐⭐⭐⭐
⚠️ Ρίσκο: ⭐⭐⭐⭐
📺 Ο ΣΚΑΪ κοιτάζει τη συνδρομητική Nova
📡 Η Nova επιστρέφει στο προσκήνιο, όχι ως συνολική πώληση, αλλά τμηματικά. Μετά το «δεν πωλείται» του Απριλίου 2026, ο Γιάννης Αλαφούζος φέρεται να εξετάζει την απόκτηση του πακέτου συνδρομητικής τηλεόρασης.
⚽ Ο ΣΚΑΪ έχει ήδη χτίσει αθλητικό οπλοστάσιο: Σπορ FM TV (νέα συνδρομητική πλατφόρμα), εντός έδρας Παναθηναϊκού και Ηρακλή, Κύπελλο Ελλάδας, Super Cup, Stoiximan GBL για 2+1 χρόνια. Τα Novasports προσθέτουν ΠΑΟΚ, Άρη, Premier League, Bundesliga, Serie A και EuroLeague.
🐂 Ένα τέτοιο deal δημιουργεί κυρίαρχο παίκτη στα premium αθλητικά δικαιώματα, σε αγορά ακόμα υπό διαμόρφωση. Ερωτηματικά: τίμημα, ρυθμιστική έγκριση και συμβατότητα με το επικείμενο πλαίσιο για τα δικαιώματα της Super League.
🏬 Η λιανική βγαίνει από την Αθήνα: Πειραιάς, Βόλος, Καλαμάτα στον χάρτη των διεθνών brands
🐂 Πειραιάς, Βόλος και Καλαμάτα μπαίνουν στη λίστα των νέων μισθώσεων διεθνών αλυσίδων, δίπλα στα παραδοσιακά σημεία της Αθήνας, Γλυφάδας και Μαρουσίου, σύμφωνα με την τελευταία έκθεση της Cushman & Wakefield Proprius για τη λιανική.
📊 The Foot Locker ανοίγει 465 τ.μ. στη Μεταξά (Γλυφάδα) και 400 τ.μ. στην Ερμού του Βόλου. Η Sinsay (όμιλος LPP) παίρνει 1.142 τ.μ. στην Κηφισίας, η Lululemon 118 τ.μ. στο attica, η Pandora 72 τ.μ. στη Σαντορίνη. Η μεγαλύτερη συμφωνία του τριμήνου: Πλαίσιο, 1.672 τ.μ. στην Καλαμάτα.
🧭 Η επέκταση ξεπερνά την ένδυση. Burger King and Joe & The Juice μεγαλώνουν στην εστίαση, το Barry’s Gym μπαίνει στην ευεξία. Η ζήτηση για εμπορικά ακίνητα διαχέεται γεωγραφικά και κλαδικά, στηρίζοντας ενοίκια και αποτιμήσεις εκτός κέντρου.
🔋⚡ Μπαταρίες: Η αποθήκευση περνά στην επόμενη πίστα
🔋 Νέο επενδυτικό κύμα ανοίγει στην αποθήκευση ενέργειας, με merchant μπαταρίες συνολικής ισχύος 4,7 GW να διεκδικούν προτεραιότητα σύνδεσης. Οι τελικές λίστες αναμένονται άμεσα.
⚡ Από τα 900 MW των προηγούμενων διαγωνισμών, 293,5 MW βρίσκονται ήδη σε δοκιμαστική λειτουργία και άλλα 401 MW έχουν δηλώσει ετοιμότητα.
📈 Η εγκατεστημένη ισχύς αποθήκευσης πλησιάζει σήμερα τα 700 MW, με στόχο περίπου 1 GW έως το τέλος του 2026.
🚧 Το πραγματικό bottleneck είναι ο ηλεκτρικός χώρος: στον ΑΔΜΗΕ έχουν υποβληθεί αιτήματα περίπου 8 GW, ενώ η διαθέσιμη δυναμικότητα περιορίζεται στα 3,8 GW.
🏦 Οι έξι ημέρες που αλλάζουν την εποπτεία των τραπεζών
🕒 Ο SSM απλοποιεί τις εσωτερικές του διαδικασίες στη Φρανκφούρτη και συρρικνώνει δραστικά τον χρόνο ορισμένων εποπτικών αποφάσεων. Το μήνυμα: λιγότερη γραφειοκρατία, όχι λιγότερη εποπτεία.
📊 Στο β’ τρίμηνο 2026, ο μέσος χρόνος έγκρισης για κεφαλαιακές κινήσεις έπεσε από αρκετούς μήνες σε λιγότερο από έξι ημέρες. Στις απλούστερες τιτλοποιήσεις, από τρεις μήνες σε περίπου μία εβδομάδα. Οι χαμηλού κινδύνου υποθέσεις τρέχουν, ώστε οι επόπτες να εστιάζουν στα πραγματικά ρίσκα.
🇬🇷 Για τις Greek banks η αλλαγή έχει πρακτική αξία: με καθαρούς ισολογισμούς, βρίσκονται σε φάση αυξημένων διανομών, εξαγορών και διαχείρισης πλεονάζοντος κεφαλαίου. Η ταχύτητα του επόπτη γίνεται πλέον παράγοντας εκτέλεσης.
➡️ Black Box Tips:
📌 Παρακολουθήστε buybacks και μερίσματα – οι εγκρίσεις θα έρχονται γρηγορότερα.
📌 The τιτλοποιήσεις ξαναγίνονται ευέλικτο εργαλείο κεφαλαίου.
📌 Μη συγχέετε ταχύτητα με χαλάρωση – οι απαιτήσεις μένουν ίδιες.
*Disclaimer of Liability: This material is provided for information purposes only. Under no circumstances should it be taken as a supply, advice or encouragement for the purchase or sale of the products mentioned. Although the information contained is based on sources considered reliable, no assurance is given that they are complete or accurate and should not be taken as such.

