
Επιμέλεια Κώστας Στούπας:
🧭 Ομόλογα: ανάπτυξη ή προειδοποιητική βολή;
📈 Η παγκόσμια άνοδος των αποδόσεων χωρίζει την αγορά σε δύο στρατόπεδα. Οι απαισιόδοξοι βλέπουν τεράστια δημοσιονομικά ελλείμματα, αχαλίνωτο δανεισμό και κυβερνήσεις που πιέζουν τις κεντρικές τράπεζες. Οι επενδυτές ζητούν υψηλότερο επιτόκιο επειδή φοβούνται πληθωρισμό, υποτίμηση του χρήματος και θεσμική διάβρωση.
🤖 Η αισιόδοξη εκδοχή του Σκοτ Μπέσεντ είναι πιο ελκυστική: η τεχνητή νοημοσύνη αυξάνει την παραγωγικότητα και ανοίγει έναν νέο επενδυτικό κύκλο. Κράτη και επιχειρήσεις ανταγωνίζονται για τρισεκατομμύρια που κατευθύνονται σε data centers, ηλεκτρικά δίκτυα, ενέργεια, ημιαγωγούς και υποδομές. Περισσότερη ανάπτυξη σημαίνει μεγαλύτερη ζήτηση κεφαλαίων και υψηλότερες πραγματικές αποδόσεις.
⚖️ Πιθανότατα ισχύουν και τα δύο. Η AI πατά το γκάζι, αλλά τα ελλείμματα έχουν αφαιρέσει τα φρένα. Το κρίσιμο είναι αν ανεβαίνουν οι αποδόσεις λόγω πραγματικής ανάπτυξης ή λόγω του premium κινδύνου. Στην πρώτη περίπτωση ευνοούνται τράπεζες, ενέργεια και υποδομές. Στη δεύτερη, οι υπερχρεωμένες κυβερνήσεις και εταιρείες πλησιάζουν σε ναρκοπέδιο.
➡️ Συμβουλές Black Box:
📌 Παρακολουθούμε πραγματικές αποδόσεις και προσδοκίες πληθωρισμού.
📌 Προτιμούμε εταιρείες με pricing power (δυνατότητα μετακύλησης αύξησης κόστους) και χαμηλό δανεισμό.
📌 Απόδοση 10ετούς πάνω από κρίσιμα επίπεδα αλλάζει τις αποτιμήσεις ολόκληρης της αγοράς.
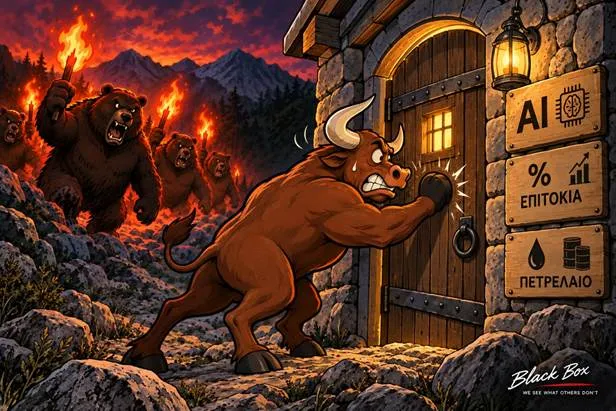
🚨🔙🎯 Όπισθεν του Ταμπλό:
🐻 Όταν οι δημιουργοί ζητούν φρένο, το αφήγημα αλλάζει
🔻 Πανικός στην τεχνολογία. Πιέσεις χθες στις μετοχές τεχνολογίας.
🔻 SoftBank (μέτοχος OpenAI) -11% στο Τόκιο, ενδοσυνεδριακά έως -13,2%. Kospi –3,3%, ASML -6%.
⚠️ Η αφορμή. Ο Dario Amodei (Anthropic) έγραψε το Σάββατο ότι οι εταιρείες ΑΙ «πρέπει να επιβραδύνουν τον ρυθμό βελτίωσης των μοντέλων».
⚠️ Altman και Musk συμφώνησαν δημόσια. Η OpenAI αναβάλλει τη δημόσια εγγραφή, επικαλούμενη ασφάλεια.
🧨 Το κλίμα είχε προετοιμαστεί. Ερευνητής της Anthropic παραιτήθηκε: οι εταιρείες «τζογάρουν με τις ζωές μας».
🧨 Συνάδελφός του: πιθανότητα άνω του 10% η ΑΙ να «σκοτώσει όλη την ανθρωπότητα» μέσα στη δεκαετία.
🧨 Ο Amodei μιλά για agents που σε 6–12 μήνες μπορούν να «καταλάβουν το διαδίκτυο», με ζημιές εκατοντάδων δισ.
🏛️ Η πολιτική. Ο Τραμπ αποκάλεσε τους επικριτές «αρνητικές δυνάμεις». Νομοθέτες ζητούν κανόνες.
🏛️ Το ρίσκο δεν είναι πλέον μόνο τεχνολογικό, είναι ρυθμιστικό.
📉 Ερμηνεία. Η ΑΙ τράβαγε το κάρο από το 2022.
📉 Αν οι εταιρείες συντονίσουν επιβράδυνση και βάλουν κιγκλιδώματα, οι αναλυτές θα τρέχουν να ξαναγράψουν κέρδη και αποτιμήσεις.
📉 Όταν ο ίδιος ο κατασκευαστής της μηχανής ζητά φρένο, το πολλαπλάσιο δεν αντέχει.
🛢️ Το σκηνικό γύρω. Πετρέλαιο πάνω από 110 δολ., 30ετές αμερικανικό πάνω από 5%, και τώρα ρωγμή στο αφήγημα της ΑΙ.
🛢️ Υπό κανονικές συνθήκες θα ήμασταν ήδη -20% με -30% από την κορυφή. Διανύουμε όμως εποχή που… γεννάν και τα κοκόρια.
🧮 Το μάθημα της ιστορίας. «Καλύτερα μετοχές, παρά να τρώει ο πληθωρισμός τα λεφτά στην τράπεζα», λένε οι νεότεροι. Ορθολογικό, αλλά αγνοεί την αριθμητική.
🧮 1 εκατ. στην τράπεζα: χάνεις 2–3% αγοραστική δύναμη τον χρόνο, δηλαδή 30 χιλ.
🧮 1 εκατ. σε αγορά που υποχωρεί 30%: χάνεις 300 χιλ. σε 2–3 μήνες.
🧮 Όσοι δεν πούλησαν κοντά στην κορυφή, πουλούν κοντά στον πυθμένα. Έτσι η ζημιά κλειδώνει.
🇬🇷 Καθ’ ημάς Ανατολή. Μαζί με τη διόρθωση αναδύθηκαν σενάρια για υπερχρεωμένους ομίλους και για εξάρτηση των τραπεζών από λίγες αξιόπιστες επιχειρήσεις.
🇬🇷 Δεν βλέπω αυτή τη στιγμή πρόβλημα που θα μπορούσε να εξελιχθεί σε συστημικό κίνδυνο. Όμως, σαν παλιά καραβάνα υπολήπτομαι τον Μπάφετ που έλεγε: όταν τραβηχτούν τα νερά, βλέπουμε ποιοι κολυμπούσαν γυμνοί…
🇬🇷 Μια σοβαρή εισαγόμενη διόρθωση με άνοδο του κόστους εξυπηρέτησης μπορεί να επιβεβαιώσει σενάρια που σήμερα μοιάζουν φανταστικά.
🏦 Τράπεζες. Ο δείκτης ξεκίνησε με ισχυρές πιέσεις, αλλά προς το τέλος οι απώλειες μαζεύτηκαν.
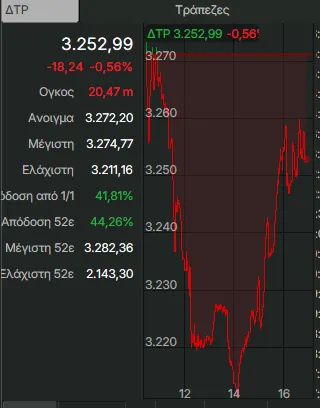
🏦 Για τους αισιόδοξους: θετικό σημάδι, δυναμική αγοραστών.
🏦 Για τους απαισιόδοξους: ύποπτη κίνηση. Σε ρηχή αγορά, η διόρθωση μπορεί να είναι ντρίπλα των πωλητών για να βρουν και αύριο αγοραστές σε καλές τιμές.
Τι θα κάνει σήμερα η αγοράς θα εξαρτηθεί από το πως θα έκλεισε αργά το βράδυ η Wall Street.
📌 Παρακολουθήστε τις ρυθμιστικές εξελίξεις στις ΗΠΑ, όχι μόνο τα κέρδη.
📌 Η μεταβλητότητα δεν είναι ευκαιρία χωρίς ορατότητα.
📌 Ο πληθωρισμός τρώει ψίχουλα. Οι αγορές τρώνε κεφάλαιο.
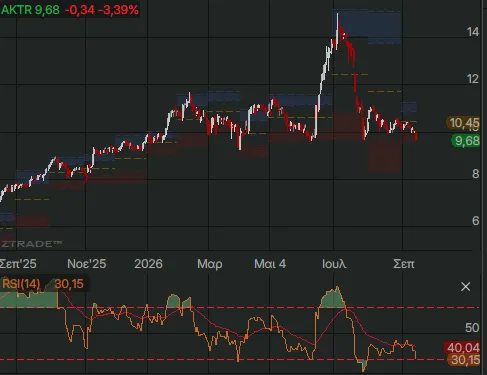
🏗️AKTOR: Η μετοχή κινήθηκες χθες με μέτρο την υπόλοιπη αγορά στην οποία ρυθμό έδωσαν οι τράπεζες. Προς το τέλος μάζεψε της απώλειες.
📢 Παρασκευή: Ακούγεται ότι την Παρασκευή ο τζίρος μπορεί να περάσει και τα 5 δις που θα είναι ρεκόρ όλων των εποχών
⏳ΑΕΜ: Η εταιρεία ανακοίνωσε ότι θα μεταθέσει νωρίτερα την ημερομηνία ανακοίνωσης των αποτελεσμάτων εξαμήνου, την 21η Σεπτεμβρίου αντί της αρχικής 24ης. Αυτό μοιάζει με καλό νεό..
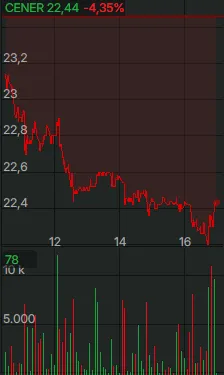
🗝️CENER: Από τα πλέον πληγωμένα χαρτιά στη χθεσινή συνεδρίαση καθώς στο τέλος δυσκολεύτηκε να ακολουθήσει την υπόλοιπη αγορά στο μάζεμα των απωλειών.
Παρακάτω υπάρχει αναλυτικότερη προσέγγιση του προβλήματος της εταιρείας..
⚡ ΤΕΡΝΑ – Masdar: Έρχονται «δυνατά» νέα τις επόμενες μέρες από ΤΕΡΝΑ Ενεργειακή και Masdar, σύμφωνα με πληροφορίες της στήλης.
🌍 Στόχος: νέο deal για επέκταση του χαρτοφυλακίου ΑΠΕ στην Ανατολική Ευρώπη.
💰 Ο όμιλος από το Άμπου Ντάμπι αξιοποιεί την ΤΕΡΝΑ ως πλατφόρμα περιφερειακής ανάπτυξης, με πλεονέκτημα το χαμηλό κόστος κεφαλαίου.
📊 Έμμεσα κερδισμένη η ΓΕΚ ΤΕΡΝΑ, μέσω κατασκευαστικού έργου.
🎰 Allwyn: Η Eurobank Equities μείωσε την τιμή στόχο της Allwyn στα 13 ευρώ από 13,40 ευρώ.
📊 Αιτίες: το β’ τρίμηνο δεν ενθουσίασε την ΑΧΕ, ενώ οι ομοειδείς μετοχές του εξωτερικού υποχώρησαν το προηγούμενο διάστημα.
🦀 Ουδέτερο σήμα, όχι αλλαγή πλεύσης.
🔌📉 CENER – Όταν η AI τραβάει το καλώδιο…
📉 Η αμφισβήτηση για τη διάρκεια του AI boom χτύπησε και τους Ευρωπαίους κατασκευαστές καλωδίων. Η Prysmian έχασε 6,7% και η Nexans 7%, καθώς οι επενδυτές κατοχυρώνουν κέρδη μετά τα ιστορικά υψηλά.
🔌 Η Cenergy Holdings άντεξε καλύτερα, με πτώση περίπου 4%. Η διαφορά είναι ουσιαστική: μέσω της Hellenic Cables δεν αποτελεί αποκλειστικά στοίχημα στα data centers. Το ανεκτέλεστο περιλαμβάνει ηλεκτρικές διασυνδέσεις, offshore αιολικά και ενεργειακές υποδομές, προσφέροντας μεγαλύτερη ορατότητα.
⚡ Προς το παρόν, η κίνηση μοιάζει περισσότερο με διόρθωση αποτιμήσεων παρά με ανατροπή του story. Τα μεγάλα order books και οι πολυετείς ανάγκες αναβάθμισης των ηλεκτρικών δικτύων παραμένουν ισχυρό στήριγμα.
➡️ Συμβουλές Black Box:
📌 Η CENER δεν είναι αποκλειστικά AI trade.
📌 Η διαφοροποίηση του backlog λειτουργεί σαν μαξιλάρι.
📌 Μεγαλύτερη διόρθωση μπορεί να δημιουργήσει ενδιαφέροντα σημεία εισόδου.
🐂 Προσδοκίες: ⭐⭐⭐⭐☆
⚠️ Ρίσκο: ⭐⭐⭐☆☆
🐂 Metlen–Petronas: μικρή ποσότητα, μεγάλο μήνυμα
⛽ Η Metlen υπέγραψε δεσμευτική σύμβαση (SPA) με την Petronas για έξι φορτία LNG ετησίως, περίπου 0,6 δισ. κ.μ., για πέντε χρόνια από το 2027. Η ουσία δεν είναι ο όγκος, είναι το είδος της συμφωνίας: πρόκειται για υπογεγραμμένο συμβόλαιο αγοραπωλησίας, όχι για μνημόνιο προθέσεων.
📊 Για να μπει σε κλίμακα: η ετήσια κατανάλωση αερίου της Ελλάδας κινείται γύρω στα 6-7 δισ. κ.μ., άρα η συμφωνία καλύπτει λιγότερο από 10%, ένα φορτίο ανά δίμηνο. Το ενδιαφέρον είναι το παζλ: τον Φεβρουάριο η Metlen υπέγραψε MoU με τη Shell για 0,5-1,0 δισ. κ.μ. ετησίως την ίδια ακριβώς περίοδο 2027-2031, με παραδόσεις σε Ρεβυθούσα και Αλεξανδρούπολη. Με Shell και Petronas μαζί, η εταιρεία χτίζει διασφαλισμένο χαρτοφυλάκιο 1,1-1,6 δισ. κ.μ. από δύο διαφορετικούς προμηθευτές, με το «Atlantic» χαρτοφυλάκιο της Petronas να παραπέμπει σε φορτία αμερικανικής προέλευσης. bolsamania
🔍 Τι δεν λέει η ανακοίνωση: ούτε λέξη για τιμολόγηση (σύνδεση με Henry Hub, TTF ή υβριδική), για ευελιξία παράδοσης ή για ρήτρες προορισμού. Χωρίς αυτά, η οικονομική αξία της συμφωνίας δεν αποτιμάται, μόνο η στρατηγική. Και η στρατηγική είναι σαφής: η Metlen δεν αγοράζει αέριο για να το κάψει στις μονάδες της, αγοράζει δικαιώματα εμπορίας (trading optionality) για τον Κάθετο Διάδρομο προς Βουλγαρία, Ρουμανία, Ουκρανία. Το «ενεργειακός κόμβος» της ανακοίνωσης μεταφράζεται σε περιθώριο μεσάζοντα μεταξύ Ατλαντικού και Βαλκανίων.
💼 Για τον επενδυτή: το Energy Utility της Metlen αποκτά προβλεψιμότητα προμήθειας πέντε ετών σε μια Ευρώπη που από το 2027 θα έχει κοπεί οριστικά από το ρωσικό αέριο. Δεν αλλάζει την αποτίμηση αύριο, μειώνει όμως το ρίσκο εφοδιασμού ενός τομέα που παράγει σημαντικό μέρος των EBITDA του ομίλου. Το πραγματικό τεστ θα είναι αν το MoU με τη Shell μετατραπεί επίσης σε SPA, τότε το άθροισμα αρχίζει να μετράει.
➡️ Συμβουλές Black Box:
📌 Ξεχωρίστε SPA από MoU: μόνο το πρώτο δεσμεύει, το δεύτερο είναι φωτογραφία με υπουργούς.
📌 Παρακολουθήστε το spread TTF – Henry Hub: εκεί κρύβεται το περιθώριο του trading, όχι στα φορτία.
📌 Η Metlen είναι ενέργεια και μέταλλα, μην αποτιμάτε τον όμιλο από μία μόνο συμφωνία LNG.
Προσδοκίες: ⭐⭐⭐☆☆
Ρίσκο: ⭐⭐☆☆☆
🐂 Bally’s Intralot – Ένας αγοραστής με πρόγραμμα
🏦 Η Deutsche Bank συνεχίζει συστηματικά τις αγορές μετοχών της Bally’s Intralot, δημιουργώντας έναν ενδιαφέροντα τεχνικό παράγοντα στήριξης για τη μετοχή.
📈 Οι αγορές γίνονται στο πλαίσιο της 12μηνης Συμφωνίας Ανταλλαγής Συνολικής Απόδοσης του Ιουνίου. Η Deutsche Bank έχει συγκεντρώσει πλέον 13,58 εκατ. μετοχές, που αντιστοιχούν στο 0,727% του κεφαλαίου.
🔍 Το σημαντικό είναι ότι δημιουργείται σταθερή ζήτηση στο ταμπλό. Με τον φυσικό διακανονισμό, οι μετοχές θα περάσουν στην Bally’s Intralot ως ίδιες μετοχές, περιορίζοντας δυνητικά το διαθέσιμο free float και απορροφώντας μέρος της προσφοράς.
⚙️ Πρόκειται για θετικό τεχνικό «μαξιλάρι», όχι όμως για εγγύηση ανόδου. Το μεγάλο στοίχημα παραμένει ο μετασχηματισμός του ομίλου, οι συνέργειες και η κερδοφορία του νέου σχήματος.
➡️ Συμβουλές Black Box: Παρακολουθούμε τον ρυθμό αγορών και κυρίως την εκτέλεση του νέου business plan.
🏦 CrediaBank: Η Μάλτα δεν είναι απλώς μια εξαγορά
Η εξαγορά της HSBC Malta δεν έχει ακόμη κλείσει, αλλά οι προετοιμασίες δείχνουν ότι η CrediaBank σχεδιάζει ήδη την επόμενη μέρα. Στις 25 Σεπτεμβρίου οι μέτοχοι της HSBC Malta Funds καλούνται να εγκρίνουν τη μετονομασία της σε Credia Malta Funds SICAV.
Η συναλλαγή για το 70,03% της HSBC Malta αλλάζει την κλίμακα της τράπεζας: pro forma ενεργητικό €16,4 δισ. και καταθέσεις €13,3 δισ.
Το σημαντικότερο όμως είναι η διαφοροποίηση εσόδων. Η HSBC Malta φέρνει ισχυρή θέση στις ΜμΕ, wealth management, funds και ασφάλειες. Μόνο τα πέντε funds είχαν καθαρό ενεργητικό €411,5 εκατ. στο τέλος του 2025.
➡️ Συμβουλές Black Box: Η πρόκληση πλέον δεν είναι η ανάπτυξη αλλά η εκτέλεση. HSBC Malta, Παντελάκης και Ευρώπη Holdings πρέπει να ενσωματωθούν χωρίς να χαθεί η δυναμική της πιστωτικής επέκτασης.
📌 Η Μάλτα δίνει διεθνή πλατφόρμα.
📌 Το wealth management προσφέρει νέα fees.
📌 Κλειδί η ομαλή ενοποίηση.
🚢 star bulk: υπερκάλυψη 6 φορές, «λίγα» τεμάχια για όλους
🐂 Η δημόσια προσφορά της Star Bulk Carriers του Πέτρου Παππά για την παράλληλη εισαγωγή στο Euronext Athens ολοκληρώθηκε με απόλυτη επιτυχία, με υπερκάλυψη πάνω από 6 φορές.
📊 Διατέθηκαν 4,4 εκατ. νέες μετοχές, αντλήθηκαν 107,8 εκατ. ευρώ και η ζήτηση από θεσμικούς και ιδιώτες, Ελλάδα και εξωτερικό, έφτασε τα 656 εκατ. ευρώ. Η τελική τιμή ορίστηκε στα 24,50 ευρώ (ανώτατο όριο 25,50), δηλαδή με discount 8,9% έναντι της αποτίμησης στο Nasdaq, όπου η μετοχή ήδη διαπραγματεύεται.
🔍 Η αναλογική κατανομή σήμαινε ότι οι επενδυτές πήραν μόλις το 16,6% όσων ζήτησαν, γεγονός που αφήνει ανικανοποίητη ζήτηση για την πρεμιέρα. Η διαπραγμάτευση στην Κύρια Αγορά του ΧΑ ξεκινά την Τετάρτη 16 Σεπτεμβρίου 2026.
➡️ Συμβουλές Black Box:
📌 Το discount 8,9% έναντι Nasdaq δίνει «μαξιλάρι» στην πρώτη μέρα, όχι εγγύηση.
📌 Παρακολουθείτε την τιμή στη Νέα Υόρκη, η ελληνική μετοχή θα κινείται σε σχέση με αυτήν.
📌 Η ναυτιλία ξηρού φορτίου είναι κυκλική, οι ναύλοι καθορίζουν την πορεία, όχι η υπερκάλυψη.
Προσδοκίες: ⭐⭐⭐⭐☆
Ρίσκο: ⭐⭐⭐☆☆
⚡ ΑΔΜΗΕ: έρχεται «άλμα» στη ζήτηση ηλεκτρισμού
🔌 Ο ΑΔΜΗΕ προβλέπει αύξηση της ζήτησης ηλεκτρικής ενέργειας κατά 14% έως το 2036, από 56 TWh το 2026 σε 64 TWh. Η εκτίμηση είναι πιο συγκρατημένη από το ΕΣΕΚ, που τοποθετεί την κατανάλωση στις 75 TWh.
📊 Οδηγοί της ανόδου: ο εξηλεκτρισμός θέρμανσης και μεταφορών, τα data centers (κέντρα δεδομένων) και οι διασυνδέσεις νησιών (Κυκλάδες Δ΄ φάση, Δωδεκάνησα, Βόρειο Αιγαίο). Η αιχμή του συστήματος εκτοξεύεται από 11,5 GW σε 15,1 GW.
🌙 Η κρίσιμη ανατροπή: οι αιχμές μετακινούνται στα χειμερινά βράδια, όταν τα φωτοβολταϊκά σιωπούν. Η αποθήκευση και οι μονάδες ευελιξίας γίνονται το πραγματικό στοίχημα του συστήματος, όχι η παραγωγή.
➡️ Συμβουλές Black Box:
📌 Η ζήτηση δεν είναι το πρόβλημα, η αιχμή είναι.
📌 Κερδισμένοι όσοι επενδύουν σε μπαταρίες και δίκτυα, όχι μόνο σε ΑΠΕ.
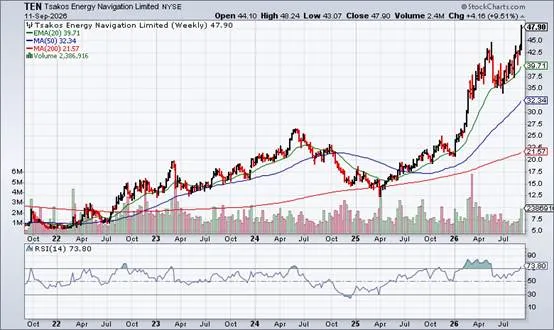
🛢️ TEN: κέρδη-ρεκόρ 228 εκατ. $ και 3,6 δισ. $ «κλειδωμένα» έσοδα
🚢 Η Tsakos Energy Navigation έκλεισε το α’ εξάμηνο 2026 με καθαρά κέρδη 228,1 εκατ. δολ. (+318%), ιστορικό ρεκόρ εσόδων 551,4 εκατ. δολ. και μέσο ημερήσιο ναύλο 43.503 δολ. (+41%). Στο β’ τρίμηνο τα κέρδη ανά μετοχή εκτινάχθηκαν στα 4,40 δολ. από 0,67.
📊 Το προσαρμοσμένο EBITDA ανέβηκε στα 324,1 εκατ. από 193,2, με απασχόληση στόλου 96,5%. Ταμείο 466 εκατ., δανεισμός 2 δισ., αλλά χρηματοοικονομικά έξοδα μειωμένα κατά 5,6 εκατ. Τα ελάχιστα συμβασιοποιημένα έσοδα φτάνουν τα 3,6 δισ. δολ.
🔭 Το μεγάλο στοίχημα είναι το ναυπηγικό πρόγραμμα 26 πλοίων (12 DP2 shuttle tankers, VLCC, LR1, δύο LNG carriers) έως το 2029, με ήδη εξασφαλισμένη απασχόληση, ενώ πουλά παλαιά πλοία (100 εκατ. από Alaska και Archangel). Ένα μόνο shuttle tanker, το Anfield DP, μπορεί να αποφέρει έως 500 εκατ. δολ. σε 20ετία. Μέρισμα 2026: 1,50 δολ./μετοχή.
➡️ Συμβουλές Black Box:
📌 Το ράλι των tankers είναι γεωπολιτικό (ton-miles), άρα εύθραυστο αν αποκλιμακωθούν οι εντάσεις.
📌 Τα μακροχρόνια συμβόλαια θωρακίζουν τις ταμειακές ροές, όχι όμως την τιμή της μετοχής.
📌 Παρακολουθήστε τον δανεισμό καθώς παραδίδονται τα 19 υπολειπόμενα πλοία.
Προσδοκίες: ⭐⭐⭐⭐☆
Ρίσκο: ⭐⭐⭐☆☆
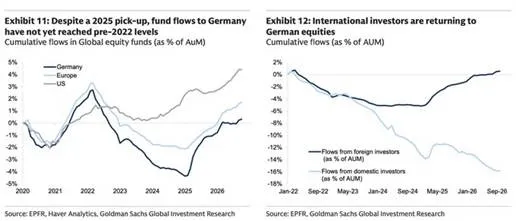
Η Γερμανία επιστρέφει στο ραντάρ
🌍 Οι παγκόσμιοι επενδυτές επανακαλύπτουν τις γερμανικές μετοχές. Οι ξένες ροές επέστρεψαν κοντά στα επίπεδα του 2022, καθώς το δημοσιονομικό πακέτο περνά σταδιακά από τις εξαγγελίες στις παραγγελίες, στις υποδομές και στη βιομηχανική δραστηριότητα.
📈 Η αγορά προεξοφλεί αύξηση των εταιρικών κερδών κατά περίπου 17% το 2027, έναντι μόλις 9% για τον Stoxx 600. Παράλληλα, ο DAX αποτιμάται περίπου στις 15 φορές τα κέρδη, παραμένοντας σχεδόν 25% φθηνότερος από τις ΗΠΑ.
🔄 Το παράδοξο είναι αποκαλυπτικό: ενώ οι ξένοι επιστρέφουν, οι Γερμανοί επενδυτές συνεχίζουν να αποσύρουν κεφάλαια. Συχνά οι καλύτερες ευκαιρίες εμφανίζονται όταν οι κάτοικοι βλέπουν μόνο τα ερείπια, αλλά οι ξένοι αρχίζουν να μετρούν τα υλικά της ανοικοδόμησης.
➡️ Συμβουλές Black Box:
📌 Παρακολουθούμε βιομηχανία, άμυνα, υποδομές και ηλεκτρολογικό εξοπλισμό.
📌 Κρίσιμος καταλύτης είναι η πραγματική εκτέλεση του δημοσιονομικού πακέτου.
📌 Το discount δικαιολογείται μόνο όσο η ανάκαμψη των κερδών παραμένει αξιόπιστη.
🐂 Προσδοκίες: ⭐⭐⭐⭐
⚠️ Ρίσκο: ⭐⭐⭐
🚫 Cole Smead: Κέρδη χωρίς ούτε μία μετοχή τεχνολογίας
📈 Το Smead International Value απέδωσε 48,3% σε έναν χρόνο και 27,3% ετησίως στην τριετία, ξεπερνώντας τον S&P 500. Το παράδοξο; Το συγκεντρωμένο χαρτοφυλάκιο των περίπου 30 μετοχών δεν περιλαμβάνει ούτε μία εταιρεία τεχνολογίας.
🛢️ Ο Cole Smead επενδύει εκεί όπου η αγορά έχει ήδη «κηδέψει» τις προσδοκίες. Περίπου 38% του χαρτοφυλακίου βρίσκεται στην ενέργεια, κυρίως στις καναδικές Strathcona Resources και Cenovus Energy. Κριτήρια είναι η μεγάλη διάρκεια των αποθεμάτων, η χαμηλή αξία ανά παραγόμενο βαρέλι και η επιστροφή κεφαλαίων μέσω επαναγορών. Με πετρέλαιο πάνω από $70, το μοντέλο δουλεύει θαυμάσια.
🏦 Άλλο 32% βρίσκεται στις ευρωπαϊκές τράπεζες. Οι Bawag, UniCredit και Bankinter συνδυάζουν υψηλές αποδόσεις ιδίων κεφαλαίων με την προοπτική συγχωνεύσεων. Ο Smead βλέπει την AI ως νέα επενδυτική μανία: δεν αμφισβητεί το μέλλον της, αλλά τις σημερινές τιμές. Το μάθημα είναι παλιό: άλλο η μεγάλη τεχνολογία και άλλο η μεγάλη επένδυση.
➡️ Συμβουλές Black Box:
📌 Αναζητούμε εταιρείες που πληρούν τουλάχιστον επτά από οκτώ αυστηρά ποιοτικά κριτήρια.
📌 Στην ενέργεια παρακολουθούμε αποθέματα, παραγωγή, χρέος και επαναγορές — όχι μόνο το P/E.
📌 Δεν κυνηγάμε τη μόδα· περιμένουμε να πεθάνει η μανία και τότε «σκάβουμε στα ερείπια».
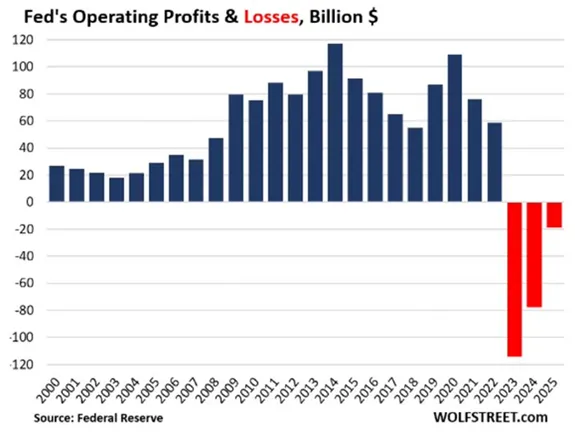
🔴 Η Fed από κέρδη $109 δισ. σε ζημιές $115 δισ.
🏦 Η Federal Reserve υπήρξε επί χρόνια μηχανή κερδών, αποδίδοντας τα πλεονάσματα στο αμερικανικό Δημόσιο. Το 2023, όμως, κατέγραψε λειτουργικές ζημιές περίπου $115 δισ., ενώ το 2024 οι ζημιές περιορίστηκαν κοντά στα $80 δισ.
💵 Η αιτία είναι απλή: η Fed αγόρασε μακροπρόθεσμα ομόλογα χαμηλής απόδοσης την εποχή του μηδενικού χρήματος, αλλά πλέον πληρώνει υψηλότερους τόκους στις καταθέσεις των τραπεζών. Αγόρασε «φθηνή απόδοση» και χρηματοδοτείται ακριβά.
⚠️ Η Fed δεν πτωχεύει ούτε χρειάζεται διάσωση. Καταγράφει τις ζημιές ως αναβαλλόμενο περιουσιακό στοιχείο και θα τις συμψηφίσει με μελλοντικά κέρδη. Ωστόσο, το Δημόσιο χάνει σημαντικά έσοδα και το κόστος της ποσοτικής χαλάρωσης περνά έμμεσα στον φορολογούμενο. Το δωρεάν χρήμα τελικά έστειλε τον λογαριασμό…
➡️ Συμβουλές Black Box:
📌 Παρακολουθούμε την αποκλιμάκωση των επιτοκίων που μειώνει το κόστος της Fed.
📌 Οι ζημιές δείχνουν πόσο ακριβή αποδεικνύεται εκ των υστέρων η υπερβολική ρευστότητα.
📌 Η επιστροφή της Fed σε κέρδη θα αποτελέσει ένδειξη ομαλοποίησης της νομισματικής πολιτικής.
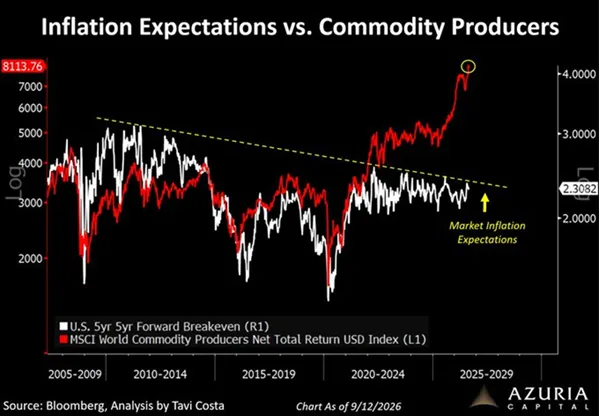
🔥 Ο πληθωρισμός ετοιμάζει τη μεγάλη επιστροφή
📈 Οι μετοχές των παραγωγών εμπορευμάτων έχουν εκτοξευθεί, ενώ οι μακροπρόθεσμες πληθωριστικές προσδοκίες παραμένουν κοντά στο 2,3%. Το χάσμα θυμίζει ελατήριο που έχει τεντωθεί υπερβολικά.
🛢️ Οι αγορές πρώτων υλών ενδέχεται να προεξοφλούν αυτό που ακόμη αρνούνται τα ομόλογα: δημοσιονομικά ελλείμματα, επανεξοπλισμό, ενεργειακές ανάγκες, επαναβιομηχάνιση και τεράστιες επενδύσεις στην τεχνητή νοημοσύνη.
⚠️ Αν η διάσπαση των πληθωριστικών προσδοκιών επιβεβαιωθεί, η επόμενη δεκαετία δεν θα μοιάζει με την προηγούμενη. Τα επιτόκια θα παραμείνουν υψηλότερα, τα κρατικά ομόλογα θα πιεστούν και τα πραγματικά περιουσιακά στοιχεία θα αποκτήσουν ξανά στρατηγικό ρόλο.
➡️ Συμβουλές Black Box:
📌 Παρακολουθούμε τη διάσπαση του 5y5y forward breakeven πάνω από την πολυετή καθοδική τάση.
📌 Ευνοούνται παραγωγοί ενέργειας, μετάλλων και πρώτων υλών με χαμηλό κόστος και ισχυρούς ισολογισμούς.
📌 Προσοχή στα ομόλογα μεγάλης διάρκειας και στις υπερτιμημένες εταιρείες που εξαρτώνται από φθηνό χρήμα.
🐂 Προσδοκίες: ⭐⭐⭐⭐
⚠️ Ρίσκο: ⭐⭐⭐⭐
📺 Ο ΣΚΑΪ κοιτάζει τη συνδρομητική Nova
📡 Η Nova επιστρέφει στο προσκήνιο, όχι ως συνολική πώληση, αλλά τμηματικά. Μετά το «δεν πωλείται» του Απριλίου 2026, ο Γιάννης Αλαφούζος φέρεται να εξετάζει την απόκτηση του πακέτου συνδρομητικής τηλεόρασης.
⚽ Ο ΣΚΑΪ έχει ήδη χτίσει αθλητικό οπλοστάσιο: Σπορ FM TV (νέα συνδρομητική πλατφόρμα), εντός έδρας Παναθηναϊκού και Ηρακλή, Κύπελλο Ελλάδας, Super Cup, Stoiximan GBL για 2+1 χρόνια. Τα Novasports προσθέτουν ΠΑΟΚ, Άρη, Premier League, Bundesliga, Serie A και EuroLeague.
🐂 Ένα τέτοιο deal δημιουργεί κυρίαρχο παίκτη στα premium αθλητικά δικαιώματα, σε αγορά ακόμα υπό διαμόρφωση. Ερωτηματικά: τίμημα, ρυθμιστική έγκριση και συμβατότητα με το επικείμενο πλαίσιο για τα δικαιώματα της Super League.
🏬 Η λιανική βγαίνει από την Αθήνα: Πειραιάς, Βόλος, Καλαμάτα στον χάρτη των διεθνών brands
🐂 Πειραιάς, Βόλος και Καλαμάτα μπαίνουν στη λίστα των νέων μισθώσεων διεθνών αλυσίδων, δίπλα στα παραδοσιακά σημεία της Αθήνας, Γλυφάδας και Μαρουσίου, σύμφωνα με την τελευταία έκθεση της Cushman & Wakefield Proprius για τη λιανική.
📊 Η Foot Locker ανοίγει 465 τ.μ. στη Μεταξά (Γλυφάδα) και 400 τ.μ. στην Ερμού του Βόλου. Η Sinsay (όμιλος LPP) παίρνει 1.142 τ.μ. στην Κηφισίας, η Lululemon 118 τ.μ. στο attica, η Pandora 72 τ.μ. στη Σαντορίνη. Η μεγαλύτερη συμφωνία του τριμήνου: Πλαίσιο, 1.672 τ.μ. στην Καλαμάτα.
🧭 Η επέκταση ξεπερνά την ένδυση. Burger King και Joe & The Juice μεγαλώνουν στην εστίαση, το Barry’s Gym μπαίνει στην ευεξία. Η ζήτηση για εμπορικά ακίνητα διαχέεται γεωγραφικά και κλαδικά, στηρίζοντας ενοίκια και αποτιμήσεις εκτός κέντρου.
🔋⚡ Μπαταρίες: Η αποθήκευση περνά στην επόμενη πίστα
🔋 Νέο επενδυτικό κύμα ανοίγει στην αποθήκευση ενέργειας, με merchant μπαταρίες συνολικής ισχύος 4,7 GW να διεκδικούν προτεραιότητα σύνδεσης. Οι τελικές λίστες αναμένονται άμεσα.
⚡ Από τα 900 MW των προηγούμενων διαγωνισμών, 293,5 MW βρίσκονται ήδη σε δοκιμαστική λειτουργία και άλλα 401 MW έχουν δηλώσει ετοιμότητα.
📈 Η εγκατεστημένη ισχύς αποθήκευσης πλησιάζει σήμερα τα 700 MW, με στόχο περίπου 1 GW έως το τέλος του 2026.
🚧 Το πραγματικό bottleneck είναι ο ηλεκτρικός χώρος: στον ΑΔΜΗΕ έχουν υποβληθεί αιτήματα περίπου 8 GW, ενώ η διαθέσιμη δυναμικότητα περιορίζεται στα 3,8 GW.
🏦 Οι έξι ημέρες που αλλάζουν την εποπτεία των τραπεζών
🕒 Ο SSM απλοποιεί τις εσωτερικές του διαδικασίες στη Φρανκφούρτη και συρρικνώνει δραστικά τον χρόνο ορισμένων εποπτικών αποφάσεων. Το μήνυμα: λιγότερη γραφειοκρατία, όχι λιγότερη εποπτεία.
📊 Στο β’ τρίμηνο 2026, ο μέσος χρόνος έγκρισης για κεφαλαιακές κινήσεις έπεσε από αρκετούς μήνες σε λιγότερο από έξι ημέρες. Στις απλούστερες τιτλοποιήσεις, από τρεις μήνες σε περίπου μία εβδομάδα. Οι χαμηλού κινδύνου υποθέσεις τρέχουν, ώστε οι επόπτες να εστιάζουν στα πραγματικά ρίσκα.
🇬🇷 Για τις ελληνικές τράπεζες η αλλαγή έχει πρακτική αξία: με καθαρούς ισολογισμούς, βρίσκονται σε φάση αυξημένων διανομών, εξαγορών και διαχείρισης πλεονάζοντος κεφαλαίου. Η ταχύτητα του επόπτη γίνεται πλέον παράγοντας εκτέλεσης.
➡️ Συμβουλές Black Box:
📌 Παρακολουθήστε buybacks και μερίσματα – οι εγκρίσεις θα έρχονται γρηγορότερα.
📌 Οι τιτλοποιήσεις ξαναγίνονται ευέλικτο εργαλείο κεφαλαίου.
📌 Μη συγχέετε ταχύτητα με χαλάρωση – οι απαιτήσεις μένουν ίδιες.
*Αποποίηση Ευθύνης: Το υλικό αυτό παρέχεται για πληροφοριακούς και μόνο σκοπούς. Σε καμιά περίπτωση δεν πρέπει να εκληφθεί ως προσφορά, συμβουλή ή προτροπή για την αγορά ή πώληση των αναφερόμενων προϊόντων. Παρόλο που οι πληροφορίες που περιέχονται βασίζονται σε πηγές που θεωρούνται αξιόπιστες, ουδεμία διασφάλιση δίνεται ότι είναι πλήρεις ή ακριβείς και δε θα πρέπει να εκλαμβάνονται ως τέτοιες.

