
At the heart of the new economic turmoil the market for European government bonds, with yields that have been launched into historically high. Negative protagonist France, which not only drags dancing, but also carries pressure on other countries, primarily Italy, Spain and some other southern countries, as well as the euro, which has been divided into a low 17 months against the dollar. The debt It is burdened, while money will further increase, with a serious impact on the societies of European countries. The crisis is, of course, multi-level: from energy shock and inflation and heavy pressure on the countries' budgets is expanding to the real economy with social explosions.
At the same time, however, the Old Continent is also on fire in a social field. Next to the basic causes of social distress arising from economic hardship, such as accuracy and the burdensome cost of living, combined with insufficient funding for social policies, other issues that act as catalysts for social explosions arise. Thousands of European citizens are currently on the streets in militant demonstrations and other demonstrations. In France students in revolt for problems in education, Belgium too, in Spain for the housing crisis, the causes exist and there are only grounds left for becoming the spark of fire.
The economic crisis and social turmoil in turn fuel political upheavals. All of this develops under the constant burden of market suffocating pressures, but also in the background of a critical electoral cycle starting on 29 November with the early elections in Spain and expanding throughout 2027, with polls in nerve-reinforced countries, such as France with shaken fiscal and increasing debt and Italy with heavy debt. Elections that will be a barometer for shaping the new political map and the institutional and economic architecture of Europe.
Greece is among the countries of this electoral cycle. Our country has been affected by the bond crisis, as its 10-year performance has even reached 4.56%, but it shows remarkable resilience despite international shocks due to the generalized sell-off. Thanks to the upturn of the economy over the last few years, the prudent financial management and the consolidation and strengthening of the banking system, which have led to the reward of acquiring the investment tier, the country is currently showing armored and at least outside the circle of countries from whose economies... markets... seek blood. However, the relief from accuracy and in particular from heavy energy costs remains a priority for Athens, which insisted on the use of the escape clause to fund the emergency energy support needs for households for a specific period. She was finally justified on Friday afternoon, with her commitment to the budgetary objectives being the key to approving her request.
Bonds
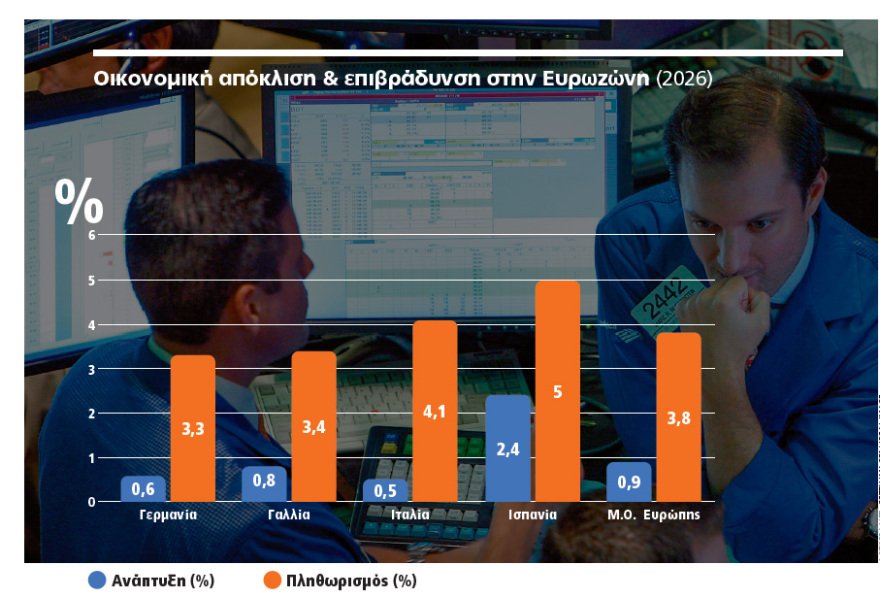
Generous causes of the bond crisis are strong inflationary and fiscal pressures. Inflation accelerated and rose to the European economies last month to 3.8%, approaching the European Central Bank's most pessimistic scenario (ECB). With obvious cause of course the prolonged energy shock and the ejecting of oil prices almost steadily over $100 a barrel due to conflicts in the Middle East and Ukraine.
Energy crisis, persistent inflation, high interest rates, public debt rise, housing pressure, low growth and demand for increased spending with fiscal tightness are an explosive cocktail of a multi-level crisis already spreading in European countries. Although the scene is far from that of the euro crisis and debt in 2011-12, Europe is definitely entering a period of at least two years or three years of more expensive money.
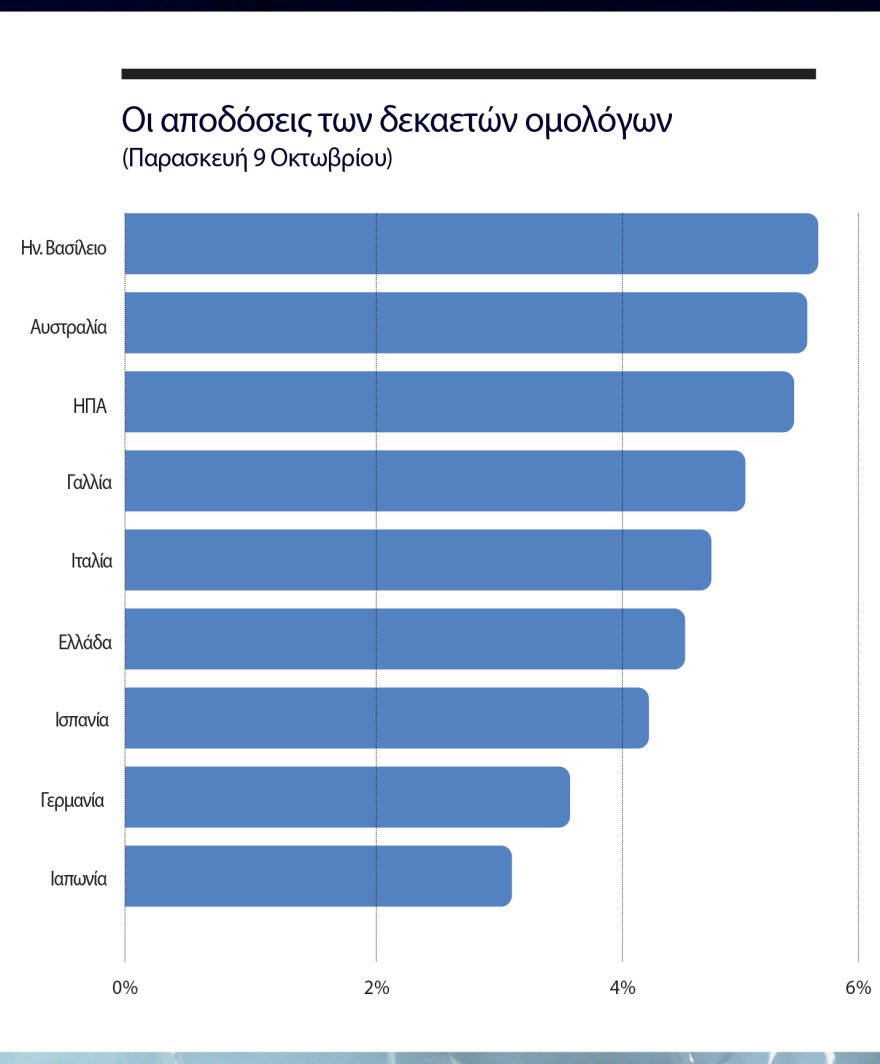
Το sell-off στα ομόλογα επέστρεψε δριμύτερο έπειτα από ένα μικρό διάλειμμα. Οι αποδόσεις σε Γαλλία και ΗΠΑ σημείωσαν νέα υψηλά 24 ετών, ενώ σε υψηλά 28 ετών σκαρφάλωσαν οι αποδόσεις στο Ηνωμένο Βασίλειο. Η ουσία είναι ότι η παγκόσμια και η ευρωπαϊκή αγορά ομολόγων βιώνουν τη μεγαλύτερη δοκιμασία από τη χρηματοπιστωτική κρίση του 2008. Η Αμερικανική Κεντρική Τράπεζα (Fed) προχώρησε στις 16 Σεπτεμβρίου στην πρώτη αύξηση επιτοκίων από το 2023, κατά 25 μονάδες βάσης, στο εύρος μεταξύ 3,75%-4,00%. Εκτιμάται μία ακόμη αύξηση φέτος. Ταυτόχρονα η ΕΚΤ ανέβασε, για δεύτερη φορά φέτος, το επιτόκιο στο 2,50%. Το 88% (64 στους 73) των αναλυτών οικονομολόγων που συμμετείχε σε έρευνα του Reuters, που ολοκληρώθηκε την περασμένη Πέμπτη, προβλέπει νέα αύξηση τον Δεκέμβριο λόγω πληθωρισμού.
Εν μέσω των φόβων για περαιτέρω πληθωριστικές και δημοσιονομικές πιέσεις σε σειρά χωρών, προκύπτει η απότομη άνοδος των αποδόσεων των κρατικών ομολόγων. Επίκεντρο, τα γαλλικά. Το 10ετές εκτινάχθηκε κοντά στο 5%, ενώ το spread έναντι του γερμανικού Bund ξεπέρασε τις 140 μονάδες βάσης θυμίζοντας το 2012. Η άνοδος αυτή επιβαρύνει περαιτέρω τα δημόσια οικονομικά, καθώς αυξάνει το κόστος εξυπηρέτησης και αναχρηματοδότησης του χρέους. Αλλά και το 3,50% του γερμανικού δεκαετούς είναι το υψηλότερο από το 2009.
Το σπιράλ της νέας κρίσης
Ολα τα παραπάνω δημιουργούν ένα τοπίο ολοένα και ακριβότερου χρήματος, με διάρκεια και ένταση που εξαρτάται από την επιμονή του πληθωρισμού στις δύο πλευρές του Ατλαντικού. Το σπιράλ της κρίσης στην οποία εισέρχονται οι ευρωπαϊκές οικονομίες ακολουθεί τη νομοτελειακή σειρά: μεγάλες αυξήσεις στην ενέργεια που πυροδοτούν τις πληθωριστικές πιέσεις, οι οποίες με τη σειρά τους αντιμετωπίζονται με αυξήσεις των τραπεζικών επιτοκίων, άρα ακριβότερο χρήμα για τις κυβερνήσεις και την πραγματική οικονομία, δηλαδή επιχειρήσεις και νοικοκυριά.
Μία ουσιαστική διαφορά της σημερινής κρίσης από άλλες του παρελθόντος είναι ότι αυτή τη φορά ξεκινάει από τη δεύτερη ισχυρότερη ευρωπαϊκή οικονομία, με κίνδυνο να διαχυθεί προς την περιφέρεια και όχι το αντίστροφο όπως συνέβαινε στο παρελθόν. Η ανατροπή στην ευρωπαϊκή αγορά ομολόγων είναι εντυπωσιακή. Η Γαλλία δανείζεται ακριβότερα όχι μόνο από την Ιταλία, αλλά και από την Ελλάδα.
Εξ ων και ο όρος FROGS (French Oversized Government and Social Security). Εισήχθη από το ερευνητικό ινστιτούτο Rexecode και υιοθετήθηκε από το Bloomberg. Περιγράφει το υπέρμετρο μέγεθος του γαλλικού κράτους και του συστήματος κοινωνικής ασφάλισης. Πίσω από το λογοπαίγνιο κρύβεται μια ουσιαστική μετατόπιση: η δυσπιστία των αγορών δεν αφορά πλέον την ευρωπαϊκή περιφέρεια (PIGS ίσον Portugal, Ireland, Greece, Spain), αλλά τη Γαλλία. Επιπλέον, σε σχέση με το 2012, η αρχιτεκτονική της Ευρωζώνης είναι σήμερα ισχυρότερη, ενώ η ΕΚΤ διαθέτει εργαλεία που δεν υπήρχαν τότε. Προσώρας, ωστόσο, η Κεντρική Τράπεζα και το Eurogroup αρνούνται να παρέμβουν περαιτέρω, καλώντας τις κυβερνήσεις να διορθώσουν τα δημοσιονομικά τους και επισημαίνοντας ότι η αποκατάσταση της εμπιστοσύνης των αγορών στη γαλλική οικονομία αποτελεί πρωτίστως ευθύνη της κυβέρνησής της. Κοινώς, «ψηφίστε προϋπολογισμό τέτοιο που θα αντιμετωπιστεί θετικά από τις αγορές».
Επιτόκια και ακριβό χρήμα
Ετσι, οι κυβερνήσεις βρίσκονται μπροστά σε μια δύσκολη εξίσωση: πρέπει να χρηματοδοτήσουν άμυνα, ενεργειακές παρεμβάσεις, κοινωνική προστασία, πράσινες επενδύσεις και αντιμετώπιση του Δημογραφικού, ενώ ταυτόχρονα καλούνται να μειώσουν ελλείμματα και χρέος. Αλλά όσο οι αποδόσεις των ομολόγων παραμένουν υψηλές, τόσο μεγαλύτερο μέρος των κρατικών προϋπολογισμών θα κατευθύνεται στους τόκους αντί σε επενδύσεις ή κοινωνικές δαπάνες.
Οι αποδόσεις των κρατικών ομολόγων των ευρωπαϊκών χωρών εκτινάσσονται, την ώρα ακριβώς που οι κυβερνήσεις χρειάζονται περισσότερα και φθηνότερα και όχι λιγότερα και ακριβότερα χρήματα. Οι χρηματοδοτικές ανάγκες για τις παντός είδους αναγκαίες δαπάνες είναι τεράστιες σε όλες τις χώρες. Μόνο για τις αμυντικές δαπάνες, υπό τις συνεχείς παροτρύνσεις-απειλές του Ντόναλντ Τραμπ, αλλά και τον αδιαμφισβήτητο πραγματικό ρωσικό κίνδυνο, η Oxford Economics υπολογίζει ότι το τρέχον σενάριο των ευρωπαϊκών αμυντικών δαπανών μπορεί να αυξήσει τις μακροπρόθεσμες αποδόσεις των ομολόγων κατά 40-50 μονάδες βάσης στις δημοσιονομικά πιο πιεσμένες οικονομίες.
Η «πληγή» του χρέους
Το παγκόσμιο χρέος έχει αυξηθεί στα 365 τρισ. δολάρια στο πρώτο εξάμηνο του 2026, στο 311% του παγκόσμιου ΑΕΠ. Οι προηγμένες οικονομίες δαπάνησαν πάνω από 3,3 τρισ. δολάρια για τόκους πέρυσι σύμφωνα με το Institute for International Finance (IIF). Το IIF κρούει τον κώδωνα του κινδύνου, σημειώνοντας πως «οι κυβερνήσεις των ώριμων αγορών δαπανούν πλέον περισσότερα για έξοδα τόκων από όσα επενδύει ο κόσμος στην AI, στην άμυνα και την ενέργεια» και πως «το χρέος έχει γίνει περισσότερο πολιτικό ζήτημα παρά μακροχρηματοπιστωτικό, δημιουργώντας έναν φαύλο κύκλο μεταξύ εκλογών και βραχυπρόθεσμων πρόχειρων λύσεων και μιας μακροπρόθεσμης ευπάθειας καθώς φθίνει η οριακή χρησιμότητα του υψηλότερου χρέους».
Το IIF ανησυχεί περισσότερο για τις οικονομίες υψηλού εισοδήματος παρά για τις αναπτυσσόμενες ή αναδυόμενες οικονομίες. Ετσι, στην Ευρωζώνη η «πληγή» του δημόσιου χρέους αφορά πλέον πρωτίστως κάποιες πιο ισχυρές οικονομίες, όπως της Γαλλίας και της Ιταλίας. Μέχρι το 2030 οι 4 μεγαλύτερες χώρες-οικονομίες της Ευρωζώνης καλούνται να αναχρηματοδοτήσουν χρέος σχεδόν 4,5 τρισ. ευρώ, το οποίο εκδόθηκε σε περιόδους εξαιρετικά χαμηλών επιτοκίων. Οι κρατικοί τίτλοι που λήγουν πρέπει να καλυφθούν με νέο δανεισμό, με επιτόκια άνω του 3,5%, δημιουργώντας έτσι μια επικίνδυνη απειλή για το κόστος εξυπηρέτησης του χρέους.
Η Γαλλία
Η μία από τις δύο «ατμομηχανές» της ευρωπαϊκής οικονομίας, η γαλλική, κλυδωνίζεται εδώ και πολύ καιρό. Το πρόσφατο sell-off των γαλλικών ομολόγων και η εκτίναξη των αποδόσεών τους ώθησε το Διεθνές Νομισματικό Ταμείο να στείλει αυστηρό μήνυμα στο Παρίσι: «Βάλτε σε τάξη τα δημοσιονομικά σας». Εκεί εντοπίζεται το μείζον πρόβλημα της γαλλικής οικονομίας. Η χώρα από το 2019 δεν έχει καταφέρει να συγκρατήσει το δημοσιονομικό της έλλειμμα εντός των προβλεπόμενων ορίων των κανόνων της Κομισιόν. Το δε γαλλικό δημόσιο χρέος έχει φτάσει τα 3,5 τρισ. ευρώ, στο 120% του ΑΕΠ. Οι δαπάνες για την πληρωμή των τόκων αυξάνονται κατακόρυφα. Για πρώτη φορά στον προϋπολογισμό οι δαπάνες για εξυπηρέτηση του χρέους είναι μεγαλύτερες (75 δισ. ευρώ) από τις αμυντικές και τις εκπαιδευτικές. Σύμφωνα με τον υπουργό Οικονομικών Ρολάν Λεσκίρ, θα αγγίξουν τα 100 δισ. το 2030, καθώς η χώρα πρέπει να αναχρηματοδοτήσει χρέος 1,3 τρισ. έως τότε.
Οι αγορές και οι επενδυτές δείχνουν επιδεικτικά ότι δεν εμπιστεύονται τη γαλλική οικονομία – πρωτίστως την αποτελεσματικότητα στην εξυγίανση των δημοσιονομικών της. Γι’ αυτό απαιτούν μεγαλύτερη απόδοση για να αγοράσουν γαλλικό χρέος. Αλλά τότε αρχίζει ο επικίνδυνος φαύλος κύκλος, καθώς όσο συμβαίνει αυτό, τόσο δυσκολεύεται το Παρίσι να σταθεροποιήσει τα δημοσιονομικά του.
Ολα αυτά αποκτούν πρόσθετη σημασία λόγω της σύνθεσης των κατόχων του γαλλικού χρέους. Περισσότερο από το μισό βρίσκεται στα χέρια ξένων επενδυτών, ορισμένοι εκ των οποίων ήδη, λόγω της επιδείνωσης του κλίματος, έχουν αρχίσει να περιορίζουν την έκθεσή τους στη Γαλλία. Πρώτοι οι Ιάπωνες, που στρέφονται στα εγχώρια κρατικά ομόλογα, καθώς πλέον είναι σαφώς πιο προσιτά για τους ίδιους. Η ισχυρή δυσπιστία των αγορών είναι εμφανής. Η κυβέρνηση προχώρησε σε περικοπές δαπανών 54 δισ. ευρώ στον προϋπολογισμό του 2027. Εκεί κλιμακώνεται ο πολιτικός κίνδυνος. Ο προϋπολογισμός δεν πρόκειται να ψηφιστεί από την Εθνοσυνέλευση υπό την άρνηση των κομμάτων των Μαρίν Λεπέν και Ζαν Μελανσόν και θα «κλειδωθεί» με ειδική διάταξη.
Ολα τα παραπάνω δηλαδή δεν εξελίσσονται σε πολιτικό κενό. Η Γαλλία φλέγεται στην κυριολεξία από πρωτοφανείς κινητοποιήσεις των μαθητών που βρίσκονται στους δρόμους επί εβδομάδες και άγριες συγκρούσεις με την Αστυνομία. Αλλά έχει και προεδρικές εκλογές σε 6 μήνες, με φαβορί τη Λεπέν να διαδεχθεί τον Εμανουέλ Μακρόν στο Μέγαρο των Ηλυσίων.
Η Ισπανία
Η στεγαστική κρίση σε συνδυασμό με την ανεπάρκεια της κυβέρνησης Σάντσεθ στο Μεταναστευτικό οδήγησε την Ισπανία σε πολιτική κρίση και αβεβαιότητα, που μεταφέρθηκε αμέσως στην αγορά ομολόγων. Η απόδοση του ισπανικού 10ετούς διαμορφώνεται κοντά στο 4,08%, έχοντας αυξηθεί από τις αρχές Σεπτεμβρίου κατά 26 μονάδες βάσης.
Ασφαλώς η στεγαστική κρίση προϋπήρχε της έξωσης της 87χρονης -και αείμνηστης πλέον- Μαρικάρμεν Αμπασκάλ, που έγινε αφορμή της έκρηξης μιας κοινωνίας που ασφυκτιούσε από την άνοδο των ενοικίων, την περιορισμένη προσφορά κατοικιών και τη συγκέντρωση της ζήτησης στη Μαδρίτη και άλλα μεγάλα αστικά κέντρα.
Ο Πέδρο Σάντσεθ απάντησε με δύο κατεπείγοντα διατάγματα, που προέβλεπαν ισχυρότερη προστασία για τους ενοικιαστές και μέτρα για τη ρύθμιση της αγοράς ενοικίων. Καταψηφίστηκαν στο Κοινοβούλιο και ακολουθούν εκλογές. Η χώρα διαθέτει σημαντικά πλεονεκτήματα, έχοντας ανεπτυγμένη βαριά βιομηχανία, τρομερές τουριστικές επιδόσεις και πετύχει ισχυρούς ρυθμούς ανάπτυξης, ωστόσο υστερεί ακόμα στην ουσιαστική δημοσιονομική εξυγίανση.
Το ιταλικό «τέρας»
Στην Ιταλία, ο υπουργός Οικονομίας Τζιανκάρλο Τζορτζέτι προειδοποίησε ότι το κόστος εξυπηρέτησης του χρέους αυξάνεται με ανησυχητικό ρυθμό, συνδέοντας τις πιέσεις με τις γεωπολιτικές εντάσεις και τον κίνδυνο παρατεταμένου πληθωρισμού.
Η Ιταλία έχει ένα από τα μεγαλύτερα βάρη δημόσιου χρέους παγκοσμίως, ενώ μάχεται για να βγει από τη διαδικασία υπερβολικού ελλείμματος. Η Κομισιόν προέβλεπε την άνοιξη ότι το χρέος θα αυξηθεί από 137,1% του ΑΕΠ πέρυσι σε 138,5% φέτος και στο 139,2% το 2027. Παράλληλα, η ανάπτυξη αναμένεται μόλις στο 0,5% φέτος και στο 0,6% το 2027. Οταν μια οικονομία αναπτύσσεται με τόσο χαμηλές ταχύτητες, η αποκλιμάκωση ενός τεράστιου χρέους γίνεται απείρως δυσκολότερη. Η απόδοση του 10ετούς ιταλικού ομολόγου ξεπερνάει το 4,5%, όταν το 2020 κινείτο ακόμη και κάτω του 1%. Μέχρι το 2030 η Ιταλία πρέπει να αναχρηματοδοτήσει χρέος συνολικού ύψους 1,39 τρισ., ενώ μόνο το 2027 οι ανάγκες φτάνουν στα 426,3 δισ. ευρώ.
Η πρωθυπουργός Τζόρτζια Μελόνι ζήτησε από την Κομισιόν χαλάρωση των δημοσιονομικών κανόνων, καθώς ο πληθωρισμός -εκτοξεύτηκε στο 4,2%, υψηλό τριετίας τον Σεπτέμβριο- από την ακριβή ενέργεια πιέζει την οικονομία, ιδίως όμως τα νοικοκυριά και τις επιχειρήσεις. Συμπαρατασσόμενη με το αντίστοιχο ελληνικό αίτημα, ζητεί ένα μέρος των πρόσθετων εσόδων από έμμεσους φόρους, όπως ο ΦΠΑ, να χρησιμοποιηθεί για προσωρινά και στοχευμένα μέτρα που θα μειώσουν τις επιπτώσεις των υψηλών τιμών ενέργειας.
Germany
Στη Γερμανία η δημοσιονομική εικόνα είναι πολύ καλύτερη, αλλά τα προβλήματα είναι εξίσου σημαντικά. Το χρέος του ομοσπονδιακού κράτους ανήλθε σε 1.840,4 δισ. ευρώ, αυξημένο κατά 6,2% σε σχέση με το 2024 σύμφωνα με τη Γερμανική Στατιστική Υπηρεσία. Είναι ωστόσο μόλις στο 63,5% του ΑΕΠ, με πρόβλεψη η χρονιά να κλείσει φέτος οριακά κάτω από το 66%. Το 2027 η χώρα θα χρειαστεί να αναχρηματοδοτήσει χρέος 357 δισ. και μέχρι το 2030, 1 τρισ. ευρώ. Εννοείται βεβαίως ότι ούτε τα γερμανικά ομόλογα απέφυγαν την εκτόξευση αποδόσεων.
Η κυβέρνηση αναθεώρησε την περασμένη Πέμπτη την πρόβλεψη για την ανάπτυξη φέτος στο 1,3% (από 0,5% τον Απρίλιο), καθώς η γερμανική οικονομία αποδείχθηκε ανθεκτικότερη του αναμενομένου. Το εξωτερικό εμπόριο δίνει φέτος την ώθηση στη μεγαλύτερη οικονομία της Ευρώπης.
Ο ισχνός αναπτυξιακός ρυθμός περιγράφει το πραγματικό δομικό πρόβλημα της γερμανικής οικονομίας, η οποία εδώ και 6 χρόνια αναπτύσσεται με τον μικρότερο ρυθμό μεταξύ των χωρών της G7. Η πανδημία και ο πόλεμος στην Ουκρανία με τις επάλληλες κρίσεις που ακολούθησαν (ενεργειακή, πληθωριστική, επιτοκιακή) επιδείνωσαν μια ήδη θολή εικόνα για το γερμανικό αναπτυξιακό μοντέλο. Αυτό που βασίστηκε στις εξαγωγές, στη βιομηχανία, στο φθηνό ρωσικό φυσικό αέριο και στη σοβαρή παγκόσμια ζήτηση και αντιμετωπίζει πλέον ισχυρές πιέσεις. Ιδίως η αυτοκινητοβιομηχανία αντιμετωπίζει τον ισχυρό κινεζικό ανταγωνισμό και αμερικανικά εμπόδια, ενώ η ενεργειακή μετάβαση και η γεωπολιτική αναστάτωση εκτοξεύουν το παραγωγικό κόστος των γερμανικών βιομηχανιών. Παράλληλα, η χώρα χρειάζεται τεράστιες επενδύσεις στις παραμελημένες υποδομές, σε συγκοινωνιακά και ψηφιακά δίκτυα, ακόμη και στην αγορά ακινήτων, ενώ η κυβέρνηση του Φρίντριχ Μερτς -του οποίου η δημοτικότητα έχει καταρρεύσει- δεσμεύτηκε για δραματική αύξηση των αμυντικών δαπανών.
Britain
Αν και εκτός Ε.Ε., κάθε οικονομική εξέλιξη στη Βρετανία επηρεάζει και την ευρωπαϊκή πορεία. Η χώρα βρίσκεται σε σχετική πίεση λόγω της μεγέθυνσης του δημόσιου χρέους, που σήμερα αγγίζει το 95% του ΑΕΠ, από 85% το 2020. Τον περασμένο Ιούλιο, στην ετήσια αξιολόγησή του για τις προοπτικές των επόμενων ετών, το Γραφείο για τη Δημοσιονομική Ευθύνη (OBR) ανέφερε ότι η απλή διατήρηση του χρέους στο τρέχον επίπεδο απαιτεί αυξήσεις φόρων και περικοπές δαπανών 120 δισ. ευρώ ετησίως.
Ο κρατικός δανεισμός της χώρας ανήλθε τον περασμένο Αύγουστο στα 22 δισ. ευρώ, 20% επιπλέον από πέρυσι και πάνω από τις επίσημες προβλέψεις, ενώ οι δαπάνες για την εξυπηρέτηση του δημόσιου χρέους κατέγραψαν τον υψηλότερο Αύγουστο από το 1977 που ξεκίνησαν οι μηνιαίες καταγραφές
Η χώρα, το City για την ακρίβεια, βιώνει την αποχώρηση εταιρειών και την εκροή σημαντικών κεφαλαίων προς άλλους ελκυστικότερους προορισμούς την τελευταία διετία λόγω μεγάλων φορολογικών επιβαρύνσεων. Παράλληλα, η απόδοση των βρετανικών κρατικών ομολόγων έχει απογειωθεί σε δυσθεώρητα ύψη. Πριν από δέκα ημέρες το 30ετές ξεπέρασε το 6% για πρώτη φορά από το 1998, καθιστώντας τη χώρα την πρώτη των G7 που ξεπέρασε αυτό το όριο μετά το 2012.
Κοινωνική αναταραχή
Η Ευρώπη φλέγεται στην κυριολεξία και στο κοινωνικό της οικοδόμημα. Στη Γαλλία έχουμε πρωτοφανείς σε έκταση, ένταση και διάρκεια μαθητικές κινητοποιήσεις, που ακολούθησαν τις αντίστοιχες στη Γερμανία και «μεταγγίστηκαν» στο Βέλγιο, στην Ισπανία κυριαρχούν η στεγαστική κρίση και το Μεταναστευτικό, σε άλλες το φάντασμα της Ακροδεξιάς υπό τη μορφή της Λεπέν (Γαλλία), του AfD (Γερμανία) κ.ά. Υπάρχει δε επέκταση και σε χώρες εκτός Ευρωζώνης: στην Αλβανία συνεχίζονται οι καθημερινές κινητοποιήσεις επί 4 μήνες για την επένδυση του γαμπρού του Τραμπ, ενώ στη Ρουμανία και στη Σερβία οδήγησαν σε πρόωρες εκλογές.
Ολα αυτά συνθέτουν ένα τοπίο πανευρωπαϊκής σχεδόν πολιτικής και κοινωνικής αστάθειας και ρευστότητας, από το οποίο λίγες χώρες παραμένουν αλώβητες, δημιουργώντας εικόνα αλλά και πραγματικότητα σταθερότητας και ασφάλειας, ανάμεσά τους ευτυχώς και η Ελλάδα. Το σκηνικό αυτό προβληματίζει ακόμα περισσότερο καθώς επίκεινται εκλογές σε 9 ευρωπαϊκές χώρες από τα τέλη Νοεμβρίου και στη διάρκεια του 2027 που θα αναδιαμορφώσουν άρδην την ευρωπαϊκή πολιτική αρχιτεκτονική, καθώς πρόκειται για τρεις μεγάλες χώρες (Γαλλία, Ιταλία και Ισπανία) και άλλες όπως η Ελλάδα, η Φινλανδία, η Σλοβακία, η Πολωνία και οι βαλτικές Λετονία και Εσθονία.
Ο εκλογικός κύκλος
Ο εκλογικός κύκλος ξεκινάει από την Ισπανία στις 29 Νοεμβρίου. Ο απερχόμενος, με δύο θητείες, πρωθυπουργός Σάντσεθ επιχειρεί να μετατρέψει τις εκλογές σε δημοψήφισμα για το οικονομικό και κοινωνικό μοντέλο της χώρας αντιπαραθέτοντας τη δική του ατζέντα με τη συντηρητική, υποστηρίζοντας γι’ αυτήν ότι απειλεί να ανατρέψει κοινωνικές κατακτήσεις. Η αντιπολίτευση σύσσωμη τον κατηγορεί για παντελή ανικανότητα, αποτυχία στην οικονομία, στην ακρίβεια, στο Μεταναστευτικό και το στεγαστικό πρόβλημα.
Το αποτέλεσμα από τις ισπανικές κάλπες θα αποτελέσει «σηματωρό» ευρύτερων εξελίξεων στην Ευρώπη. Ηττα του Σάντσεθ θα σημάνει αποκαθήλωση του πιο σημαντικού από τους ελάχιστους πλέον σοσιαλδημοκράτες ηγέτες που βρίσκονται στο τιμόνι ευρωπαϊκών χωρών. Επιπλέον, θα δοκιμαστεί εν τοις πράγμασι η δυνατότητα, για πρώτη φορά, σχηματισμού βιώσιμης συμμαχικής κυβέρνησης του Λαϊκού Κόμματος του Αλμπέρτο Νούνιεθ Φεϊχό με το ακροδεξιό VOX.
Στη Γαλλία, ο πρώτος γύρος των προεδρικών εκλογών θα διεξαχθεί στις 18 Απριλίου 2027. Με τον Μακρόν εκτός κάδρου και αυτή την ώρα με πάνω από 25 υποψήφιους, οι δημοσκοπήσεις δίνουν ασφαλές προβάδισμα στη Λεπέν, με αντίπαλο στον δεύτερο γύρο τον Μελανσόν της σκληρής Αριστεράς. Η πιθανή ανάδειξη της Λεπέν στην προεδρία θα σημάνει μια εντυπωσιακή αλλαγή σελίδας στα γαλλικά πολιτικά χρονικά, με ισχυρή επιρροή σε ολόκληρη τη Γηραιά Ηπειρο.
Το «όπλο» της Μελόνι
Στην Ιταλία, οι εκλογές αναμένονται το αργότερο μέχρι τον Δεκέμβριο του 2027. Η Τζόρτζια Μελόνι θα διεκδικήσει την επανεκλογή της με όπλο το ότι κατόρθωσε να επιβιώσει χωρίς ιδιαίτερους κλυδωνισμούς ως πρωθυπουργός – και μάλιστα σε ένα ιδιαίτερα δύσκολο εσωτερικό και διεθνές περιβάλλον. Εχει την πρωτοκαθεδρία στις δημοσκοπήσεις. Απέναντί της, τα κόμματα της Κεντροαριστεράς, με κυριότερο το Δημοκρατικό Κόμμα και επικεφαλής την Ελι Σλάιν, αλλά και το Κίνημα των 5 Αστέρων υπό τον πρώην πρωθυπουργό Τζουζέπε Κόντε.
Κλειδί πιθανόν να αναδειχθεί ο νέος εκλογικός νόμος που ψηφίστηκε την περασμένη Τρίτη, καθώς προβλέπει μπόνους εδρών (έως 70 στη Βουλή και 35 στη Γερουσία) για το κόμμα ή τον συνασπισμό που θα ξεπεράσει το 42% των ψήφων. Αστάθμητος παράγοντας, το νεοεμφανιζόμενο κόμμα της Ακροδεξιάς του ευρωβουλευτή και πρώην στρατηγού Ρομπέρτο Βανάτσι, που αποχώρησε από τη Λέγκα του Ματέο Σαλβίνι, ο οποίος παραμένει σύμμαχος της Μελόνι.
Από τις άλλες χώρες ξεχωρίζουν οι αναμετρήσεις στην Ελλάδα, όπου το διακύβευμα αφορά τη συνέχιση της εξυγιαντικής και αναπτυξιακής πορείας της οικονομίας σε περιβάλλον πολιτικής σταθερότητας, αλλά και στην Πολωνία, όπου θα συγκρουστούν για πολλοστή φορά οι φιλοευρωπαϊκές δυνάμεις με τους ευρωσκεπτικιστές.

