
Houses see risks despite improved debt...
The de-escalation The Greek debt is not sufficient to delete severe the risk areas seen by the international rating agencies.
Geopolitics tensions, high cost loan, international Economic uncertainty, political risk and possible budgetary pressures threaten to test the resilience of the Greek economy, Citigroup says in a report.
In particular, according to the US house, we are now in the midst of a particularly active period of credit rating for Greece, which has already started on a positive note.
Over the next few weeks, interest will turn to S&P houses and Fitch, where it is estimated that there is room for further outlook upgrades.
However, according to the US bank, credit rating upgrades will not take place until 2027.
Greece is entering an election year, the result of which will indicate whether there is a social consensus on fiscal welfare and structural reforms.
Since this commitment is renewed over the medium term, Greece could return to ratings in the category «A» By 2030, recovering the pre-crisis status, Citi notes and continues:
At the same time, the trust of the markets in Greek government bonds (GGBs) has already begun to be reflected, assisted by the favourable overall debt structure, which has acted as an important one. «pillow» in recent episodes of increase in yields.
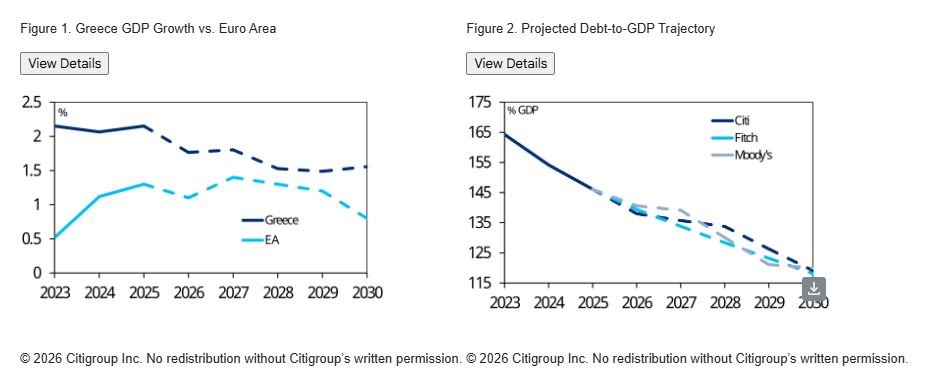
Are new upgrades coming?
According to the Citi, the image of the Greece The last few years have been positive.
The economy is growing dynamically (+2.1% in 2025), structural reforms are continuing and the government's fiscal policy has so far managed to balance successfully between support for growth and debt reduction.
The rating agencies are expected to continue to respond to these positive economic developments, although for further credit rating upgrades we will need to wait until 2027.
By the spring of 2025, Greek government bonds (GGBs) had already recovered the investment tier from all key rating houses, but the positive progress of the Greek credit assessment still has room to continue.
We are now in the midst of a special period of evaluation, which started dynamically, with the upgrading of prospects from «fixed» In «positive» by Moody’s and Morningstar, as well as the BBB+ upgrade by Scope Ratings.
Next in line for possible credit revisions is the S&P, which is expected to carry out an assessment on 23 October, and Fitch, which is expected to carry out an assessment on 6 November.
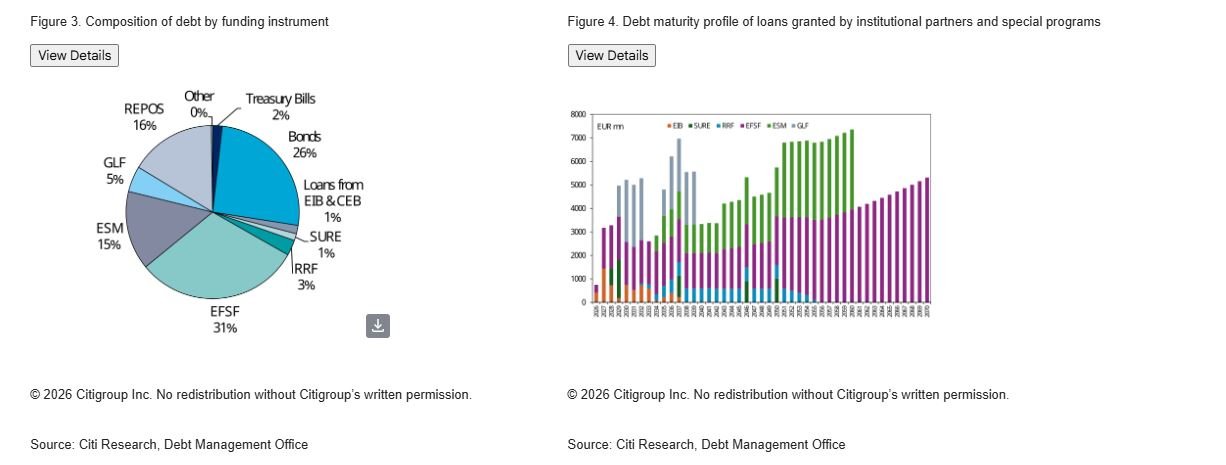
At the time of drafting the text, both houses assess the country with a BBB rating and stable prospects.
It is considered that there is room for both houses to upgrade The Commission's proposal is based on the principle of subsidiarity. «positive» in their forthcoming ratings, thanks to the ongoing debt reduction.
However, we believe that credit rating upgrades are unlikely before 2027.
All key rating agencies have reported improvement public finance and medium-term development potential as factors that could lead to positive credit.
The current government has so far maintained the commitment the country's budgetary position improved, while recent communications on early debt repayment plans are another positive message in this regard.
In June, Greece repaid early loans of 6.94 billion euros from the Greek Loan Facility (GLF).
For the framework, GLF consists of bilateral loans to Greece from 14 Eurozone countries, agreed in 2010 for a total amount of €52.9 billion, with initial expirations extending until 2041.
From the initial amount, today, it remains outstanding EUR 26.3 billion, which the country aims to repay fully by 2031, about 10 years earlier than the original timetable.
Loans from the EIB GLF είναι τα ακριβότερα μεταξύ των δανείων που συνδέονται με την περίοδο των ελληνικών προγραμμάτων διάσωσης, ενώ έχουν και σχετικά μικρότερες διάρκειες.
Αυτό σημαίνει ότι η στρατηγική της χώρας να χρησιμοποιεί διαθέσιμα κεφάλαια για την επιτάχυνση της αποπληρωμής τους όχι μόνο στέλνει ένα θετικό μήνυμα στις αγορές, αλλά συμβάλλει επίσης στη βελτίωση του προφίλ δανεισμού της χώρας.
Πιο πρόσφατα, η Ελλάδα δεσμεύθηκε επίσης να πραγματοποιήσει πρόσθετες πρόωρες αποπληρωμές χρέους συνολικού ύψους 5,9 δισ. ευρώ το 2026. Το ποσό αυτό περιλαμβάνει 1,2 δισ. ευρώ εντόκων γραμματίων του Δημοσίου, 2,2 δισ. ευρώ ελληνικών κρατικών ομολόγων που λήγουν τον Δεκέμβριο του 2027 και €2,5 δισ. δανείων από τον European Financial Stability Facility (EFSF), με λήξεις το 2027 και το 2028.
Ο EFSF αποτελείται από δάνεια που χορηγήθηκαν από την ΕΕ κατά τη διάρκεια της κρίσης κρατικού χρέους και ανέρχονται συνολικά σε 141,8 δισ. ευρώ, τα οποία πρόκειται να αποπληρωθούν πλήρως έως το 2070.
Έως το τέλος του 2026, το ανεξόφλητο ποσό που θα πρέπει να αποπληρωθεί προς την ΕΕ για τα κεφάλαια του EFSF θα ανέρχεται περίπου σε 121,8 δισ. ευρώ.
Αξίζει να σημειωθεί ότι τα δάνεια του EFSF είναι ιδιαίτερα ευνοϊκά ως προς τους όρους τους (αν και εξακολουθούν να είναι ακριβότερα από τα δάνεια του ESM).
Ως εκ τούτου, η πρόωρη repayment τους, στην πράξη, αυξάνει τον κίνδυνο επιδείνωσης του μέσου κόστους του συνολικού χρέους, καθώς αυξάνει την έκθεση της χώρας στις αγορές.
Ωστόσο, αυτή η επίπτωση έχει μέχρι στιγμής περιοριστεί, καθώς η χώρα έχει χρησιμοποιήσει τα έσοδα από την επαναϊδιωτικοποίηση των ελληνικών τραπεζών για τη χρηματοδότηση αυτών των πρόωρων αποπληρωμών, αντί να εκδώσει νέα ομόλογα στις αγορές.
Ωστόσο, οι οίκοι αξιολόγησης αναμένεται να παραμείνουν επιφυλακτικοί ως προς την αναβάθμιση της πιστοληπτικής αξιολόγησης, προτού υπάρξει κάποια ένδειξη ότι οι δεσμεύσεις για δημοσιονομική σύνεση και διαρθρωτικές μεταρρυθμίσεις των τελευταίων ετών θα συνεχιστούν σε μεσοπρόθεσμο ορίζοντα.
The βουλευτικές εκλογές του 2027, οι οποίες αναμένεται να διεξαχθούν τον Μάιο και το αργότερο έως τις 25 Ιουλίου, αποτελούν, κατά την άποψή μας, βασικό καταλύτη για τον επόμενο κύκλο αναβαθμίσεων της πιστοληπτικής αξιολόγησης. Το αποτέλεσμα των εκλογών αναμένεται να καταδείξει με σαφήνεια κατά πόσο εξακολουθεί να υφίσταται η δημόσια στήριξη για τη δημοσιονομική πειθαρχία και τις οικονομικές μεταρρυθμίσεις και, ως εκ τούτου, κατά πόσο αυτές παραμένουν πολιτικά εφικτές.
Παρότι πολλά μπορεί να αλλάξουν από σήμερα έως τις εκλογές, οι πιο πρόσφατες δημοσκοπήσεις δείχνουν ότι αυτό εξακολουθεί να είναι πιθανό.
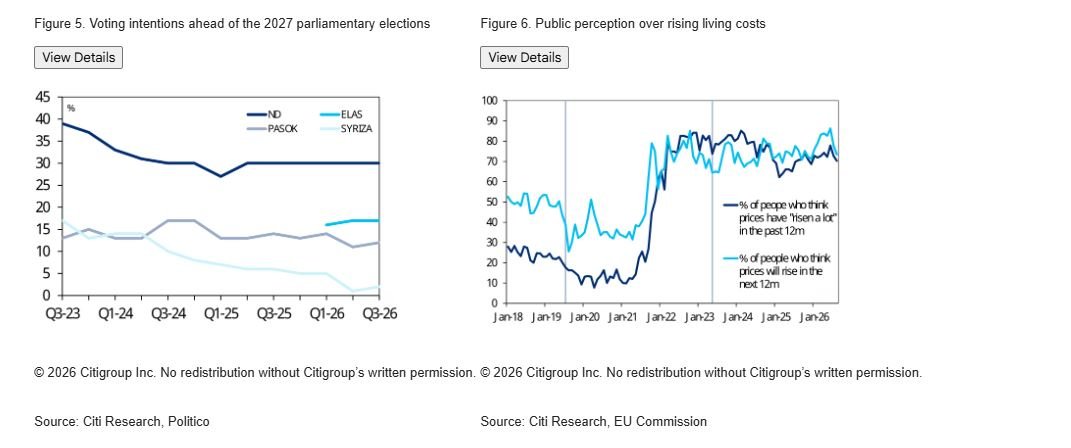
Πράγματι, παρά το γεγονός ότι η στήριξη προς το κυβερνών συντηρητικό κόμμα (Νέα Δημοκρατία) έχει υποχωρήσει κατά τα τελευταία τρία χρόνια, εξακολουθεί να προηγείται σημαντικά των βασικών κομμάτων της αντιπολίτευσης, δηλαδή της Ελληνικής Αριστερής Συμπαράταξης (ΕΛΑΣ), η οποία συγκεντρώνει σήμερα περίπου 17% στις προθέσεις ψήφου, και του Πανελλήνιου Σοσιαλιστικού Κινήματος (PASOK), με περίπου 12%.
Ωστόσο, η πρωτιά στις δημοσκοπήσεις δεν σημαίνει κατ’ ανάγκη ότι ένα κόμμα μπορεί να εξασφαλίσει την πλειοψηφία στο κοινοβούλιο, κάτι που είναι απαραίτητο για την υλοποίηση μιας οικονομικής και δημοσιονομικής ατζέντας που θα ήταν θετική από πλευράς πιστοληπτικής αξιολόγησης.
Οι επόμενοι μήνες θα είναι καθοριστικοί για τη διαμόρφωση του εκλογικού αποτελέσματος, καθώς η Νέα Δημοκρατία διεκδικεί μια τρίτη συνεχόμενη κυβερνητική θητεία.
Η πιθανότητα επιτυχίας της εξαρτάται κυρίως από την ικανότητα του κόμματος να επαναπροσελκύσει ψηφοφόρους που την ψήφισαν το 2019 και το 2023 και οι οποίοι σήμερα εμφανίζονται δυσαρεστημένοι. Σύμφωνα με τις δημοσκοπήσεις, οι ψηφοφόροι αυτοί αντιπροσωπεύουν περίπου το 50% των αναποφάσιστων.
Σε τελική ανάλυση, το ζήτημα θα κριθεί από το κατά πόσο το κόμμα θα μπορέσει να πείσει ότι διαθέτει αξιόπιστο σχέδιο για την αντιμετώπιση της δυσαρέσκειας των νοικοκυριών λόγω της αύξησης του κόστους διαβίωσης.
Γεωπολιτικοί κίνδυνοι
Η αύξηση των γεωπολιτικών κινδύνων δεν ευνοεί την υπόθεση για αναβαθμίσεις της πιστοληπτικής αξιολόγησης.
Υπάρχουν δύο βασικοί λόγοι για τους οποίους η Citι το υποστηρίζει αυτό:
THE first αφορά το ενδεχόμενο περαιτέρω κλιμάκωσης της σύγκρουσης Ρωσίας-Ουκρανίας ή περαιτέρω περιορισμού της στήριξης από άλλους συμμάχους του ΝΑΤΟ.
Αν και δεν αφορά ειδικά την Ελλάδα, συνδέεται με ένα ευρύτερο ζήτημα το οποίο οι οίκοι αξιολόγησης είναι πιθανό να συνυπολογίσουν στις τελικές τους εκτιμήσεις, καθιστώντας τους περισσότερο επιφυλακτικούς.
The Moody’s είναι ο οίκος αξιολόγησης που έχει εκφραστεί πιο έντονα ως προς αυτή την πτυχή, αναφέροντάς την ρητά ως παράγοντα που επιβαρύνει το πιστωτικό προφίλ όλων των ευρωπαϊκών μελών του ΝΑΤΟ, συμπεριλαμβανομένης της Ελλάδας.
Μέχρι σήμερα, οι αυξανόμενες ανάγκες των ευρωπαϊκών χωρών για υψηλότερες αμυντικές δαπάνες δεν φαίνεται να έχουν επηρεάσει τις αποφάσεις των οίκων αξιολόγησης.
Ωστόσο, μια σημαντική επιφύλαξη είναι ότι οι χώρες που αντιμετωπίζουν τη μεγαλύτερη στρατιωτική απειλή είναι ταυτόχρονα εκείνες που διαθέτουν καλύτερη δημοσιονομική ικανότητα για να την αντιμετωπίσουν, περιορίζοντας έτσι τις πιέσεις υποβάθμισης της πιστοληπτικής τους αξιολόγησης.
Δεν είναι σαφές για πόσο διάστημα αυτό θα είναι αρκετό ώστε να αποτρέψει τους οίκους αξιολόγησης από το να προχωρήσουν σε υποβαθμίσεις χωρών, όμως η πρόσφατη υποβάθμιση της Πολωνίας από τη Moody’s θα μπορούσε να αποτελεί ένδειξη ότι τα δεδομένα αρχίζουν να αλλάζουν.
Ειδικά για την Ελλάδα, θεωρούμε περιορισμένο τον κίνδυνο οι υψηλότερες ανάγκες για αμυντικές δαπάνες να επιδεινώσουν τη δυναμική του δημόσιου χρέους.
The Greece ήδη συγκαταλέγεται μεταξύ των χωρών του ΝΑΤΟ με τις υψηλότερες αμυντικές δαπάνες ως ποσοστό των μεγεθών της οικονομίας της, ενώ οι σχετικές δαπάνες αναμένεται να παραμείνουν σε γενικές γραμμές σταθερές.
Η κυβέρνηση έχει ήδη ανακοινώσει ένα 12ετές πρόγραμμα εκσυγχρονισμού ύψους 25 δισ. ευρώ για τη στήριξη της αμυντικής βιομηχανίας, το οποίο θα ενισχυθεί με 787 εκατ. ευρώ που έχουν ήδη εξασφαλιστεί μέσω του προγράμματος SAFE.
Το συνολικό αυτό ποσό δεν μεταβάλλει ουσιαστικά τα επίπεδα του δημόσιου χρέους της χώρας.
Second, οι αυξημένες τιμές του πετρελαίου τείνουν να συνδέονται με επιδείνωση του ισοζυγίου τρεχουσών συναλλαγών της Ελλάδας.
Το τελευταίο ήδη καταγράφει σημαντικό έλλειμμα (5,9% του ΑΕΠ το 2025) το οποίο αποτελεί μία από τις διαρθρωτικές αδυναμίες της οικονομίας.
Σε αυτό το πλαίσιο, η Ελλάδα παραμένει εισαγωγέας πετρελαίου και διαπιστώνουμε ότι ιστορικά υπάρχει αρνητική σχέση μεταξύ των τιμών του Brent και του ισοζυγίου τρεχουσών συναλλαγών της χώρας.
Παρότι η Ελλάδα διαθέτει σημαντική βιομηχανία διύλισης και τα πετρελαϊκά προϊόντα συγκαταλέγονται στις βασικές εξαγωγές της, η αρνητική επίδραση του υψηλότερου κόστους εισαγωγών που συνδέεται με την άνοδο των τιμών του πετρελαίου έχει γενικά υπερκαλύψει τα οφέλη από την αύξηση των εξαγωγικών εσόδων.
Χρέος
Περαιτέρω, σύμφωνα με τη Citi, εάν η Ελλάδα συνεχίσει στην πορεία μείωσης του χρέους και οικονομικών μεταρρυθμίσεων, ο στόχος της κυβέρνησης να αποκαταστήσει την αξιολόγηση Α που κατείχε πριν από την κρίση έως το 2030 είναι εφικτός.
Εξετάζοντας τους τρεις βασικούς οίκους αξιολόγησης, για την επίτευξη αυτού του στόχου απαιτούνται δύο ακόμη αναβαθμίσεις από τη Fitch και τη S&P και τρεις ακόμη θετικές αξιολογικές ενέργειες από τη Moody’s.
Εκτιμάται λοιπό ότι, ενώ ένα εκλογικό αποτέλεσμα που θα είναι φιλικό προς την πιστοληπτική αξιολόγηση θα μπορούσε να αρκεί για να οδηγήσει σε μία ακόμη αναβάθμιση, για τις υπόλοιπες οι οίκοι αξιολόγησης θα απαιτήσουν ενδείξεις διαρθρωτικών μεταρρυθμίσεων και μεταρρυθμίσεων που ενισχύουν την παραγωγικότητα.
Η λογική είναι ότι η ισχυρή δυναμική ανάπτυξης μπορεί πιθανότατα να επεκταθεί και στα επόμενα δύο χρόνια, κατά τα οποία η συμβολή των επενδύσεων στην ανάπτυξη αναμένεται να παραμείνει υψηλή.
Μετά από αυτό, μεσοπρόθεσμα, η ανάπτυξη θα εξαρτηθεί από το κατά πόσο η κυβέρνηση θα καταφέρει να αντισταθμίσει τις αρνητικές επιπτώσεις των δημογραφικών εξελίξεων.
Τρία στοιχεία θα είναι καθοριστικά για την αντιμετώπιση αυτής της πρόκλησης:
Η αύξηση του ποσοστού συμμετοχής στο εργατικό δυναμικό, το οποίο, παρότι έχει αυξηθεί τα τελευταία χρόνια, παραμένει πολύ χαμηλό, μόλις λίγο πάνω από το 53%.
Η αντιμετώπιση των κανονιστικών και δικαστικών αναποτελεσματικοτήτων μέσω μεταρρυθμίσεων.
The διασφάλιση της αποτελεσματικής απορρόφησης των πόρων του Μηχανισμού Ανάκαμψης και Ανθεκτικότητας (Recovery and Resilience Facility — RRF), ο οποίος, σύμφωνα με εκτίμηση της Moody’s, θα μπορούσε από μόνος του να ενισχύσει τον δυνητικό ρυθμό ανάπτυξης της Ελλάδας κατά 0,4 ποσοστιαίες μονάδες έως το 2030.
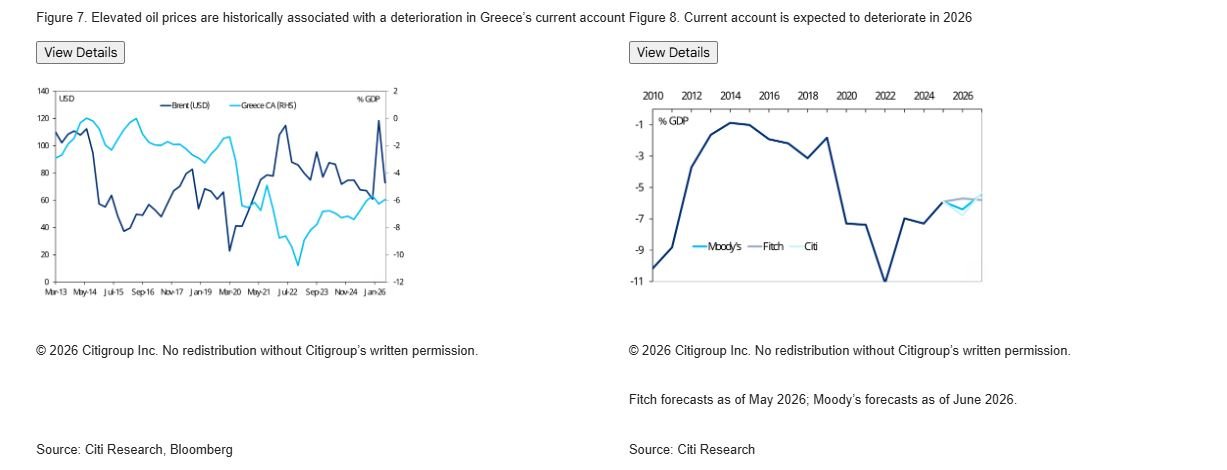
Η ευνοϊκή διάρθρωση του ελληνικού δημόσιου χρέους έχει λειτουργήσει ως σημαντικό «μαξιλάρι» για τα ελληνικά κρατικά ομόλογα (GGBs) κατά την πρόσφατη άνοδο των αποδόσεων των ομολόγων.
Παρότι μειώνεται σταδιακά, η πλειονότητα του ελληνικού δημόσιου χρέους —σήμερα περισσότερο από 70%— αποτελείται από δάνεια με ευνοϊκούς όρους (concessional loans) από τον επίσημο τομέα.
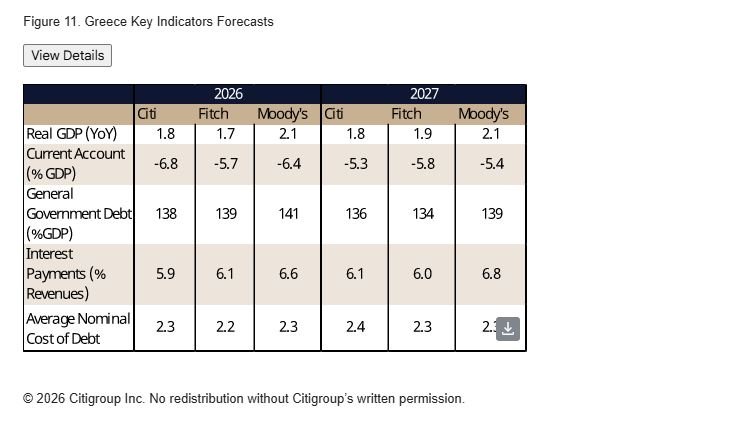
Αυτό μεταφράζεται σε μια συνολική διάρθρωση του χρέους που χαρακτηρίζεται από μεγάλη μέση διάρκεια, πάνω από 18 έτη, και χαμηλό κόστος δανεισμού, το οποίο εκτιμούμε κατά μέσο όρο στο 2,3% για το 2026.
Η συγκεκριμένη διάρθρωση μειώνει σημαντικά την ευαισθησία της δυναμικής του χρέους στις επιτοκιακές συνθήκες της αγοράς βραχυπρόθεσμα.
«Πιστεύουμε ότι αυτή η ευνοϊκή διάρθρωση του χρέους συνέβαλε στον περιορισμό της διεύρυνσης των spreads των ελληνικών κρατικών ομολόγων (GGBs) έναντι των γερμανικών ομολόγων (Bunds) τους τελευταίους μήνες, ενώ τα spreads χωρών όπως η Ιταλία και η Γαλλία διευρύνθηκαν σημαντικά περισσότερο» καταλήγει η Citi.
www.bankingnews.gr

