
ΤΕΛΕΥΤΑΙ ΕΝΗΜΕΡΩΣΗ 14:30
του Μάνου Χαχλαδάκη
Διάθεση να βγάλει μια ανοδική αντίδραση δείχνει η αγορά της Αθήνας έπειτα από ένα διήμερο ισχυρών πιέσεων, με τους αγοραστές να επιστρέφουν στις τράπεζες αφότου βρέθηκαν στο μάτι του κυκλώνα.
Ειδικότερα, ο Γενικός Δείκτης έχει κινηθεί μόνιμα σε θετικό έδαφος και πλέον διαπραγματεύεται στις 2.555 μονάδες με +1%, με τον τζίρο στα 40 εκατ. ευρώ, ενώ έχουν διακινηθεί 19 εκατ. τεμάχια.
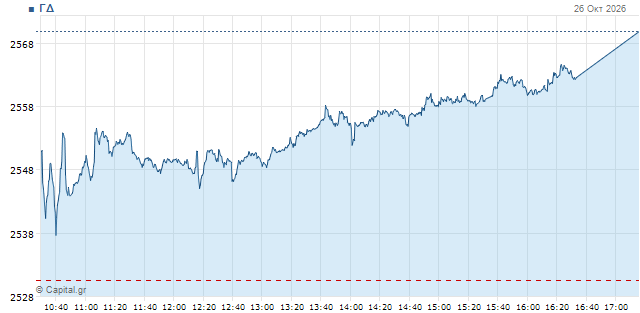
Ο τραπεζικός δείκτης ηγείται της ανόδου με +2,1% στις 2.892 μονάδες, ο FTSE της υψηλής κεφαλαιοποίησης κινείται στις 6.530 μον. με +1,1% και ο FTSEM της μεσαίας στις 3.020 μον. με +0,25%.
Με το το εξωτερικό περιβάλλον να είναι πιο υποστηρικτικό σήμερα, η Λεωφόρος Αθηνών επιστρέφει σε ανοδικό βηματισμό έπειτα από ένα μίνι sell-off στην ουσία το διήμερο Πέμπτη – Παρασκευή, με το οποίο ολοκληρώθηκε η περασμένη εβδομάδα οδηγώντας τον ΓΔ σε σωρευτικές απώλειες 3,18% στο σύνολο του πενθήμερου.
Μια ανάκαμψη σήμερα που διέρχεται από τον τραπεζικό κλάδο, στον οποίο εστίασαν κυρίως οι ρευστοποιήσεις, με τον ΔΤΡ να καταγράφει απώλειες 8,7% σε δύο μόνο συνεδριάσεις (και -6,6% στο πενθήμερο).
Η εικόνα σε επίπεδο ΓΔ θα μπορούσε δε να ήταν και πολύ καλύτερη αν δεν τον επιβάρυνε η ισχυρή πτώση της Allwyn λόγω Βραζιλίας, μετά την επανεκλογή Λούλα και η βαριά Coca Cola που διορθώνει ήπια μετά από ένα πενθήμεερο ανοδικό σερί.
Σε γενικές γραμμές βέβαια, η αγορά και σήμερα εναρμονίζεται με το γενικό κλίμα στην Ευρώπη, αλλά και ευρύτερα, καθώς η υποχώρηση των τιμών του πετρελαίου αφήνει περιθώριο περαιτέρω σταθεροποίησης στα ομόλογα, ευνοώντας έτσι τις μετοχές.
Σημειώνεται ότι θετικά στο κλίμα συμβάλει και η κίνηση – έκπληξη της Moody’s να μην υποβαθμίσει το αξιόχρεο της Γαλλίας την Παρασκευή (διατήρησε το Aa3 με το αρνητικό όμως outlook), ενώ η S&P διατήρησε στην δική της αξιολόγηση της ελληνικής οικονομίας το BBB με σταθερές προοπτικές.
Οι κινήσεις στο ταμπλό
Οι τράπεζες μαζεύουν ένα μέρος των πρόσφατων απωλειών, με τις συστημικές πλέον να ενισχύονται όλες κατά περισσότερο του 2%.
Η Eurobank στο +2,8%, η Πειραιώς στο +2,7%, η Alpha στο +2,1% και η ΕΤΕ στο +2%.
Η Κύπρου ενισχύεται επίσης κατά 1,9% και οι Optima με την Credia πιο ήπια περί του +0,9% και 0,5% αντίστοιχα.
Στην κορυφή του FTSE κινείται η Aegean με άλμα 3,2%, με τις ΔΕΗ και Cenergy περί του +2%.
Κέρδη άνω του 1% στον δείκτη σημειώνουν ακόμα οι Metlen, Βιοχάλκο και ΓΕΚ ΤΕΡΝΑ, που βλέπει να εκδηλώνεται εξαιρετικά ισχυρή ζήτηση για το ευρωομόλογο που εκδίδει.
Στον αντίποδα, η Allwyn δέχεται ισχυρές πιέσεις και υποχωρεί στα 11,1 ευρώ με -3,9%, καθώς η ανατροπή των προγνωστικών στην Βραζιλία με την επανεκλογή Λούλα επαναφέρει τα σύννεφα γύρω από την απαγόρευση του online gaming στην χώρα (δεδομένης της στρατηγικής της συμμετοχής στην Kaizen Gaming).
Πιέσεις στον ΓΔ ασκεί και το -0,9% της Coca Cola, ενώ η ΕΛΧΑ διαφοροποιείται αρνητικά από την ανάκαμψη του ομίλου επίσης με -0,9%
Στα mid caps ξεχωρίζει το ράλι άνω του 4% του Σαράντη και το +2,9% της ΕΧΑΕ, ενώ η Intralot υποχωρεί κατά 1,1%.
Στο σύνολο του ταμπλό 61 μετοχές κινούνται ανοδικά έναντι 38 πτωτικών.
Σε γενικότερο πλαίσιο, η ατζέντα της τρέχουσας εβδομάδας είναι “φορτωμένη” με γεγονότα, τα οποία αναμένεται να επηρεάσουν τις κινήσεις των επενδυτών, με δυναμική να ορίσουν κατεύθυνση στις αγορές.
Σημείο βασικής εστίασης αναμένεται να αποτελέσουν οι συνεδριάσεις των κεντρικών τραπεζών, την Τετάρτη της αμερικανικής Fed και ακολούθως την Πέμπτη της ΕΚΤ, παρότι και οι δύο είναι ευρέως αναμενόμενο ότι θα τηρήσουν στάση αναμονής αποφεύγοντας κάποια παρέμβαση στα επιτόκιά τους.
Στην Αθήνα, μεγάλη βαρύτητα θα δοθεί στην έναρξη των ανακοινώσεων αποτελεσμάτων εννεαμήνου των συστημικών τραπεζών, με την Eurobank να ανοίγει την αυλαία την Πέμπτη (29/10) και τις Πειραιώς και Alpha να ακολουθούν την Παρασκευή (ΕΤΕ στις 5/11), σε κάτι που θα μπορούσε να καταστήσει την πρόσφατη βύθιση ευκαιρία εισόδου.
Σε επίπεδο τεχνικής ανάλυσης για την εγχώρια αγορά, σύμφωνα με τον Ηλία Ζαχαράκη της Fast Finance το stop σε ημερήσιο γράφημα κατέβηκε πλέον στις 2.643 μονάδες σε κλείσιμο ημέρας για τον Γενικό Δείκτη. Το νέο χαμηλό στις 2.541 μονάδες αποτέλεσε το trigger για την ενεργοποίηση νέων πωλητών, με τον αναλυτή να επισημαίνει ότι ουσιαστικά, το πρώτο βασικό σενάριο, με στόχο τη ζώνη των 2.434–2.450 μονάδων, φαίνεται πλέον να συγκεντρώνει μεγαλύτερες πιθανότητες.
Η εικόνα διεθνώς
Όπως προαναφέρθηκε, οι τιμές του πετρελαίου παίρνουν μια “ανάσα” στο ανοδικό σπριντ που τρέχουν το τελευταίο διάστημα.
Το Brent στα 115,1 δολ. με -1,4% και το αμερικανικό WTI στα 101,1 δολ. με -2,1%.
Ωστόσο, το ευρωπαϊκό φυσικό αέριο συνεχίζει την ανοδική του πορεία, κινούμενο στα 95,4 ευρώ η μεγαβατώρα με +1,9%.
Στις μετοχές, τα συμβόλαια των δεικτών της Wall Street υποδεικνύουν διάθεση συγκρατημένης ανάκαμψης έπειτα από μία πτωτική εβδομάδα.
Τα futures του Dow Jones στο +0,4%, του S&P 500 στο +0,4% και του Nasdaq στο +0,7%.
Στην Ευρώπη οι δείκτες κινούνται κατά βάση σταθερά σε θετικό έδαφος με τους αγοραστές να διευρύνουν το προβάδισμά τους. Ο γερμανικός DAX στο +0,9%, ο βρετανικός FTSE 100 στο +0,5%, ο γαλλικός CAC 40 στο +0,8%, ο ιταλικός FTSE MIB στο +1,1%, ο ισπανικός IBEX πέριξ του αμετάβλητου και η πανευρωπαϊκή υψηλή κεφαλαιοποίηση του Stoxx 50 στο +0,7%.
Στην αγορά ομολόγων οι αποδόσεις δείχνουν σταθεροποιητικές τάσεις, με μια αισθητή υποχώρηση στους γαλλικούς τίτλους. Του δεκαετούς ΗΠΑ στο 4,99%, του γερμανικού στο 3,36%, του γαλλικού στο 4,95% και του ελληνικού στο 4,36%.
Τέλος, οι τιμές των μετάλλων κινούνται ελαφρώς υψηλότερα. Ο χρυσός στα 4.030 δολ. η ουγγιά με +0,6% και το ασήμι στα 54,2 δολ. με +0,5%.

