
== sync, corrected by elderman == @elder man
📊 Attention with analysts and limit up’s
🚀 We are going through the stage at which each exhibition of a foreign analyst launches a Greek share. Everyone's trying to «guess» which share The next exhibition will take off.Some, with strong wallets, might even make it...
⚠️ Yet those who blindly follow the reports are more likely to be destroyed.
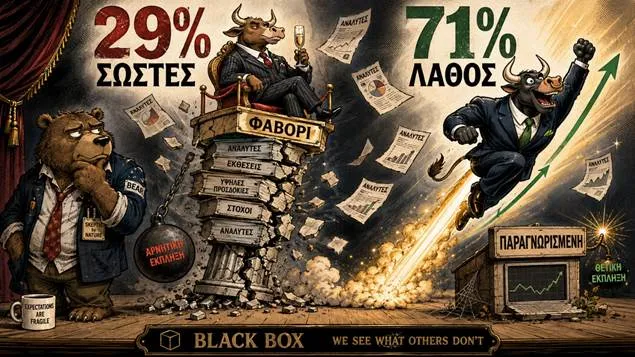
📉 The numbers are relentless. In a study by Dreman & Berry, which examined 66,100 consensual analyst estimates at a depth of 17 years, only 29% of predictions were verified, while in 59% of cases analysts missed 15% or more.
🌦️In a second study, for 1988–2006, analysts predicted an average annual profit increase of 21%, when the actual increase for S&P 500 was only 12% — an overestimation of 81%. A meteorologist with such a success rate would have already been fired. Study Dreman & Berry
🔀 Speaking of legendary David Dreman, it would be an omission not to consider the asymmetry of surprises. — Perhaps the most elegant part of his theory and investment experience.
Surprises affect in a diametrically opposite way popular and overlooked shares. A positive surprise to an expensive share «high expectations» is not a real surprise. It merely confirms what has already been discounted and adds little to its assessment.
🚀 The very same surprise, however, in a cheap and «hater» share It can launch it.
💥 Conversely, a negative surprise violently punishes the favourite, while leaving almost untouched the overlooked share, at the price of which the bad news was already embedded.
The conclusion is simple: surprises, as a whole, improve the yields of ignored shares and undermine those of favourites.
➡️ Black Box Tips:
📌 It adjusted down every profit forecast you read. Analysts are structurally optimistic.
📌 Avoid valuation methods requiring surgical accuracy in estimates. Such precision does not exist.
📌 He sought out the missing shares. There the next surprise is more likely to work for you than against you.
📌 71% of forecasts miss — And that's where your profit might be hiding.
🚨🔙🎯 Back of the Tablet:
🏦 The «gifts» The ECB continues...
💶 Isabelle Snabel paved the way for a new interest rate increase, arguing inflation hardly returns to 2% with today's monetary policy. Markets now estimate more than 80% for an increase of 25 p.m. in September.
📈 For Greek banks the message translates into even higher net interest income. An increase of 25 p.m. can add about annualized €135 million: €40 million in the National, €ECU 35 million for Eurobank and from €30 million in Piraeus and Alpha Bank.
⚖️ The «gift» But it is not free: it is paid by companies and households with floating loans. As long as the loans and deposits last, the banks win. If delays increase, the bill changes.
📌 We're watching Euribor and NII.
🇬🇷 In our own East...
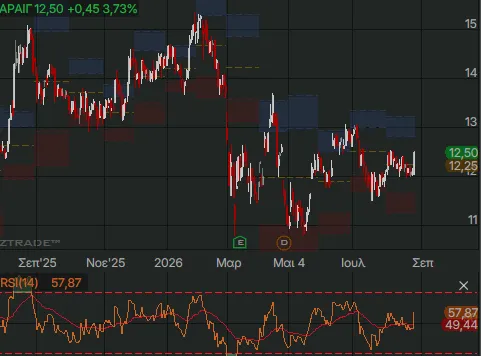
🛫 ARG: High flight yesterday for the stock combined with the deescalation of oil price. With similar profits on the board other European airlines Wizz Air with about +3.6%, Ryanair with +2,8%, Air France-KLM with +2,2%, Lufthansa with +2% etc.
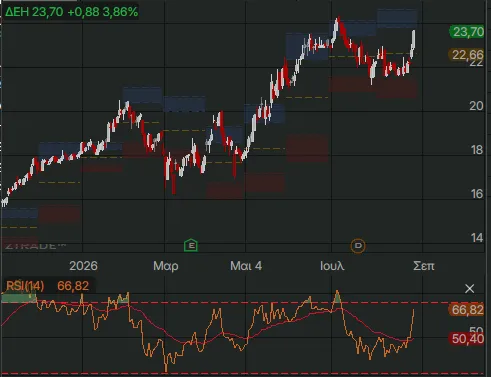
⚡PPC: With a new jump the stock responded to what we commented yesterday. The company has changed level and the stock is in the portfolios of many serious foreigners and this attracts others... A breath of the recent high now...
🏦 PIP: He led yesterday the rise of banks that co-operated and the rest of the market to new highs. The outlook for ECB interest rates increases profit margins...
Below is a more detailed approach.
🔌 IPTO: Rise jump yesterday with more than twice the average of the last month. The launching of the GSI with French backs creates expectations.
The relevant Turkish statement was considered by the market as a message of retreat...
🏗️ TITC: With yesterday's jump found over € 53 with recent high € 60...
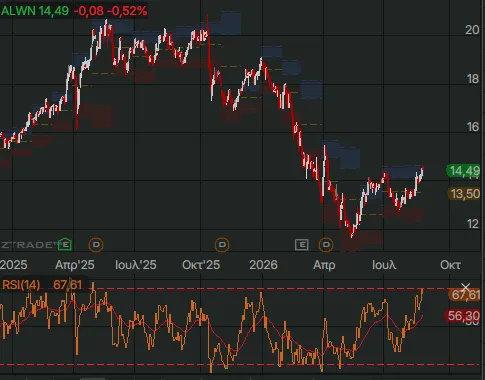
🎰 ALWN: With a negative sign yesterday but with a good relatively illustrative picture ahead of the announcement today in the semester.
⛽ MOH: As long as the strong refining environment is maintained and the annual net profits of the motherland move indicatively in the 1.0-1.1 billion-euro area, keeping payout close to last year's 30% could lead to an overall dividend of around 2.7-3,0 euros per share.
⚡ PPC: The split paved the way for 27 euros
📈 The PPC gave a strong technical signal, breaking up with increased turnover EUR 37 million the resistance of EUR 22,80. The EUR 22,70 zone is converted into first support, while the market looks at the long-term high and, in a second year, the EUR 27 region.
📊 The July correction from 24.30 to 21.60 euros was only 11% — normal discharge rather than voltage reversal. The fundamental narrative remains strong: adjusted EBITDA 1.2 billion euros in the first half of 2026 and investments of 24 billion euros by 2030.
🚀 The target is power of 24.3 GW, EBITDA 4.6 billion, net profits of 1.5 billion and dividend of 1.40 euros per share. RES, networks, storage, flexible production, international expansion and the data center of Kozani make up one of the most complete growth stories of KA. The technical image begins to meet the fundamentals again.
➡️ Black Box Tips:
📌 The 22,70 The euro is the reliability test for the split.
📌 Maintaining high turnover enhances the upward scenario.
📌 The 27 Euros are a target, not... forward deposit.
🛢️ Motor Oil: profit-record, with the crack spreads account
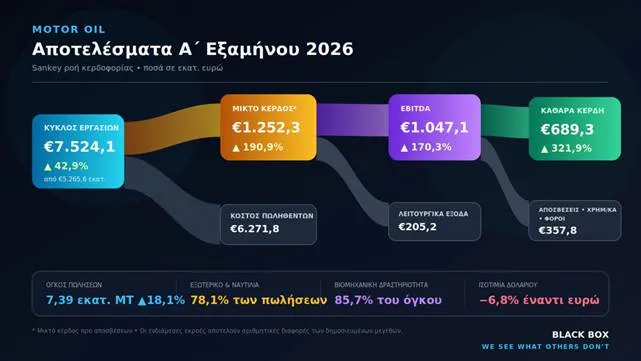
📊 The group closed in the first half of 2026 with EBITDA (1,047 million, +170%) and 689 million net profits (+321%, EPS 6.33). Numbers impressive — But the substance is hidden underneath.
📈 Three levers: low foundation (in 2025 he was wounded by the fire at the refinery), historical refining margins over $22 a barrel, five times the normal, due to Russian export ban and Middle East and Stock accounting gains which are reversed when prices fall.
🔮 The second semester will be strong, but maintenance in Hydrocracker and FCC (September-Oct) cuts margin capture at peak. The administration provides for EBITDA parent «Not less than 2025» not repeat the blowout.
Year-record, risking the war calendar, not the balance sheet.
➡️ Black Box Tips:
📌 Profit-top = low indicators. Don't pay for the season as permanent.
📌 The dividend (> 1.75 euros for 2026) supports, margin volatility threatens.
📌 Εκεχειρία = συμπίεση margins. Παρακολούθησε τα crack spreads, όχι το δελτίο. 🐂 βραχυπρόθεσμα, 🦀 με ορίζοντα 2027.
🏗️ ΤΙΤΑΝ: Νέος στόχος τα €60
📈 Η N. Χρυσοχοΐδης αναβαθμίζει την αποτίμηση της ΤΙΤΑΝ, θέτοντας τιμή-στόχο τα €60 από τρέχουσα τιμή €51,80, με περιθώριο περίπου 15%. Η έκθεση εκτιμά ότι η αγορά υποτιμά την απόδοση των εξαγορών και του προγράμματος περιστολής κόστους.
💶 Οι Keystone Cement, Vracs de L’Estuaire και Tracim Cement πρόσθεσαν €13 εκατ. EBITDA στο α΄ εξάμηνο και αναμένεται να συνεισφέρουν €45–50 εκατ. στη χρήση. Παράλληλα, οι παρεμβάσεις κόστους προβλέπεται να αποφέρουν άνω των €50 εκατ. το 2026.
🧱 Για φέτος προβλέπονται έσοδα €2,9 δισ., EBITDA €677 εκατ. και καθαρά κέρδη €312 εκατ., με Net Debt/EBITDA 1,33x. Το ισχυρότερο East Med και η ανθεκτικότητα των περιθωρίων αλλάζουν την εικόνα, όμως ο τίτλος πλησιάζει τα υψηλά 52 εβδομάδων.
➡️ Black Box Tips:
📌 Καταλύτης: η επιβεβαίωση των συνεργειών στο β΄ εξάμηνο.
📌 Παρακολουθούμε περιθώριο EBITDA και καθαρό δανεισμό.
📌 Κάτω από τα €60 υπάρχει ανοδικό περιθώριο, όχι «λευκή επιταγή».
✈️ Καστέλι: στο 75%, με ορίζοντα απογείωσης το 2028
⚡ Η ηλεκτροδότηση του νέου αεροδρομίου Ηρακλείου προχωρεί. Η ΤΕΡΝΑ εκτελεί τις εργασίες, ενώ ο IPTO αναλαμβάνει τον έλεγχο μελετών, την επίβλεψη, την τεχνική παρακολούθηση και την παραλαβή της διασύνδεσης Υψηλής Τάσης.
📊 Το έργο θεωρείται κρίσιμο για την αδιάλειπτη λειτουργία του αεροδρομίου. Η συνολική πρόοδος προσεγγίζει ήδη το 75%, με στόχο εμπορική λειτουργία τον Νοέμβριο του 2028. Αρχικά προβλέπονται 11,5 εκατ. επιβάτες, όταν το «Νίκος Καζαντζάκης» ξεπέρασε τα 10 εκατ. το 2025.
⚖️ Η βασική εκκρεμότητα παραμένει η απόφαση του ΣτΕ για το ραντάρ σε γειτονικό λόφο. Αν δεν υπάρξει εμπλοκή, το Καστέλι εξελίσσεται σε υποδομή με αναπτυξιακό και τουριστικό αποτύπωμα για την Κρήτη.
➡️ Black Box Tips:
📌 Καταλύτης για τη ΓΕΚ ΤΕΡΝΑ είναι η τήρηση του χρονοδιαγράμματος.
📌 Παρακολουθούμε απόφαση ΣτΕ και ολοκλήρωση ηλεκτρικής διασύνδεσης.
📌 Η επιβατική κίνηση ενισχύει το αφήγημα, αλλά κρίσιμα παραμένουν κόστος και αποδόσεις.
📉 Το μεγαλύτερο στοίχημα κατά των αμερικανικών ομολόγων
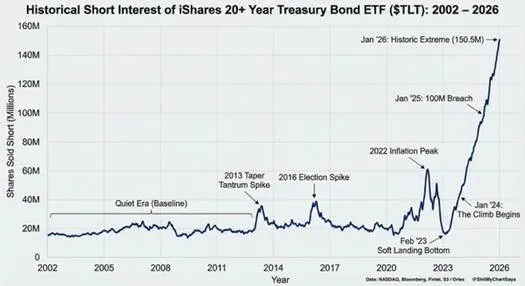
🔥 Τον Ιανουάριο του 2026 οι ανοικτές πωλήσεις στο TLT, το ETF των μακροπρόθεσμων αμερικανικών ομολόγων, εκτοξεύθηκαν στα 150,5 εκατ. μερίδια — ιστορικό ρεκόρ και σχεδόν δεκαπλάσιο επίπεδο από την «ήσυχη» περίοδο.
💣 Η αγορά ποντάρει ότι οι μακροπρόθεσμες αποδόσεις θα παραμείνουν υψηλές λόγω χρέους, ελλειμμάτων, πληθωρισμού και τεράστιων εκδόσεων ομολόγων. Όσο ανεβαίνουν οι αποδόσεις, τόσο πέφτει η τιμή του TLT.
⚠️ Όμως ένα τόσο πολυσύχναστο στοίχημα κρύβει παγίδα. Μια ύφεση, ταχύτερες μειώσεις επιτοκίων ή παρέμβαση του αμερικανικού υπουργείου Οικονομικών μπορεί να προκαλέσει βίαιο short squeeze. Το πλήθος ίσως έχει δίκιο για το πρόβλημα, αλλά όχι υποχρεωτικά για το timing…
➡️ Black Box Tips:
📌 Παρακολουθούμε την απόδοση του 30ετούς και τις δημοπρασίες.
📌 Η ακραία απαισιοδοξία καθιστά το TLT πιθανό αντιστάθμισμα ύφεσης.
📌 Δεν κυνηγάμε το μεγαλύτερο short της ιστορίας χωρίς αυστηρό έλεγχο κινδύνου.
🏭 Soluna Holdings: το στοίχημα του AI πάνω σε βουνό αραίωσης 🐻
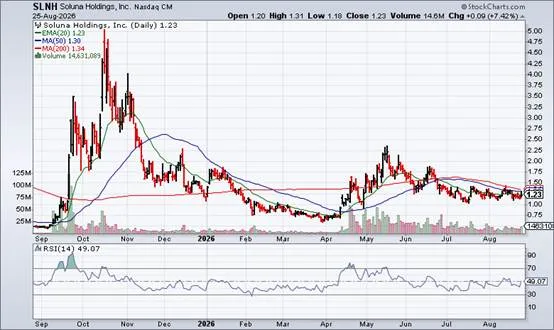
⚡ Η Soluna (SLNH), με έδρα το Albany, μεταμορφώνεται από Bitcoin miner σε πάροχο «πράσινης» υποδομής AI/HPC. Το μοντέλο «Renewable Computing» τοποθετεί modular data centers δίπλα σε αιολικά/ηλιακά, μετατρέποντας περικομμένη ενέργεια σε υπολογιστική ισχύ. Η αφήγηση πείθει, η εκτέλεση όχι ακόμη.
📊 Q2 2026: έσοδα $15,1 εκατ. (+145%), πέμπτο συνεχόμενο ανοδικό τρίμηνο, με το hosting στα $12,65 εκατ. να εκτοπίζει το mining ($1,72 εκατ.). Όμως καθαρή ζημιά $22,6 εκατ., μεικτό κέρδος μόλις $766 χιλ. (πιεσμένο από κόστη Briscoe και αποσβέσεις) και adjusted EBITDA ζημιά $1,6 εκατ. Το pipeline διευρύνθηκε στα 6,3 GW, με μετρητά $113 εκατ. στο ταμείο.
💸 Το πρόβλημα κρύβεται στη μετοχική βάση: από ~14 εκατ. μετοχές σε 244 εκατ. μέσα σε έναν χρόνο. Η «βελτίωση» του EPS (−$0,18 από −$0,93) είναι λογιστική ψευδαίσθηση της αραίωσης. Προστίθενται waivers δανειακών όρων από τη Generate Lending και προπληρωμές χρέους — ενδείξεις πίεσης.
🎯 Ο στόχος $4 της H.C. Wainwright υπονοεί τριπλασιασμό, αλλά η ίδια η εταιρεία διχάζεται (Buy έναντι Hold). Με beta 5,1, η μετοχή κινείται βίαια. Το ρίσκο δεν είναι το όραμα, είναι η χρηματοδότησή του.
➡️ Black Box Tips:
📌 Ελκυστική θεματική στο σωστό κύμα (AI + ενέργεια), αλλά κλασικό high-risk growth story χωρίς κερδοφορία.
📌 Πρόσεξε την αραίωση, όχι μόνο τα έσοδα — κάθε νέο MW πληρώνεται με νέες μετοχές.
📌 Κρίσιμο ορόσημο: η μετατροπή των GW «development» σε λειτουργικά, κερδοφόρα megawatts.
🔋 METLEN: η αποθήκευση από συμπλήρωμα γίνεται πυλώνας
🔋 Η METLEN κλιμακώνει τη θέση της στα συστήματα αποθήκευσης (BESS) με ταυτόχρονα ορόσημα σε τρεις αγορές — Βρετανία, Ιταλία, Ελλάδα.
📊 Στο Ηνωμένο Βασίλειο ανέλαβε το έργο Penn BESS (129 MW / 362 MWh), το μεγαλύτερό της στη χώρα, με ~30 μονάδες και σχεδόν 2 GWh συνολικά. Στην Ιταλία εξασφάλισε χρηματοδότηση 18 εκατ. ευρώ για μονάδα 25 MW / 75 MWh, με 7ετές tolling (Dolomiti Energia) και χαρτοφυλάκιο ~3 GWh. Στην Ελλάδα, το έργο στη Θεσσαλία (330 MW / 790 MWh) εντάχθηκε ήδη στο σύστημα, ενώ ολοκληρώθηκε το «Aenaos» (48 MW / 96 MWh) μέσω «Ελλάδα 2.0».
💡 Το κρίσιμο δεν είναι τα megawatt αλλά το μοντέλο εσόδων: τα tolling agreements μετατρέπουν τις μπαταρίες σε προβλέψιμη, μακροπρόθεσμη ταμειακή ροή, ενώ η γεωγραφική διασπορά μειώνει την έκθεση σε μία μόνο αγορά.
➡️ Black Box Tips:
📌 Παρακολουθήστε τα tolling/PPA — εκεί κρύβεται η ορατότητα εσόδων, όχι στα MWh.
📌 Το UK δίνει όγκο, η Ιταλία χρηματοδοτικά μοντέλα, η Ελλάδα ταχύτητα υλοποίησης.
📌 Το BESS γίνεται δομικό σκέλος του EBITDA της Ενέργειας, όχι ευκαιριακό.
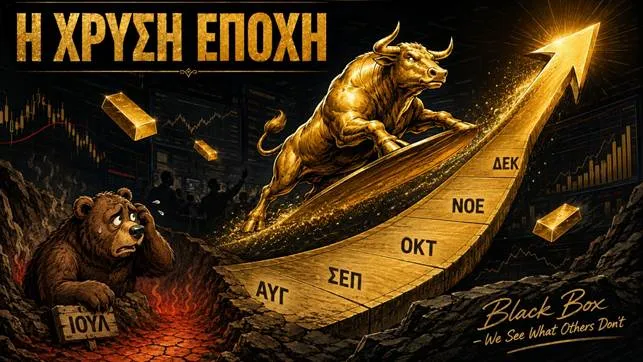
🥇 Ο χρυσός μπαίνει στην πιο δυνατή εποχή του χρόνου
📈 Το εποχικό μοτίβο 50 ετών (1975-2025) λέει ένα πράγμα καθαρά: ο χρυσός ξυπνά από τα τέλη Ιουλίου και τρέχει ως τον Δεκέμβριο. Και το 2026 μπαίνει σε αυτό το παράθυρο ήδη κερδισμένο — η φετινή καμπύλη (κόκκινη) κινείται πολύ πάνω από τον ιστορικό μέσο όρο (μπλε).
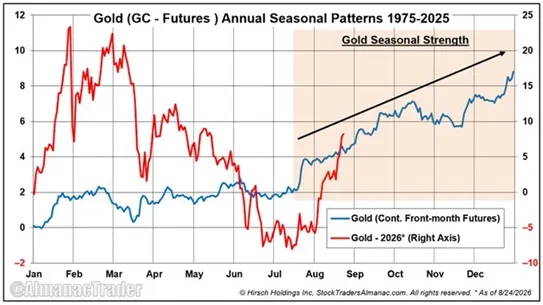
📊 Τα συμβόλαια Δεκεμβρίου (GC) χτύπησαν τρίμηνο υψηλό πάνω από τα 4.700 δολ. η ουγγιά, πρώτη φορά από τα μέσα Μαΐου. Καύσιμο του ράλι: η απόφαση του αμερικανικού Treasury να διπλασιάσει τις επαναγορές μακροπρόθεσμων ομολόγων στα 4 δισ. δολ. ανά συνεδρίαση, το χρέος-ρεκόρ των 40 τρισ. δολ., οι εντάσεις στη Μέση Ανατολή και ο επίμονος πληθωρισμός. Φέτος η καμπύλη είχε εκτιναχθεί ως και ~+11% τον Φεβρουάριο, διόρθωσε μέσα στο καλοκαίρι, και τώρα επιταχύνει ξανά ακριβώς πάνω στο εποχικό σινιάλο.
🎯 Για τον επενδυτή, η εποχικότητα δεν είναι εγγύηση, είναι πιθανοτικός άνεμος υπέρ. Το ερώτημα δεν είναι αν φυσά ο άνεμος — φυσά — αλλά πόσο έχει ήδη προεξοφληθεί. Ένα περιουσιακό στοιχείο που μπαίνει στη δυνατή του εποχή έχοντας ήδη ανέβει διψήφια είναι θέμα διαχείρισης θέσης, όχι κυνηγιού. Τα ραντεβού που κρίνουν βραχυπρόθεσμα: ο δείκτης PCE αυτή την εβδομάδα και ο πρόεδρος της Fed Κέβιν Γουόρς στο Jackson Hole την Παρασκευή.
➡️ Black Box Tips:
📌 Αύγουστος→Δεκέμβριος είναι ιστορικά η ισχυρή ζώνη του χρυσού, όμως η φετινή εκκίνηση είναι ήδη πολύ πάνω από τον μέσο όρο.
📌 Οι πραγματικοί καταλύτες είναι μακροοικονομικοί (χρέος, επαναγορές ομολόγων, πραγματικές αποδόσεις), όχι απλώς το ημερολόγιο.
📌 Σε τεντωμένη αγορά, οι υποχωρήσεις αγοράζονται καλύτερα από τα ξεσπάσματα — κλιμακωτή έκθεση, όχι κυνήγι.
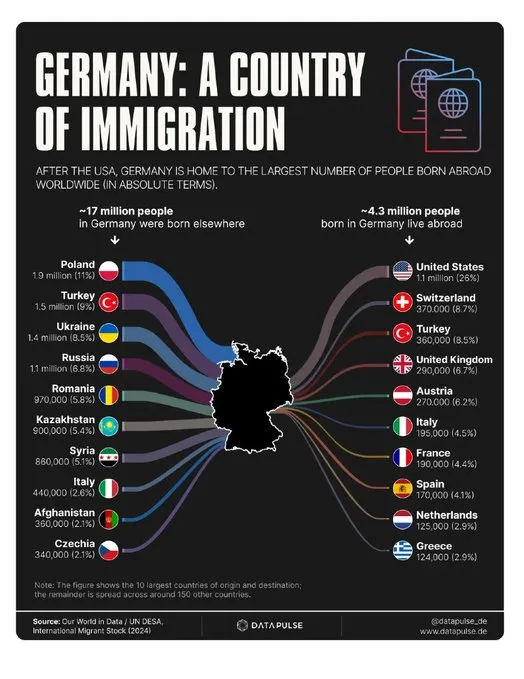
🌍 Γερμανία: Η χώρα των 17 εκατ. μεταναστών
📊 Περίπου 17 εκατ. κάτοικοι της Γερμανίας έχουν γεννηθεί στο εξωτερικό. Οι μεγαλύτερες κοινότητες προέρχονται από την Πολωνία (1,9 εκατ.), την Τουρκία (1,5 εκατ.), την Ουκρανία (1,4 εκατ.) και τη Ρωσία (1,1 εκατ.).
🔄 Την ίδια στιγμή, περίπου 4,3 εκατ. γεννημένοι στη Γερμανία ζουν στο εξωτερικό. Πρώτος προορισμός είναι οι ΗΠΑ με 1,1 εκατ., ενώ ακολουθούν Ελβετία, Τουρκία, Βρετανία και Αυστρία. Στην Ελλάδα ζουν περίπου 124.000.
⚙️ Η γερμανική οικονομία δεν μπορεί πλέον να λειτουργήσει χωρίς μετανάστες. Η γήρανση, οι ελλείψεις εργατικού δυναμικού και το ασφαλιστικό καθιστούν τη μετανάστευση αναγκαία. Το πρόβλημα δεν είναι η είσοδος ανθρώπων, αλλά η αποτυχία επιλογής, ένταξης και αξιοποίησής τους. Χωρίς παραγωγική ενσωμάτωση, το δημογραφικό φάρμακο μετατρέπεται σε πολιτικό δηλητήριο…
🏠 Ακίνητα: το δημογραφικό ρίχνει ταχύτητα 🦀
📉 Σε ηπιότερες αυξήσεις των τιμών κατοικιών οδηγούν μελλοντικά οι δημογραφικές τάσεις, εκτιμά η Moody’s. Η ασθενέστερη μακροπρόθεσμη ζήτηση αναμένεται να μετριάσει το ράλι.
📊 Οι τιμές τρέχουν ανοδικά τουλάχιστον έξι χρόνια, σε επίπεδα-ρεκόρ, με ρυθμό υψηλότερο του μέσου όρου της Ευρωζώνης από το 2022. Το 2023 κορύφωσαν πάνω από 15%. Τα εισοδήματα όμως μένουν πίσω — ο δείκτης τιμών προς εισόδημα ξεπέρασε τον μακροπρόθεσμο μέσο όρο, διευρύνοντας το χάσμα προσιτότητας.
🔍 Η προσφορά παραμένει σφιχτή (οικοδομικές άδειες πολύ κάτω από τα προ κρίσης επίπεδα), αλλά το δημογραφικό δρα αντίρροπα στη ζήτηση. Παράλληλα, τα χαμηλότερα επιτόκια εκτόξευσαν τα νέα στεγαστικά σε υψηλά το 2025 και στις αρχές του 2026.
*Αποποίηση Ευθύνης: Το υλικό αυτό παρέχεται για πληροφοριακούς και μόνο σκοπούς. Σε καμιά περίπτωση δεν πρέπει να εκληφθεί ως προσφορά, συμβουλή ή προτροπή για την αγορά ή πώληση των αναφερόμενων προϊόντων. Παρόλο που οι πληροφορίες που περιέχονται βασίζονται σε πηγές που θεωρούνται αξιόπιστες, ουδεμία διασφάλιση δίνεται ότι είναι πλήρεις ή ακριβείς και δε θα πρέπει να εκλαμβάνονται ως τέτοιες.

