
Last update 14:10
of Manos Hachladakis
Άμεσα βγάζει αντίδραση η Λεωφόρος Αθηνών μετά τη χθεσινή πτώση, εν μέσω γενικευμένου κλίματος ανάκαμψης διεθνώς.
Ειδικότερα, ο Γενικός Δείκτης διαπραγματεύεται στις 2.608 μονάδες με +1% αλλά με χαμηλό τζίρο στα 105 εκατ. ευρώ, ενώ έχουν διακινηθεί 2,1 εκατ. τεμάχια
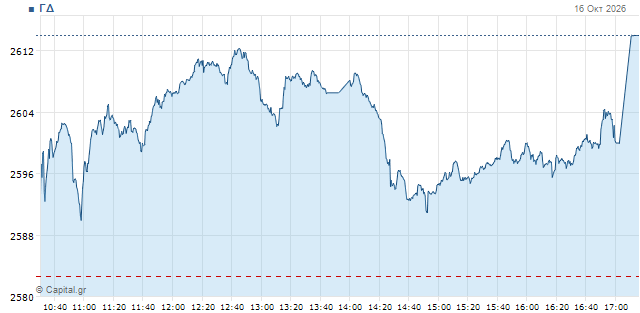
Ο τραπεζικός δείκτης, που δέχθηκε χθες τις μεγαλύτερες πιέσεις, σήμερα ηγείται της ανόδου με +1,4% στις 3.019 μονάδων, ο FTSE της υψηλής κεφαλαιοποίησης κινείται στις 6.670 μον. με +1% και ο FTSEM της μεσαίας στις 3.036 μον. με +0,65%.
Όπως όλα δείχνουν η αγορά θα επιστρέψει και στις ανοδικές εβδομάδες, καθώς παρότι διόρθωσε χθες, με το ανοδικό τριήμερο που είχε προηγηθεί ο ΓΔ μπήκε σήμερα στις συναλλαγές με +0,9% από την Δευτέρα, ενώ ο ΔΤΡ στο ίδιο διάστημα σημείωνε μικρότερα κέρδη 0,54%.
Όπως προαναφέρθηκε, οι τράπεζες ηγούνται της ανόδου σήμερα αφότου χθες βρέθηκαν στο επίκεντρο των πιέσεων, όπως και την περασμένη εβδομάδα, ενώ περαιτέρω ώθηση στην αγορά δίνουν μια σειρά από blue chips.
Από εκεί και πέρα, στο κρίσιμο πεδίο των τιμών της ενέργειας το πετρέλαιο δείχνει σταθεροποιητικές διαθέσεις, ενώ οι αποδόσεις των ομολόγων ακολουθούν ξανά ανοδική πορεία, αλλά μετά από μια έντονη αποκλιμάκωση χθες.
Σε θέματα ευρύτερης επικαιρότητας, η κρίσιμη σύνοδος κορυφής της ΕΕ χθες δεν έβγαλε κάποιο αποτέλεσμα με την ένωση να εμφανίζεται διαιρεμένη για την ενέργεια και τον νέο προϋπολογισμό.
Μιλώντας στην ετήσια συνάντηση του Διεθνούς Νομισματικού Ταμείου, ο επικεφαλής της Fed Κέβιν Γουόρς απέφυγε να αναφερθεί στις προθέσεις της ομοσπονδιακής τράπεζας σχετικά με τα επιτόκια στην προσεχή συνεδρίαση του Οκτωβρίου (28/10) κάτι που ενισχύει την υπόθεση της μη παρέμβασης.
Τέλος, ολοκληρώθηκε με μεγάλη επιτυχία η δημόσια προσφορά της Capital Maritime Finance, καθώς υπερκαλύφθηκε κατά περισσότερο από τέσσερις φορές με συνολικές προσφορές ύψους 1,1 δισ. ευρώ, ενώ η τελική τιμή διάθεσης καθορίστηκε στα 7,50 ευρώ ανά μετοχή.
Moves on the dashboard
Εν μέσω ευρύτερης ανάκαμψης του κλάδου πανευρωπαϊκά (Stoxx Banks +1%) οι επενδυτές επιστρέφουν στις τράπεζες με αγοραστικές κινήσεις.
Η Πειραιώς στο +2,1%, η Eurobank με την Alpha περί του +1,2% και η ΕΤΕ στο +0,8%.
Η Credia σημειώνει κέρδη 1,5% και η Κύπρου είναι ήπια ανοδική με +0,6%, ενώ η Optima συνεχίζει και σήμερα πτωτικά με -0,9%.
Στην κορυφή του 25άρη κινείται η Τιτάν με +3%, ενώ ανακάμπτει και ο όμιλος Βιοχάλκο, η μητρική με την ΕΛΧΑ στο +1,5% και η Cenergy στο +2%.
Κάτα 2% ενισχύεται και η Helleniq Energy. Κέρδη άνω του 1% στην υψηλή κεφαλαιοποίηση σημειώνουν επίσης οι Allwyn, ΔΕΗ, ΓΕΚ ΤΕΡΝΑ, Metlen και Λάμδα.
Αντίθετα, η Coca Cola που παρείχει ισχυρές στηρίξεις χθες στον ΓΔ με +2,3%, σήμερα τον επιβαρύνει με το -1,1% που γράφει.
Η Motor Oil δέχεται επίσης κάποιες πιέσεις κινούμενη με -0,9%, πιθανώς στον απόηχο του νέου ατυχήματος που σημειώθηκε χθες στις εγκαταστάσεις της.
Στα mid caps ξεχωρίζει το ράλι του ΑΔΜΗΕ με +4,7%.
Στο σύνολο του ταμπλό 65 μετοχές κινούνται ανοδικά έναντι 26 πτωτικών.
The image internationally
Το πετρέλαιο εμφανίζει μικρές μεταβολές, δεδομένου ότι συντηρούνται οι ανησυχίες για την προσφορά.
Το Brent στα 106,3 δολ. με +0,3% και το αμερικανικό WTI στα 97,8 δολ. με -0,2%.
Το ευρωπαϊκό φυσικό ενισχύεται κατά 1,7% στα 87,9 ευρώ η μεγαβατώρα.
Στις μετοχές, τα συμβόλαια των δεικτών της Wall Street διατηρούν ένα οριακό premium μετά την ανοδική συνεδρίαση χθες.
Τα futures του Dow Jones στο +0,1% και του S&P 500 στο +0,15%, ενώ του Nasdaq υποχωρούν ελαφρώς κατά 0,1%.
Στην Ευρώπη οι αγοραστές έχουν σαφές προβάδισμα από το πρωί. Ο γερμανικός DAX στο +1%, ο βρετανικός FTSE 100 πέριξ του αμετάβλητου, ο γαλλικός CAC 40 στο +0,4%, ο ιταλικός FTSE MIB στο +0,9%, ο ισπανικός IBEX στο +0,9% και η πανευρωπαϊκή υψηλή κεφαλαιοποίηση του Stoxx 50 στο +0,7%.
Στην αγορά ομολόγων οι αποδόσεις κινούνται ελαφρώς υψηλότερα μετά την αισθητή πτώση χθες. Του δεκαετούς ΗΠΑ στο 5,11%, του γερμανικού τίτλου στο 3,43%, του γαλλικού στο 4,82% και του ελληνικού στο 4,34%.
Τέλος, τα μέταλλα συνεχίζουν να ανακάμπτουν, ο χρυσός στα 4.200 δολ. η ουγγιά με +0,7% και το ασήμι στα 58 δολ. με +1,5%.

