
The era of spectacular reductions in Red loans It is largely over. The Greek market It now goes into a different and clearly more difficult phase: from the massive transfer of problematic loans outside bank balance sheets to the long-term management of the hard core of debt remaining behind.
This makes the arrangements more difficult and the framework more suffocating for borrowers, at a time when inflation and geopolitical instability significantly push the household wallet.
The Ministry of National Economy and Finance, with the responsible minister Kyriakos Pierrakakis, proceeds to a key intervention creating a new protection grid for consistent debtors and strengthening the accountability of those who violate the rules.
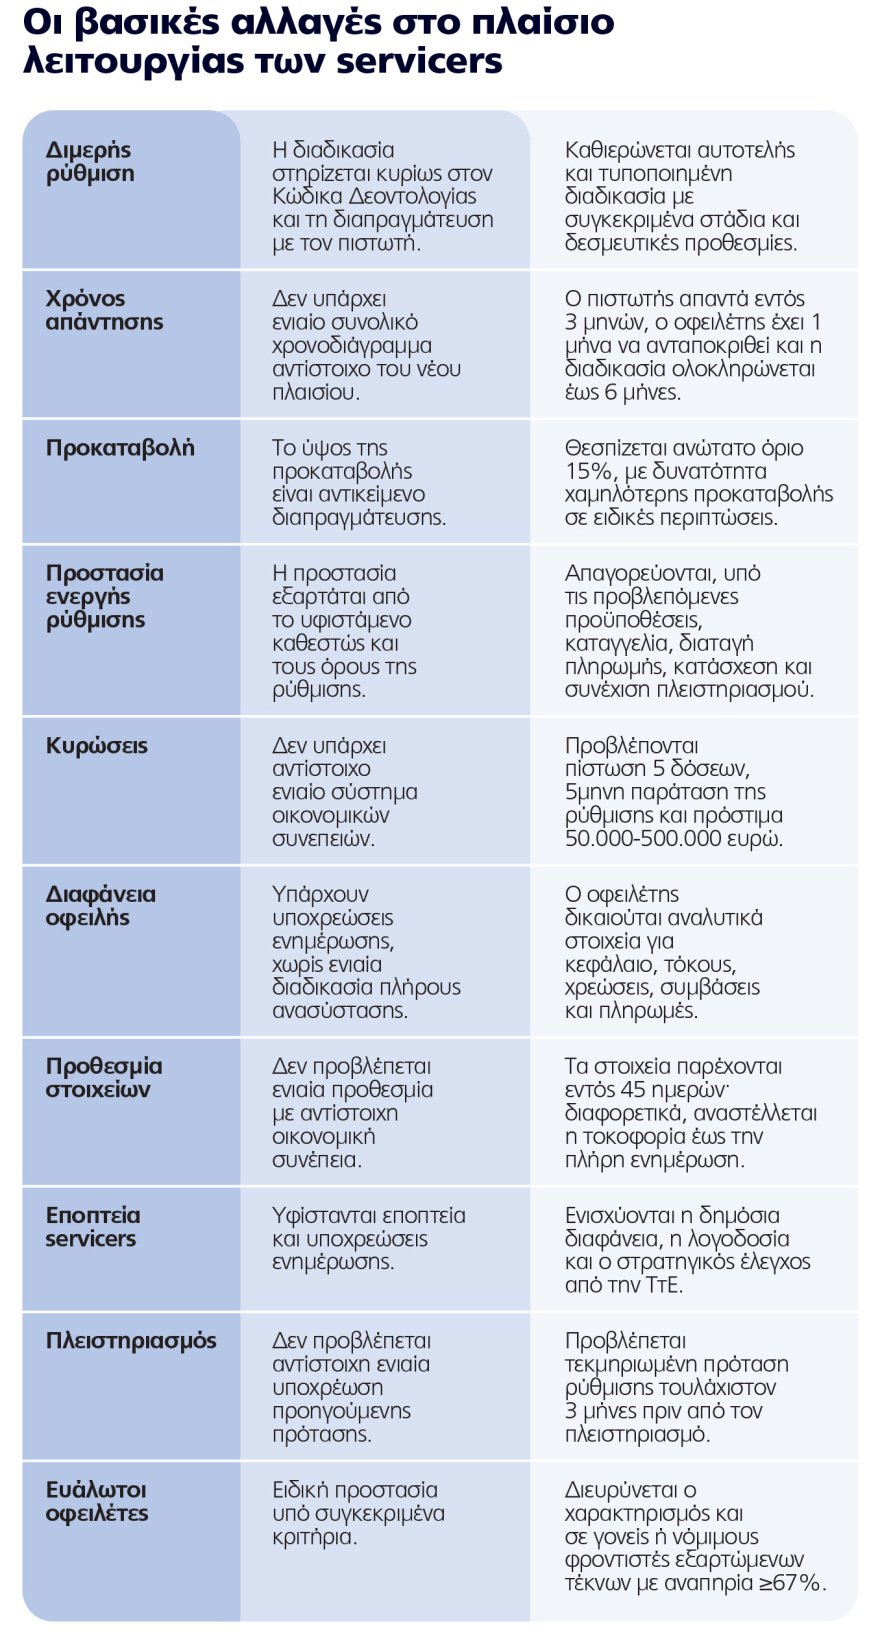
A light Extrajudicial Mechanism with clear deadlines, restrictions on advance payments and increased accountability of servicers introduces the new institutional framework for private debt management. The bilateral debt adjustment shall be transformed into a more standard procedure, with specific obligations for the creditor and greater transparency for the debtor. The debtor will be able to submit a complete file to the creditor or servicer. The latter should submit either a proposal for sustainable regulation or a reasoned rejection within three months. The debtor will then have one month to respond, while the overall procedure should be completed within six months at the latest. The new procedure will operate independently of recourse to the Extrajudicial Mechanism.
A 15% discount on advances
One of the main changes concerns the advance which may be requested to achieve a bilateral arrangement. The new framework sets a maximum of 15% of the debt, whereas in cases of particular economic difficulties, social criteria or specific problems a lower rate may be provided for.
Παράλληλα, η πρόταση ρύθμισης δεν θα μπορεί να αποτελεί απλώς μια γενική εμπορική προσφορά. Θα πρέπει να είναι κατάλληλη, βιώσιμη και τεκμηριωμένη, να λαμβάνει υπόψη το εισόδημα και την περιουσία του οφειλέτη και να εξηγεί τη βάση πάνω στην οποία διαμορφώνονται η δόση και η διάρκεια. Όπου είναι εφικτό, θα μπορούν να υποβάλλονται και δύο εναλλακτικές προτάσεις.
Φρένο στα πανωτόκια
Οι νόμοι 2789/2000 και 3259/2004 έθεταν περιορισμούς στη διόγκωση των οφειλών από πανωτόκια, αλλά η προστασία τους αφορούσε συγκεκριμένες περιπτώσεις και είχε περιορισμούς. Πλέον η προστασία επεκτείνεται σε όλους τους οφειλέτες με δάνεια και πιστώσεις σε καθυστέρηση τουλάχιστον 90 ημερών, ανεξάρτητα από το ύψος ή τη φύση του δανείου και χωρίς προθεσμία υποβολής αίτησης. Οι τράπεζες και οι εταιρείες διαχείρισης υποχρεούνται να αναπροσαρμόζουν τις απαιτήσεις τους και ο δανειολήπτης δεν μπορεί να έχει χρέος πάνω από τρεις φορές.
Προστασία των ενεργών ρυθμίσεων
Ιδιαίτερο βάρος δίνεται στην προστασία του συνεπούς οφειλέτη. Όσο μια ρύθμιση τηρείται, ο πιστωτής ή ο servicer δεν θα μπορεί να την παρακάμπτει προχωρώντας σε καταγγελία, έκδοση ή εκτέλεση διαταγής πληρωμής, κατάσχεση ή συνέχιση πλειστηριασμού.
Η παραβίαση των κανόνων συνοδεύεται από συγκεκριμένες συνέπειες. Προβλέπονται ακυρότητα των σχετικών πράξεων, πίστωση ποσού ίσου με πέντε μηνιαίες δόσεις υπέρ του οφειλέτη, πεντάμηνη παράταση της ρύθμισης χωρίς επιβαρύνσεις και διοικητικό πρόστιμο από 50.000 έως 500.000 ευρώ, με αυστηρότερες εποπτικές συνέπειες σε περίπτωση επανάληψης.
Αναλυτική εικόνα της οφειλής
Ο οφειλέτης αποκτά επίσης δικαίωμα σε πλήρη και αναλυτική ενημέρωση για την οφειλή του. Θα μπορεί να ζητά συμβάσεις και τροποποιήσεις, ιστορικό καταβολών, κεφάλαιο, τόκους, επιτόκια, προμήθειες και κάθε άλλη επιβάρυνση. Όταν τα στοιχεία δεν είναι ήδη διαθέσιμα, θα πρέπει να παρέχονται μέσα σε 45 ημέρες.
Σε περίπτωση μη ανταπόκρισης, προβλέπεται αναστολή της τοκοφορίας μέχρι την πλήρη χορήγηση των στοιχείων. Παράλληλα, διευρύνεται η προστασία από τη διόγκωση προηγούμενων ληξιπρόθεσμων οφειλών για δάνεια και πιστώσεις με καθυστέρηση τουλάχιστον 90 ημερών.
Νέοι κανόνες πριν από τον πλειστηριασμό
Πριν από τη διενέργεια auction θα πρέπει να έχει προηγηθεί -τουλάχιστον τρεις μήνες νωρίτερα- κατάλληλη, βιώσιμη και τεκμηριωμένη πρόταση ρύθμισης, βασισμένης στα οικονομικά δεδομένα του οφειλέτη.
Την ίδια στιγμή ενισχύεται η εποπτεία των servicers. Προβλέπονται αυξημένες υποχρεώσεις δημοσιοποίησης στοιχείων και ετήσιο σχέδιο στρατηγικής διαχείρισης απαιτήσεων προς την Τράπεζα της Ελλάδος. Για τις τιτλοποιήσεις του «Ηρακλή» προβλέπεται επίσης ετήσιος ανεξάρτητος διαχειριστικός έλεγχος.
Τέλος, διευρύνεται η προστασία των ευάλωτων debtors, καθώς στον σχετικό χαρακτηρισμό εντάσσονται, υπό τα προβλεπόμενα εισοδηματικά και περιουσιακά κριτήρια, γονείς ή νόμιμοι φροντιστές εξαρτώμενων τέκνων με πιστοποιημένη αναπηρία τουλάχιστον 67%.
Έτσι, το νέο πλαίσιο μεταφέρει το βάρος από την απλή διαπραγμάτευση σε μια διαδικασία με περισσότερους κανόνες, μεγαλύτερη τεκμηρίωση και ενισχυμένους ελεγκτικούς μηχανισμούς.
Peace Sakellaris

