
of Manos Hachladakis
Με μια συνεδρίαση ανοδικής αντίδρασης ξεκίνησε τη νέα χρηματιστηριακή εβδομάδα η Λεωφόρος Αθηνών, ακολουθώντας το ευρύτερο κλίμα στις μετοχικές αγορές Ευρώπης και ΗΠΑ.
Ειδικότερα, ο Γενικός Δείκτης κινήθηκε μόνιμα με θετικό πρόσημο και έκλεισε στο υψηλό ημέρας του στις 2.569,82 μονάδες with +1,56%.
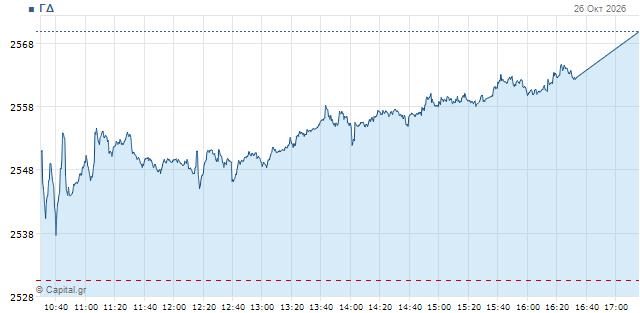
Ο τραπεζικός κλάδος, που είχε δεχθεί τις περισσότερες πιέσεις στις προηγούμενες συνεδριάσεις σήμερα έβγαλε τη μεγαλύτερη αντίδραση, με τον ΔΤΡ στις 2.922,7 μονάδες with +3,19%. Ο FTSE της υψηλής κεφαλαιοποίησης ενισχύθηκε κατά 1,7% THE 6.567,6 μον. και ο FTSEM της μεσαίας σημείωσε πιο ήπια άνοδο κατά 0,9% THE 3.040,5 μον.
Ο τζίρος ωστόσο ήταν έντονα μειωμένος στα 261,86 εκατ. ευρώ (Παρασκευή 733 εκατ.) εκ των οποίων τα 23,6 εκατ. σε 19 πακέτα (4 στην ΕΤΕ για 7,2 εκατ., 4 στην ΓΕΚ ΤΕΡΝΑ για 5,8 εκατ., 3 στην ΔΕΗ για 4 εκατ., 2 στην Motor Oil για 2,1 εκατ., 2 στην Eurobank για 1,3 εκατ.) ενώ ο όγκος των συναλλαγών ανήλθε στα 37,42 εκατ. τεμάχια.
Η γενική εικόνα της συνεδρίασης ήταν αρκετά ξεκάθαρη, δεδομένου ότι οι αγοραστές είχαν σαφές προβάδισμα από το πρώτο λεπτό των συναλλαγών μέχρι το τελευταίο, χωρίς βέβαια να αρκεί αυτή η συνθήκη προκειμένου να διατυπωθεί κάποια εκτίμηση περί ανάκαμψης που θα έχει συνέχεια.
Αυτό καθότι αφενός η σημερινή άνοδος ήρθε με αισθητά μειωμένο τζίρο σε σύγκριση με το περασμένο διήμερο των μαζικών ρευστοποιήσεων και αφετέρου γιατί η αγορά εναρμονίστηκε με τη γενικότερη τάση που επικράτησε στα ευρωπαϊκά ταμπλό χωρίς να διαφοροποιηθεί ιδιαίτερα. Στα θετικά πάντως της συνεδρίαση προσμετρείται το ισχυρό φίνις στις δημοπρασίες που ώθησε ακόμα υψηλότερα τον ΓΔ.
Σχετικά με το ανοδικό κλίμα διεθνώς, η έκπληξη από την Moody’s την Παρασκευή που διατήρησε αμετάβλητη την αξιολόγησή της για το γαλλικό αξιόχρεο, είχε δημιουργήσει ήδη θετικές προϋποθέσεις, οι οποίες ενισχύθηκαν από την υποχώρηση των τιμών του πετρελαίου, καθώς υπ. Άμυνας της Σαουδικής Αραβίας ταξιδεύει στο Ιράν για συνομιλίες με στόχο την αποκλιμάκωση της έντασης.
Ωστόσο, η τρέχουσα εβδομάδα είναι γεμάτη γεγονότα που έχουν δυναμική να κατευθύνουν την πορεία των αγορών, καθότι περιλαμβάνει τις συνεδριάσεις των Fed (Τετάρτη) και ΕΚΤ (Πέμπτη), τις ανακοινώσεις μεγεθών παγκόσμιων τεχνολογικών κολοσσών μεταξύ των οποίων οι Alphabet, Microsoft και Amazon αλλά και εκείνα εννεαμήνου των ελληνικών συστημικών τραπεζών (αρχής γενομένης την Πέμπτη από την Eurobank).
Σημειώνεται ότι η ήδη αναβαθμισμένη διάθεση ανάληψης ρίσκου των επενδυτών στην Wall Street δείχνει να έχει τονωθεί περαιτέρω αφότου η Anthropic, του διάσημου μοντέλου τεχνητής νοημοσύνης Claude, ανακοίνωσε ότι υπέβαλε επίσημα έτοιμα για IPO, η οποία αναμένεται να πάρει διαστάσεις blockbuster με στόχο την άντληση έως 100 δισ. δολαρίων.
Moves on the dashboard
Οι τράπεζες κυριάρχησαν και σήμερα στις συναλλαγές, καλύπτοντας ένα σεβαστό μέρος των μεγάλων απωλειών του πτωτικού διήμερου που είχε προηγηθεί (ΔΤΡ σωρευτικό -8,7%).
Η ΕΤΕ με 47 εκατ. τζίρο έκλεισε στα 15,4 ευρώ με +2,46%, η Πειραιώς με 36,2 εκατ. στα 9,41 με +3,41%, η Eurobank με 33 εκατ. στα 4,31 με +3,98% και η Alpha με 27,7 εκατ. στα 4,27 με άλμα 4,27%.
Οι μικρότερες του ΔΤΡ ακολούθησαν και αυτές αλλά με πιο συγκρατημένα κέρδη. Η Κύπρου (1,4 εκατ.) με +2,77%, η Optima (4,4 εκατ.) με +1,1% και η Credia (3,1 εκατ.) με +1,09%.
Μαζί με τις συστημικές, στις κορυφές του 25άρη βρέθηκε η ΓΕΚ ΤΕΡΝΑ (22,6 εκατ.) με άλμα 3,43% στα 39,82 ευρώ με φόντο τη μεγάλη επιτυχία στην έξοδό της στις αγορές με 7ετές ομόλογο 500 εκατ.
Η Metlen (6 εκατ.) ενισχύθηκε κατά 2,05% στα 47,9 ευρώ και η ΔΕΗ (15,2 εκατ.) κατά 1,90% στα 22,58, ενώ η Aegean σημείωσε άνοδο 2,9% στα 10,90 αλλά με χαμηλό τζίρο 393 χιλ. ευρώ.
Με κέρδη άνω του 1% στην υψηλή κεφαλαιοποίηση έκλεισαν επίσης η Βιοχάλκο (900 χιλ.) με +1,87% και η ΑΚΤΟΡ (2,8 εκατ.) με +1,3%.
Από την άλλη, κόντρα στο κλίμα της ημέρας η Allwyn (7,7 εκατ.) πραγματοποίησε βουτιά 4,52% στα 11,1 ευρώ, καθώς η ανατροπή στην Βραζιλία με την επανεκλογή Λούλα επανέφερε τα σύννεφα γύρω από την απαγόρευση του online gaming στην χώρα (δεδομένης της στρατηγικής της συμμετοχής στην Kaizen Gaming).
Η Motor Oil (12,4 εκατ.) διόρθωσε στα 68,15 ευρώ με -0,94% όπως και η Coca Cola (880 χιλ.) που διέκοψε ένα 5μερο ανοδικό σερί με –0,54% στα 54,5 ευρώ
Τα mid caps άργησαν σχετικά να μπουν στο κλίμα της ανόδου, αλλά στο κλείσιμο ο FTSEM βρέθηκε με αρκετές ισχυρές αποδόσεις τίτλων.
Ο Σαράντης (317 χιλ.) έκανε ράλι 4,4%, η Quest (163 χιλ.) ενισχύθηκε κατά 3,7% και η ΕΧΑΕ (378 χιλ.) κατά 3,24%, με την Ideal (93 χιλ.) στο +2,07%.
Μόλις δύο τίτλοι στον δείκτη ολοκλήρωσαν με αρνητικό πρόσημο, των ΑΒΑΞ (513 χιλ.) και Qualco (334 χιλ.) και αυτό με ανεπαίσθητες απώλειες κάτω του 0,2%.
Στα χαμηλότερα στρώματα η Lavipharm (69 χιλ.) πραγματοποίησε άλμα 4,55% και η As Company (71 χιλ.) έκλεισε στο +4,15%, ενώ η Φάις (108 χιλ.) κατέγραψε πτώση 3,04%.
Στο σύνολο του ταμπλό 75 μετοχές ολοκλήρωσαν με θετικό πρόσημο, έναντι 31 πτωτικών (33 αμετάβλητες).
The image internationally
Οι τιμές του πετρελαίου παίρνουν σήμερα μια “ανάσα” στο ανοδικό σπριντ που τρέχουν το τελευταίο διάστημα.
Το Brent στα 114, δολ. με -1,7% και το αμερικανικό WTI στα 100,7 δολ. με -2,4%.
Ωστόσο, το ευρωπαϊκό φυσικό αέριο συνεχίζει την ανοδική του πορεία, κινούμενο στα 95,5 ευρώ η μεγαβατώρα με +1,8%.
Στις μετοχές, οι δείκτες της Wall Street δείχνουν διάθεση ανάκαμψης με οδηγό την τεχνολογία, έπειτα από μία πτωτική εβδομάδα,
Ο Dow Jones στο +0,5%, ο S&P 500 στο +0,9% και ο Nasdaq στο +1,2%, στο πρώτο μισάωρο.
Παρομοίως, στην Ευρώπη οι αγοραστές έχουν σαφές προβάδισμα και το διευρύνουν.
Ο γερμανικός DAX στο +1,2%, ο βρετανικός FTSE 100 στο +0,7%, ο γαλλικός CAC 40 στο +1%, ο ιταλικός FTSE MIB στο +1,3%, ο ισπανικός IBEX στο +0,3% και η πανευρωπαϊκή υψηλή κεφαλαιοποίηση του Stoxx 50 στο +1%.
Στην αγορά ομολόγων οι αποδόσεις κινούνται πλέον πτωτικά, με αισθητή υποχώρηση για τους γαλλικούς τίτλους. Του δεκαετούς ΗΠΑ στο 4,97%, του γερμανικού στο 3,34%, του γαλλικού στο 4,88% και του ελληνικού στο 4,33%.
Τέλος, τα μέταλλα διαπραγματεύονται με μικρά κέρδη. Ο χρυσός στα 4.030 δολ. η ουγγιά με +0,6% και το ασήμι στα 54 δολ. με +0,2%.

