
This summer he finds the big ones breweries in a battle that the Greek market had not seen for several years with such intensity. On their shelves supermarket offers have returned dynamically and the four major players have selected specific labels, with which they claim larger volumes, shares and cash flows.
The Olympic Brewery has put FIX on the front line, the Athenian Brewery Amstel - even going to reduce catalogue prices - but also ALFA through offers, the Macedonian Brewery of Thrace, Vergina and the Greek Brewery of Atalantis, Pils.
The intensity of the battle is not accidental. The exclusive data processed for the «business stories» Helen Stathis, Customer Success Consultant of NielsenIQ, show that the market is for the second year on negative ground and that the fall is accelerating. In 2025 sales beer on the channels monitored by the company decreased by 2.2% in volume and 1.6% in value, to 146.2 million litres and 427.8 million euros. In the first half of 2026 the decline reached 4.9% in volume and 3.7% in value, with sales at 67.2 million litres and 197.2 million euros.
Within this smaller pie, each company chooses the brands with which it wants to gain a larger piece without horizontal price reductions across its portfolio. And while the commercial confrontation is intensifying, in the background it remains open and a different front: the perennial judicial confrontation with the Athenian Brewery and the Heineken mother, which Olympic Brewery and the Macedonian Brewery of Thrace have transferred to the Dutch courts.
On the shelf
Why the battle manifests itself with such tension on the shelf is also explained by NielsenIQ. In 2025 supermarkets moved against the total drop with an increase of 1.3% in volume and 2.4% in value. In the first half of 2026 they also pass on negative soil, but still show greater tolerance: sales decline 2.7% in volume and only 0.6% in value, compared to a drop of 8.6% and 7.4% respectively in traditional retail trade.
Τα σούπερ μάρκετ αντιπροσωπεύουν πλέον το 63% του όγκου και το 54% της αξίας των πωλήσεων στα κανάλια που παρακολουθεί η NielsenIQ. Σε μια αγορά που χάνει όγκο, το ανθεκτικότερο μεγάλο κανάλι γίνεται έτσι και βασικό πεδίο διεκδίκησης μεριδίων. Γεωγραφική εξαίρεση στη φετινή πτώση αποτελούν οι νησιωτικές περιοχές, όπου οι πωλήσεις αυξήθηκαν 2,5% σε όγκο και 4,4% σε αξία, επίδοση που η NielsenIQ συνδέει με την τουριστική δραστηριότητα.
The pie.
Το διακύβευμα κάθε άλλο παρά μικρό είναι. Σύμφωνα με τη μελέτη του ΙΟΒΕ, το 2024 καταναλώθηκαν στην Ελλάδα περίπου 421 εκατομμύρια λίτρα μπίρας, συνολικής αξίας 2,49 δισ. ευρώ σε τελικές τιμές καταναλωτή. Σε όγκο, η αγορά μοιράστηκε σχεδόν εξίσου μεταξύ λιανικής και HORECA.
Σε αξία, όμως, η εικόνα είναι εντελώς διαφορετική: Μόλις 581 εκατ. ευρώ ή 23% αντιστοιχούσαν στη λιανική, έναντι 1,91 δισ. ευρώ ή 77% στην επιτόπια κατανάλωση. Γι’ αυτό και το HORECA παραμένει το μεγάλο έπαθλο για τις ζυθοποιίες παρά τη σημερινή ένταση της μάχης στο ράφι.
HORECA
Πίσω από τη σημερινή εικόνα βρίσκεται μια βαθύτερη μεταβολή. Το 2000 περίπου 69% της συνολικής κατανάλωσης μπίρας γινόταν στην επιτόπια κατανάλωση, ενώ το 2024 το ποσοστό είχε υποχωρήσει κοντά στο 51%. Στο ίδιο διάστημα οι όγκοι της λιανικής αυξήθηκαν περίπου 60%, ενώ εκείνοι του HORECA μειώθηκαν σημαντικά.
Κι αυτό παρά τη θεαματική ανάπτυξη του τουρισμού. Ο ΙΟΒΕ εκτιμά ότι οι ξένοι επισκέπτες αντιπροσωπεύουν περίπου το 10% της συνολικής κατανάλωσης μπίρας σε όγκο, με την τουριστική ζήτηση να ενισχύει πλέον και τη λιανική. Ετσι, το HORECA έχει χάσει σημαντικό κομμάτι των όγκων του, παραμένει όμως μακράν το σημαντικότερο κανάλι δημιουργίας αξίας.
Without alcohol
At the same time, the fall in the market hides categories that move at completely different speeds. According to NielsenIQ's analysis, lagers still dominate with about 82% of the volume, but in the first half their sales decreased by 6.2%, while pilsners were strengthened by 1.1%, exceeding 15%.
But the big winner is beer without alcohol. Its sales increased 10.5% in volume and 12.8% in value, with its share reaching 6.5% of volume from 5.6% a year ago. In supermarkets the rates are even higher, +11.2% and +14.3% respectively.
In the opposite direction the private label beers move, with a drop of 15.8% in volume and 16.2% in value. The major offers of the brands now limit the price distance from private labels. As Mrs Stathis points out in her analysis, the market may lose total volumes, but at the same time it is transformed, with greater emphasis on diversification, quality, innovation and higher added value products.
Pressures
Το 2024 ήταν μια ιδιαίτερα ισχυρή χρονιά, με τη συνολική κατανάλωση που καταγράφει ο ΙΟΒΕ να αυξάνεται κατά 6,2%, πλησιάζοντας τα επίπεδα πριν από την οικονομική κρίση. Η αντιστροφή της εικόνας από πέρυσι δεν έχει μία μόνο εξήγηση. Διαθέσιμο εισόδημα, τιμές, πιέσεις στην εστίαση, αλλαγές στις καταναλωτικές συνήθειες και στον τρόπο κατανάλωσης των τουριστών, ανταγωνισμός άλλων ποτών και εποχικότητα συνθέτουν το περιβάλλον.
Στην εξίσωση προστίθεται και ο καιρός: Μετά το ιδιαίτερα θερμό 2024, τόσο το περσινό όσο και το φετινό καλοκαίρι έχουν μέχρι στιγμής πιο άστατη εικόνα.
Ο κύκλος εργασιών των παραγωγικών επιχειρήσεων του κλάδου διαμορφώθηκε το 2024 στα 626 εκατ. ευρώ, μέγεθος που δεν πρέπει να συγχέεται με τα 2,49 δισ. ευρώ της τελικής αγοράς, όπου περιλαμβάνονται τα περιθώρια εμπορίου και εστίασης και οι φόροι. Την ίδια ώρα, το καθαρό περιθώριο κέρδους του κλάδου είχε περιοριστεί στο 10,5% έναντι ιστορικών επιπέδων 14%-15%. Οι εταιρείες κυνηγούν έτσι όγκους και μερίδια μέσω προσφορών σε μια περίοδο χαμηλότερων περιθωρίων.
Τα brands
Η αλλαγή της αγοράς αποτυπώνεται και στα ίδια τα brands. Τα σήματα ελληνικής επωνυμίας αντιπροσώπευαν μόλις το 10% της κατανάλωσης το 2000, ενώ το 2024 είχαν φτάσει περίπου στο 70%, την ώρα που τα εμπορικά σήματα με καταγεγραμμένο μερίδιο αυξήθηκαν από 39 σε 99. Το μεγαλύτερο brand είχε περίπου 56% της αγοράς το 2000, έναντι μόλις 28% το 2024. Η Amstel, που βρισκόταν τότε στην κορυφή, έχει χάσει 46 ποσοστιαίες μονάδες σε βάθος 25ετίας, ενώ πρώτη βρίσκεται πλέον η ΑΛΦΑ και δεύτερη η Μύθος.
Νέα πεδία
Οι μεγάλοι ζυθοποιητικοί όμιλοι αναζητούν πλέον και νέες πηγές ανάπτυξης, διευρύνοντας τα χαρτοφυλάκιά τους προς έτοιμα προς κατανάλωση ποτά και νέες προτάσεις με ή χωρίς αλκοόλ. Λίγο μετά την Παγκόσμια Ημέρα Μπίρας, ο παραδοσιακός «πόλεμος» έχει έτσι περισσότερα μέτωπα: τιμή, μερίδια, HORECA, λιανική, προϊόντα χωρίς αλκοόλ και νέες κατηγορίες ποτών.
Στο επίκεντρο βρίσκονται τέσσερις εταιρείες που αθροιστικά ελέγχουν περίπου το 92% της ελληνικής αγοράς: Αθηναϊκή Ζυθοποιία, Ολυμπιακή Ζυθοποιία, Ελληνική Ζυθοποιία Αταλάντης και Ζυθοποιία Μακεδονίας Θράκης.
Καθεμία, όμως, φτάνει στη φετινή μάχη από διαφορετική αφετηρία και με διαφορετικό σχέδιο για την επόμενη ημέρα.
Η αγορά το 2026
-4,9% οι πωλήσεις σε όγκο στο α’ εξάμηνο
-3,7% σε αξία
-2,7% οι πωλήσεις σε όγκο στα σούπερ μάρκετ
-0,6% σε αξία
+10,5% η μπίρα χωρίς αλκοόλ σε όγκο
+12,8% σε αξία
-15,8% οι πωλήσεις private label σε όγκο
63% το μερίδιο των σούπερ μάρκετ στον όγκο*
+2,5% οι πωλήσεις σε όγκο στα νησιά
+4,4% σε αξία
Η πίτα της αγοράς της μπίρας*
€2,49 δισ. συνολική αξία αγοράς
421 εκατ. λίτρα συνολική κατανάλωση
77% της αξίας δημιουργείται στο HORECA
Αλέξανδρος Δανιηλίδης, Αθηναϊκή Ζυθοποιία
Ο πρωταθλητής επιστρέφει στη μάχη
Σε μια ιδιαίτερα απαιτητική συγκυρία για την αγορά της μπίρας, η Αθηναϊκή Ζυθοποιία δίνει τη μάχη για να υπερασπιστεί την ηγετική της θέση έχοντας ταυτόχρονα περάσει σε μεταβατική περίοδο στη διοίκησή της. Η αιφνίδια αποχώρηση του Σεμπάστιαν Σάντσεθ περίπου 15 μήνες μετά την ανάληψη των καθηκόντων του έφερε ξανά στο τιμόνι τον Αλέξανδρο Δανιηλίδη, έναν από τους πλέον επιτυχημένους μάνατζερ που έχουν περάσει από την εταιρεία. Η προηγούμενη θητεία του συνδέθηκε με πολυετή υψηλά κερδοφορίας και στη συνέχεια ο ίδιος αναβαθμίστηκε στη Heineken, όπου σήμερα είναι Managing Director G9 Europe, επιβλέποντας εννέα αγορές. Από τις 24 Ιουλίου ανέλαβε παράλληλα πρόεδρος και CEO της Αθηναϊκής, ως μεταβατική λύση μέχρι να επιλεγεί ο μόνιμος διάδοχος του Σάντσεθ.
Η αλλαγή ηγεσίας γίνεται ενώ η φετινή εμπορική στρατηγική βρίσκεται ήδη σε πλήρη εξέλιξη. Από την αρχή της χρονιάς η εταιρεία έδωσε βάρος στην προσιτή τιμή, μειώνοντας την τιμή καταλόγου της Amstel 33cl, ενώ και η ΑΛΦΑ συμμετέχει δυναμικά στη μάχη των προσφορών. Παράλληλα, η Fürstenbräu ενισχύει την παρουσία της στην οικονομικότερη κατηγορία και κυρίως στο off-trade, ενώ στα προϊόντα χωρίς αλκοόλ η Αθηναϊκή επενδύει στη σειρά «Χωρίς» και στο νέο μη αλκοολούχο «Τσίκι».
Στο επενδυτικό μέτωπο, περισσότερα από 60 εκατ. ευρώ έχουν κατευθυνθεί την τελευταία δεκαετία στο εργοστάσιο της Πάτρας, το οποίο το 2025 αναδείχθηκε δεύτερο σε παραγωγικότητα μεταξύ των 52 εργοστασίων της Heineken στην Ευρώπη. Εκεί αναπτύσσεται και το πρώτο ηλιοθερμικό πάρκο βιομηχανικής κλίμακας στην Ελλάδα, ισχύος 5,75 MW, που θα μπορεί να καλύπτει έως το 25% των θερμικών αναγκών της μονάδας.
Σε επίπεδο οικονομικών επιδόσεων, τα τελευταία δημοσιευμένα στοιχεία αφορούν τη χρήση του 2024, όταν η Αθηναϊκή Ζυθοποιία κατέγραψε πωλήσεις 480,6 εκατ. ευρώ και καθαρά κέρδη 49,8 εκατ. ευρώ, ενώ για τη συγκεκριμένη χρήση είχε εγκριθεί μέρισμα 43,8 εκατ. ευρώ. Την ίδια χρονιά, σύμφωνα με τη μελέτη του ΙΟΒΕ, το μερίδιό της στην εγχώρια αγορά μπίρας διαμορφωνόταν περίπου στο 54%, διατηρώντας την καθαρά στην πρώτη θέση.
Μάρτσιν Μπούρνταχ, Ολυμπιακή Ζυθοποιία
Ο Νο 2 θέλει μεγαλύτερο κομμάτι της πίτας
Με μερίδιο περίπου 27%, η Ολυμπιακή Ζυθοποιία έχει εδραιωθεί στη δεύτερη θέση της αγοράς, αλλά ο Μάρτσιν Μπούρνταχ δεν κρύβει ότι θέλει περισσότερα. «Θέλουμε να γίνουμε μεγαλύτεροι», είχε δηλώσει πρόσφατα στο «b.s.». Και το στοίχημα γίνεται δυσκολότερο καθώς, κατά τον ίδιο, «δεν υπάρχει πλέον φυσική ανάπτυξη της κατανάλωσης». Επομένως, η ανάπτυξη πρέπει να έρθει μέσα από ισχυρότερα brands, περισσότερες περιστάσεις κατανάλωσης και τελικά μεγαλύτερο κομμάτι μιας πίτας που δεν μεγαλώνει.
Στη στρατηγική αυτή κάθε ετικέτα έχει διαφορετική αποστολή. Ο Mythos αποτελεί την αιχμή στο HORECA, αλλά και στις εξαγωγές, που φτάνουν πλέον σε 39 χώρες και πέντε ηπείρους. Η Kaiser ενισχύεται στην premium κατηγορία μέσα από τη σύνδεσή της με τη γαστρονομία και σύμφωνα με τον κ. Μπούρνταχ οδεύει προς χρονιά-ρεκόρ σε όγκο. Η FIX, από την άλλη, είναι το βασικό όπλο στο οργανωμένο λιανεμπόριο, τοποθετημένη ως value for money πρόταση και με ισχυρές προσφορές στη φετινή μάχη του ραφιού.
Ταυτόχρονα, η εταιρεία ποντάρει σε μία από τις ταχύτερα αναπτυσσόμενες περιοχές της αγοράς. Ο Μ. Μπούρνταχ χαρακτηρίζει τη FIX Ανευ «growth engine», ενώ μαζί με τη Mythos 0.0 ενισχύει το αποτύπωμα της Ολυμπιακής στα προϊόντα χωρίς αλκοόλ. Hδη το 31% του χαρτοφυλακίου της, συμπεριλαμβανομένης της Tuborg, ανήκει στην ευρύτερη κατηγορία low/no alcohol, ενώ νέα προϊόντα προετοιμάζονται για το 2027. Στο ίδιο άνοιγμα προς νέες περιστάσεις κατανάλωσης εντάσσονται τα ready-to-drink ποτά και οι δυνατότητες που δημιουργεί η ένταξη της Britvic στον όμιλο Carlsberg.
Ανοιχτό παραμένει επίσης το επόμενο βήμα με τη Νήσο. Η διοίκηση επανεξετάζει τη συνεργασία με τους ιδρυτές της και, όπως αποκάλυψε ο κ. Μπούρνταχ, μεταξύ των επιλογών βρίσκεται ακόμη και η αύξηση συμμετοχής της Ολυμπιακής. Παράλληλα, το επενδυτικό πρόγραμμα των 30 εκατ. ευρώ ολοκληρώνεται στο τέλος του 2026, αλλά ήδη σχεδιάζεται νέος τριετής κύκλος από το 2027, σε συγκρίσιμη κλίμακα.
Σε επίπεδο οικονομικών επιδόσεων, τα τελευταία δημοσιευμένα στοιχεία αφορούν το 2024, όταν η Ολυμπιακή Ζυθοποιία κατέγραψε πωλήσεις 199,3 εκατ. ευρώ και καθαρά κέρδη 9,65 εκατ. ευρώ.
Δημήτρης Πολιτόπουλος, Ζυθοποιία Μακεδονίας Θράκης
Ετοιμος για το επόμενο άλμα
Επειτα από 30 χρόνια στην αγορά, η Ζυθοποιία Μακεδονίας Θράκης (ΖΜΘ) ετοιμάζεται για το επόμενο βήμα, έχοντας ήδη δημιουργήσει στην Κομοτηνή την παραγωγική υποδομή που θα της επιτρέψει να αλλάξει μέγεθος. Με επενδύσεις περίπου 20 εκατ. ευρώ την τριετία 2023-2025, η εταιρεία του Δημήτρη Πολιτόπουλου αύξησε την παραγωγική δυναμικότητά της από 200.000 σε περίπου 650.000 εκατόλιτρα, χωρίς ακόμη να την αξιοποιεί πλήρως. Η υπέρβαση των 200.000 εκατόλιτρων συνεπάγεται έξοδο από το ευνοϊκό φορολογικό καθεστώς της μικροζυθοποιίας και η διοίκηση εμφανίζεται αποφασισμένη να κάνει το άλμα όταν κρίνει ότι οι συνθήκες το επιτρέπουν.
Δημήτρης Πολιτόπουλος, Ζυθοποιία Μακεδονίας Θράκης
Ο επενδυτικός σχεδιασμός προχωρά πολύ πιο πέρα. Η ΖΜΘ σχεδιάζει νέα μονάδα παραγωγής κουτιών αλουμινίου για μπίρες και αναψυκτικά, μια επένδυση περίπου 50 εκατ. ευρώ, απέναντι από τις σημερινές εγκαταστάσεις της. Παράλληλα διευρύνει τη δραστηριότητά της πέρα από την μπίρα: μετά το τσάι του βουνού TUVUNU, δρομολογεί την είσοδό της στο επιτραπέζιο νερό με το ίδιο brand και ρίχνει μεγαλύτερο βάρος στα μη αλκοολούχα προϊόντα.
Σημαντικό πλεονέκτημα αποτελεί και η καθετοποιημένη παραγωγή. Η εταιρεία διαθέτει δικό της βυνοποιείο και συνεργάζεται με περίπου 1.500 αγρότες για συμβολαιακή καλλιέργεια 30.000 στρεμμάτων κριθαριού, με ετήσια παραγωγή 14.000-15.000 τόνων, ενώ προμηθεύει με βύνη το 95% των ελληνικών μικροζυθοποιιών.
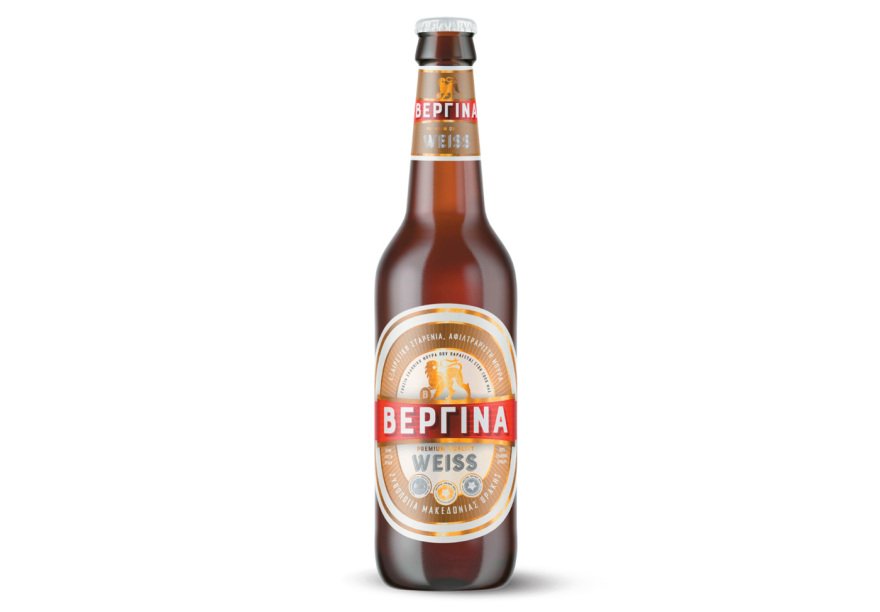
Η Βεργίνα παραμένει το βασικό όχημα της εταιρείας στην μπίρα και φέτος συμμετέχει στην έντονη μάχη προσφορών στο οργανωμένο λιανεμπόριο, με το μερίδιο της Ζυθοποιίας Μακεδονίας Θράκης στην εγχώρια αγορά να κινείται κοντά στο 6%.
Σε οικονομικό επίπεδο, σύμφωνα με τα στοιχεία που παρουσίασε η διοίκηση, το 2025 ο κύκλος εργασιών κινήθηκε περίπου στα 30 εκατ. ευρώ και τα EBITDA στα 5 εκατ. ευρώ, με την εταιρεία να προσβλέπει σε ανάπτυξη φέτος. Οι τελευταίες δημοσιευμένες οικονομικές καταστάσεις, που αφορούν το 2024, έδειχναν πωλήσεις 31,25 εκατ. ευρώ, EBITDA 5,68 εκατ. ευρώ και καθαρά κέρδη 2,49 εκατ. ευρώ.
Νικήτας Ασπιώτης Ελληνική Ζυθοποιία Αταλάντης
Ανοίγει το παιχνίδι πέρα από την μπίρα
Να ξεφύγει από τα στενά όρια της μπίρας και να εξελιχθεί σε μια ευρύτερη εταιρεία ποτών επιχειρεί η Ελληνική Ζυθοποιία Αταλάντης υπό τον Νικήτα Ασπιώτη. Η νέα στρατηγική έχει στο επίκεντρο το HORECA και την αξιοποίηση του πανελλαδικού δικτύου διανομής της, χωρίς να εγκαταλείπει τη μάχη στο ράφι. Φέτος η ΕΖΑ επέστρεψε στις προσφορές στα σούπερ μάρκετ, τις οποίες είχε περιορίσει πέρυσι, χρησιμοποιώντας κυρίως την Pils Hellas ως όχημα στη διεκδίκηση μεριδίων.
Το μεγαλύτερο άνοιγμα γίνεται πλέον εκτός μπίρας. Από τον Ιούλιο η ΕΖΑ ανέλαβε την αποκλειστική εμπορία και διανομή στο HORECA του ούζου και του τσίπουρου Πιλαβάς, κάνοντας την πρώτη της κίνηση στα ελληνικά αποστάγματα. Παράλληλα ενισχύει το χαρτοφυλάκιο μπίρας με τη San Miguel, δίπλα στις Mahou, Menabrea και Gulden Draak, ενώ η Cretan Kings παράγεται πλέον στην Αταλάντη. Για το 2027-2028 εξετάζονται και νέες κατηγορίες, όπως malt beverages και μη αλκοολούχα προϊόντα ιδιωτικής ετικέτας, που μπορούν να περιορίσουν και την εποχικότητα της παραγωγής.
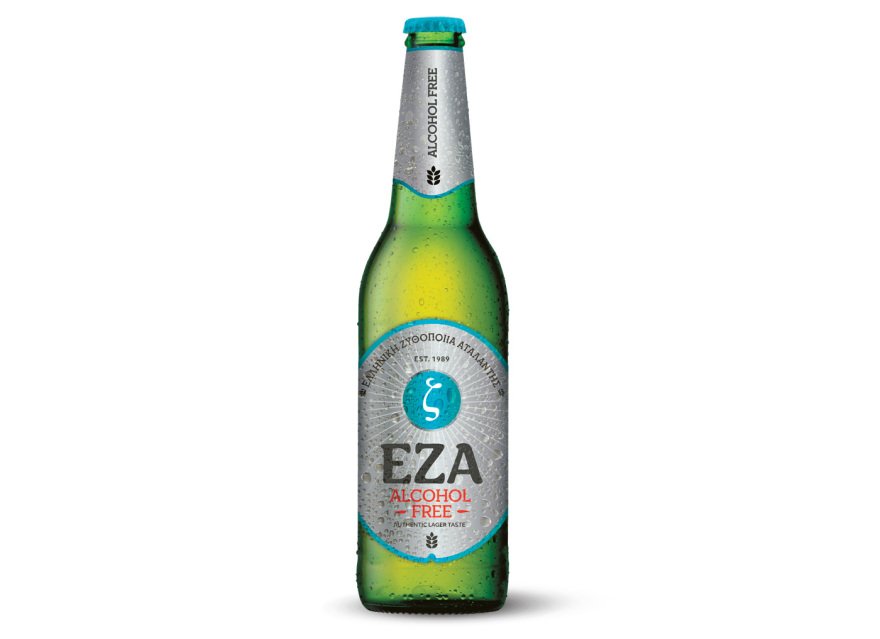
Ισχυρή είναι ήδη η επίδοση στα προϊόντα χωρίς αλκοόλ. Μετά το +65% σε όγκο το 2025, οι πωλήσεις της ΕΖΑ στην κατηγορία έτρεχαν στο πρώτο εξάμηνο του 2026 με ρυθμό άνω του 110%. Το 2025 οι πωλήσεις μπίρας αυξήθηκαν κατά 8% στο HORECA και 19% στο οργανωμένο λιανεμπόριο, ενώ στο πρώτο εξάμηνο του 2026 η διοίκηση κατέγραφε περίπου +15% στην εστίαση και διψήφια ανάπτυξη στο λιανεμπόριο.
Παράλληλα συνεχίζεται η μάχη για επιστροφή στην κερδοφορία. Το 2025 ο κύκλος εργασιών διαμορφώθηκε στα 25,7 εκατ. ευρώ, τα EBITDA στα 2,43 εκατ. ευρώ, το λειτουργικό αποτέλεσμα επέστρεψε σε θετικό πρόσημο και οι προ φόρων ζημιές περιορίστηκαν κατά 54%. Το 2024 ο όμιλος είχε καταγράψει καθαρές ζημιές 3,7 εκατ. ευρώ, ενώ το μερίδιό του στον συνολικό κύκλο εργασιών του κλάδου τοποθετούνταν από τον ΙΟΒΕ περίπου στο 4%.
Ανοιχτή παραμένει και η μετοχική εκκρεμότητα. Η DECA Investments, ως διαχειριστής του Diorama Investments Sicar, αναζητεί εδώ και χρόνια διέξοδο από την επένδυση χωρίς να έχει ολοκληρωθεί πώληση. Στις πρόσφατες φήμες για deal, πάντως, η διοίκηση απάντησε κατηγορηματικά ότι δεν έχει υπάρξει πώληση.

