
Επιμέλεια Κώστας Στούπας
🫧 Ο εφιάλτης του κραχ του 2000
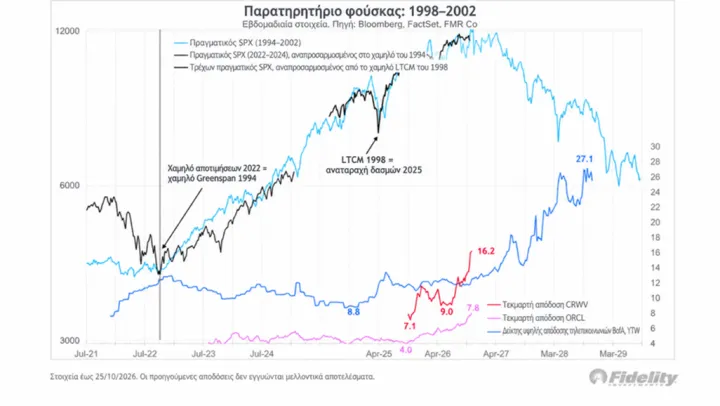
📈 Η Fidelity αντιπαραβάλλει τη σημερινή πορεία του S&P 500 με τη φούσκα του 1998–2002. Η διόρθωση των δασμών το 2025 θυμίζει την κρίση LTCM του 1998, μετά την οποία η αγορά επιτάχυνε προς την τελική κορυφή.
⚠️ Το ανησυχητικό μήνυμα έρχεται από την πίστωση. Οι αποδόσεις σε ομόλογα τεχνολογίας και AI ανεβαίνουν από 8,8% σε 16,2%, ενώ σε ορισμένες περιπτώσεις προεξοφλούνται επίπεδα έως 27,1%. Όταν η μετοχή πανηγυρίζει αλλά το ομόλογο ζητά επιτόκιο πιστωτικής κάρτας, κάποιος βλέπει λάθος την εικόνα.
🧨 Το γράφημα δεν προβλέπει ημερομηνία κραχ. Δείχνει όμως ότι η τελευταία φάση μιας φούσκας μπορεί να είναι η πιο κερδοφόρα — και η πιο επικίνδυνη. Το 2000, οι πιστωτικές ρωγμές προηγήθηκαν της κατάρρευσης.
➡️ Συμβουλές Black Box:
📌 Παρακολουθούμε αποδόσεις και spreads των ομολόγων AI, όχι μόνο τις μετοχές.
📌 Άνοδος με επιδείνωση της αγοράς πίστωσης αποτελεί σοβαρό σήμα κινδύνου.
📌 Η ιστορική ομοιότητα είναι προειδοποίηση, όχι αυτόματο χρονοδιάγραμμα πώλησης.
🔻 2.800 μετοχές σε πτώση 30% — η κρυφή bear market
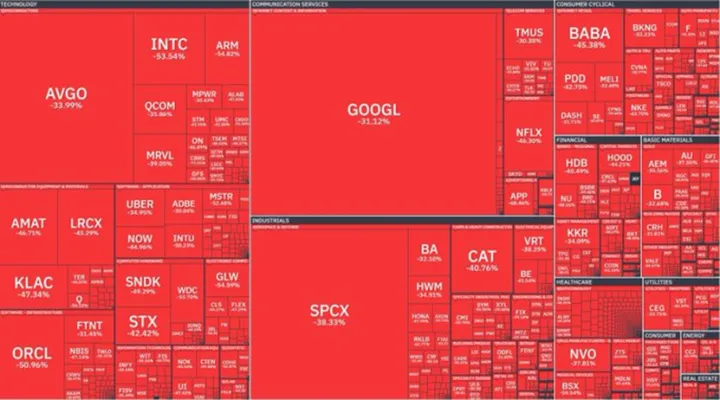
📉 Σύμφωνα με το γράφημα, περίπου 2.800 αμερικανικές μετοχές βρίσκονται τουλάχιστον 30% κάτω από τα υψηλά 52 εβδομάδων. Η υποχώρηση είναι πολύ ευρύτερη απ’ όσο δείχνουν οι βασικοί δείκτες.
🧭 Η αδυναμία απλώνεται σε τεχνολογία, επικοινωνίες, καταναλωτικά αγαθά και βιομηχανία. Όταν λίγες μεγάλες εταιρείες κρατούν τους δείκτες ψηλά, η συνολική εικόνα της αγοράς μπορεί να είναι παραπλανητική.
⚠️ Αυτό δεν σημαίνει ότι κάθε κλάδος ή μετοχή βρίσκεται σε bear market. Δείχνει όμως εύθραυστο βάθος αγοράς: οι επενδυτές που έχουν χαρτοφυλάκια εκτός των μεγαλύτερων εταιρειών μπορεί να βιώνουν πολύ μεγαλύτερες απώλειες από όσες υποδηλώνει ο S&P 500.
➡️ Συμβουλές Black Box:
📌 Ελέγχετε το ποσοστό μετοχών πάνω από τον κινητό μέσο όρο 200 ημερών, όχι μόνο την πορεία των δεικτών.
📌 Συγκρίνετε την απόδοση του χαρτοφυλακίου με ισοβαρείς δείκτες και δείκτες μικρότερης κεφαλαιοποίησης.
📌 Πριν από αγορές σε μεγάλη πτώση, εξετάστε αν σταθεροποιούνται οι τιμές και υποχωρεί ο όγκος των πωλήσεων.
🚨🔙🎯 Όπισθεν του Ταμπλό:
📉 Η αγορά αμφισβητεί την απόδοση των επενδύσεων στην ΤΝ
♦️ Την εβδομάδα που πέρασε οι τεχνολογικές μετοχές δέχθηκαν ισχυρές πιέσεις, καθώς οι επενδυτές στράφηκαν σε ασφαλέστερα καταφύγια.
♦️Στο επίκεντρο παραμένει το ερώτημα αν οι τεράστιες δαπάνες για την τεχνητή νοημοσύνη θα αποδώσουν αρκετά ώστε να δικαιολογήσουν το κόστος τους.
♦️Η επικείμενη δημόσια εγγραφή της Anthropic προβάλλει ως δοκιμασία για τη διάθεση της αγοράς να χρηματοδοτήσει τον κλάδο. Μια αδύναμη υποδοχή θα μπορούσε να υποδηλώνει εξασθένηση της επενδυτικής δυναμικής.
♦️Παράλληλα, τα αμερικανικά ομόλογα κατευθύνονταν προς τη μεγαλύτερη μηνιαία άνοδο σχεδόν τριών ετών. Η απόδοση του 10ετούς υποχώρησε επτά μονάδες βάσης, στο 4,92%, καθώς η Fed κράτησε αμετάβλητα τα επιτόκια χωρίς σαφές χρονοδιάγραμμα για την επόμενη αύξηση.
🎃 Halloween στη Wall Street: το AI τρομάζει, τα «βαρετά» θριαμβεύουν
🐻 Ο Οκτώβριος έκλεισε με τη βαρύτερη συνεδρίαση από τον Ιούνιο: ο S&P 500 υποχώρησε 1,82% στις 7.580 μονάδες και ο Nasdaq 2,86%. Σε μηνιαία βάση ο Nasdaq έχασε 5,3%, τη χειρότερη επίδοση από τον Μάρτιο του 2025, ο S&P 0,9%, ενώ ο Dow κέρδισε 1,7%. Δεν είναι κραχ, είναι μεταγραφή κεφαλαίων.
📉 Πυροδότης η Intel -28,58% στα 65,76 δολ., με όγκο 447,8 εκατ. τεμάχια, περίπου τετραπλάσιο του μέσου τριμήνου. Τα κέρδη ξεπέρασαν τις εκτιμήσεις, αλλά η αγορά τιμώρησε την αδύναμη καθοδήγηση, με την έλλειψη μνημών να οδηγεί σε εκτίμηση για πτώση 12% στην αγορά PC. Ντόμινο: SanDisk -13,47%, AMD -10,88%, Dell -10,77%, Nvidia -4,22%. Στον μήνα: Intel -45%, Micron -19%, AMD -18%, Alphabet -17%, Meta -15%. Απέναντι: Eli Lilly +23%, Walmart +18%, Mastercard +16%, Visa +15%, Exxon +14
🔍 Το μήνυμα είναι σαφές: η αγορά δεν πληρώνει πλέον υποσχέσεις, ζητά αποδείξεις απόδοσης των επενδύσεων AI. Η Amazon με το επιθετικό πλάνο δαπανών και η Intel με την προειδοποίηση για «κάψιμο» μετρητών ενέτειναν τις ανησυχίες για το κόστος και τον χρόνο απόδοσης των υποδομών AI. Ενδεικτικό ότι ο ισοσταθμισμένος S&P 500 κέρδισε σχεδόν 5% τον τελευταίο μήνα, έναντι απώλειας άνω του 3% για τον Nasdaq-100. Ο δείκτης κρύβει μια αγορά δύο ταχυτήτων.
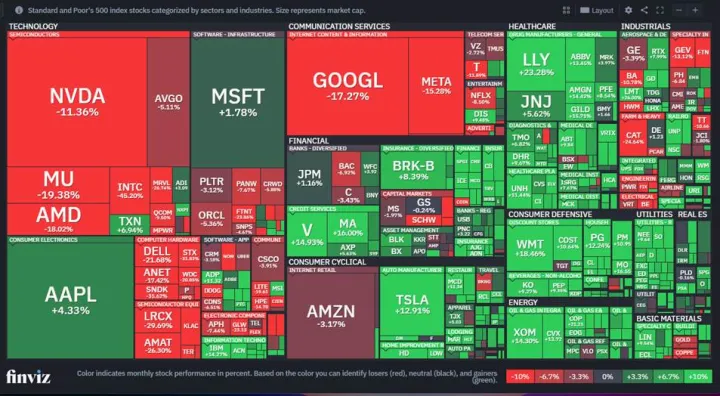
Ο ημερήσιος χάρτης δείχνει νέα υποχώρηση σε Nvidia (–4,2%), Micron (–5,3%), Intel (–28,6%) και AMD (–10,9%), ενώ οι Alphabet και Microsoft χάνουν περίπου 1,5%. Οι δύο χάρτες αποτυπώνουν διαφορετικούς χρονικούς ορίζοντες, αλλά το κοινό μήνυμα είναι σαφές: η τεχνολογική ηγεσία έχει ρωγμές.
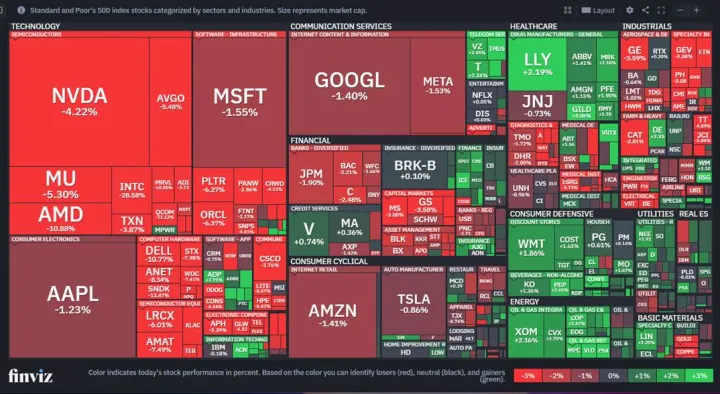
Ο μηνιαίος χάρτης δείχνει βαθιά φθορά κάτω από την επιφάνεια του S&P 500. Η Intel χάνει 45,2%, η Lam Research 29,7%, η Applied Materials 26,3%, η Dell 21,7% και η Micron 19,4%. Αρνητικά κινούνται επίσης Nvidia (–11,4%), AMD (–18%) και Alphabet (–17,3%). Η εικόνα δεν αφορά μόνο λίγες υπερτιμημένες μετοχές: η πίεση απλώνεται σε ημιαγωγούς, εξοπλισμό και λογισμικό.
➡️ Παρακολουθήστε τις ταμειακές ροές, όχι μόνο την αύξηση εσόδων. ➡️ Συγκρίνετε τις επενδύσεις στην ΤΝ με τις μελλοντικές αποδόσεις. ➡️ Η στροφή στα ομόλογα δείχνει αυξημένη επιφυλακτικότητα.➡️ Επόμενο τεστ: αποτελέσματα AMD και πάνω από 100 εταιρείες του S&P 500 την επόμενη εβδομάδα. ➡️ Στους ημιαγωγούς το «φθηνό» μπορεί να γίνει φθηνότερο — αναμονή για σταθεροποίηση πριν από αγορές.
Προσδοκίες ⭐⭐☆☆☆
Ρίσκο ⭐⭐⭐⭐☆
🇬🇷 🇬🇷 Στην καθ’ ημάς Ανατολή φαίνεται πως τα καλά αποτελέσματα δεν αρκούν όταν το κλίμα έξω είναι αρνητικό. Το επαναλαμβάνουμε αυτό τακτικά στη στήλη…
🚨🚨🚨Η αγορά την Παρασκευή έκλεισε νωρίς και δεν πρόλαβε να «εισπράξει» το βαρύ κλίμα που διαμορφώθηκε στην Wall Street..
Η πρώτη εικόνα σε σχέση με τα 9μηνα των τραπεζών είναι μικτή με θετικό πρόσημο.
Η Eurobank ξεπέρασε κατά 4% τις συγκλίνουσες εκτιμήσεις στα προσαρμοσμένα κέρδη, ενώ η Alpha ανακοίνωσε προσαρμοσμένα κέρδη 283 εκατ. ευρώ, περίπου 18% υψηλότερα από τις προβλέψεις. Η Πειραιώς, όμως, εμφάνισε καθαρά κέρδη 275 εκατ. ευρώ, 11% χαμηλότερα από το consensus των 310 εκατ.
Άρα, δεν υπήρξε οριζόντια υπέρβαση. Στην Πειραιώς, η υστέρηση κερδών και οι αυξημένες απομειώσεις πίεσαν τη μετοχή. Στις άλλες δύο, η αγορά φαίνεται να είχε ήδη προεξοφλήσει μεγάλο μέρος της θετικής εικόνας: ισχυρά αποτελέσματα δεν σημαίνουν αυτόματα νέο αγοραστικό καταλύτη. Μετά την πρόσφατη διόρθωση του κλάδου, οι επενδυτές ζητούν καθαρότερη εικόνα για διανομές, καθοδήγηση και διατηρησιμότητα κερδών. Η συνεδρίαση έδειξε αυτή τη διαφοροποίηση: Eurobank -0,40%, Alpha -0,44%, Πειραιώς -2,10%.
🟢 ΕΕΕ €56,10 | +2,94%
Όπως επαναλαμβάνουμε συχνά η μετοχή είναι ο ισχυρότερος αντισταθμιστής στις πτωτικές συνεδριάσεις. Στην προκειμένη περίπτωση υπήρξε και ούριος άνεμος από τα αποτελέσματα που παρουσίασε η αμερικάνικη Coca-Colla που κατέχει και το εμπορικό σήμα. Η άνοδος έλαβε χώρα με όγκο 73,5 χιλ. μετοχών, σχεδόν 92% πάνω από τον εβδομαδιαίο μέσο όρο.
Η αγορά αναμένει το trading update στις 4 Νοεμβρίου· η άνοδος μπορεί να αντανακλά προσδοκίες, αλλά ο καταλύτης θα φανεί στα στοιχεία.
🟢 ΜΟΗ €67,25 | +2,83%
Αντίδραση μετά τη βουτιά της Πέμπτης, όταν η Motor Oil έχασε πάνω από 5% λόγω ανησυχιών για την απελευθέρωση πετρελαϊκών αποθεμάτων και πιθανή πίεση στα περιθώρια διύλισης.
Η ανάκαμψη ήταν αισθητή, αλλά δεν αποδεικνύει ότι οι ανησυχίες έχουν εκλείψει.
🟢 ΕΛΠΕ €18,10 | +1,86%
Κι εδώ, η άνοδος ήρθε μετά τις ισχυρές πιέσεις της προηγούμενης συνεδρίασης. Ο όγκος των 439 χιλ. μετοχών είναι περίπου 78% υψηλότερος από τον εβδομαδιαίο μέσο όρο, ένδειξη ενεργού ενδιαφέροντος.
🔴 ΑΛΦΑ €4,495 | −0,44%
Παρά τα κέρδη τρίτου τριμήνου 18% υψηλότερα των εκτιμήσεων, η μετοχή υποχώρησε.
Ο όγκος, 13,27 εκατ. τεμάχια, ήταν περίπου 110% πάνω από τον εβδομαδιαίο μέσο όρο.
Η αυξημένη συναλλακτική δραστηριότητα δείχνει έντονη αναμέτρηση καθυστερημένων αγοραστών και πρωίμων πωλητών.
Η πτώση εκτός από την προεξόφληση των καλών ειδήσεων που είχε προηγηθεί, εντάσσεται και στις ευρύτερες πιέσεις στις τράπεζες και στο κλείσιμο του μήνα… όχι σε απογοήτευση από τα αποτελέσματα.
Έτσι είναι το χρηματιστήριο δεν αρκεί να είσαι ένα βήμα μπροστά από τις ειδήσεις πρέπει κοιτάζεις και 5 βήματα μετά…
🔴 ΔΑΑ 12,21 −4,61%
Η μεγαλύτερη πτώση με όγκο 500 χιλ. μετοχών, πάνω από 4,6 φορές τον εβδομαδιαίο μέσο όρο.
Η αιτία είναι σαφής: η UBS υποβάθμισε τη σύσταση σε «πώληση» από «ουδέτερη» και μείωσε την τιμή-στόχο στα 10,30 ευρώ από 10,70.
Η UBS δεν αμφισβητεί την ποιότητα του αεροδρομίου. Θεωρεί ότι η πορεία της μετοχής έχει απομακρυνθεί από τις βραχυπρόθεσμες προοπτικές κερδοφορίας.
🔍 EV/EBITDA 2027 περίπου 11,4 φορές, στο επίπεδο της Aena, αλλά με premium 15%-30% έναντι ADP, Fraport και Ζυρίχης.
Για το 2027 η UBS βλέπει στάσιμη κίνηση, ενώ η μέση εκτίμηση της αγοράς προβλέπει +2%.
🔴 METLEN 48 -0,29%
Η πλήρης εξόφληση των €500 εκατ. από διαθέσιμη ρευστότητα, χωρίς νέα έκδοση χρέους, ενισχύει την εικόνα χρηματοοικονομικής ευελιξίας και πειθαρχημένης διαχείρισης.
Το ομόλογο έληγε στις 30 Οκτωβρίου και έφερε επιτόκιο 2,25%, άρα η αποπληρωμή ήταν προγραμματισμένη και όχι έκτακτη κίνηση.
Θετικό για την πιστοληπτική εικόνα, μένει να φανεί η επίδραση στο ταμειακό απόθεμα.
Πάντως η μετοχή έδειξε σημάδια αντοχής απέναντι στο χτύπημα των FT.
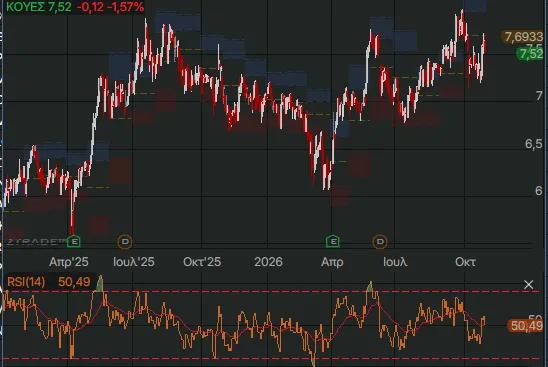
🔴 ΚΟΥΕΣ 7,52€ −1,57%
Το ναυάγιο του deal στερεί από την Quest τα περίπου 296 εκατ. ευρώ που θα εισέπραττε από την πώληση του υπόλοιπου 80% της ACS. Η επαναγορά του 20% έναντι 37 εκατ. ευρώ δημιουργεί, ωστόσο, συνολικό χρηματοοικονομικό όφελος περίπου 37 εκατ. ευρώ.
Η ACS παραμένει ισχυρό περιουσιακό στοιχείο: στο εξάμηνο αύξησε πωλήσεις 8,4% και EBITDA 19%, ενώ η διοίκηση βλέπει υψηλότερη ανάπτυξη το 2026.
Τα απόνερα μπορεί να φτάσουν στη Fourlis μέσω των επενδυτικών σχεδίων της Quest. Η Quest έχει αποκτήσει περίπου 12,8% της Fourlis και είχε αφήσει ανοιχτό το ενδεχόμενο αύξησης της συμμετοχής, με την πώληση της ACS να συνδέεται με τη διαθέσιμη επενδυτική ρευστότητα.
Χωρίς τα 296 εκατ. ευρώ, μια νέα κίνηση γίνεται δυσκολότερη· δεν ακυρώνεται όμως αυτόματα, ούτε προκύπτει άμεση λειτουργική επίπτωση στη ΦΡΛΚ.
🟢 ΦΡΙΓΟ 0,392 +7,99%
Είναι το δεύτερο σκέλος του ράλι. Η αφορμή ήταν η μακροχρόνια συμφωνία για παροχή τεχνικών υπηρεσιών στην Coca-Cola Τρία Έψιλον, μετά την οποία η μετοχή «απογειώθηκε» ενδοσυνεδριακά έως +17,8%.
Την Παρασκευή πέρασαν 675 χιλ. τεμάχια, έντεκα φορές ο μηνιαίος μέσος όρος.
🔴 ΕΤΕ 15,735 −2,57%
Η μετοχή έκλεισε πολύ χαμηλότερα από το μεσημέρι, όταν υποχωρούσε 1,15% στα 15,965 ευρώ, με τζίρο 66 εκατ.
Η πίεση ήταν κλαδική: η Πειραιώς έχασε 2,1% και η Eurobank 1,2%, ενώ η Πειραιώς πιέστηκε παρά τα καθαρά κέρδη εννεαμήνου 893 εκατ., αυξημένα κατά 9%.
Η αγορά φαίνεται να αρνείται να «πληρώσει» για καλά νούμερα πριν τα δει.
📅 Αποτελέσματα εννεαμήνου την Πέμπτη 5 Νοεμβρίου.
📊 Στο εξάμηνο: RoTE 15,5% και στόχος 2026 αναθεωρημένος άνω του 15%.
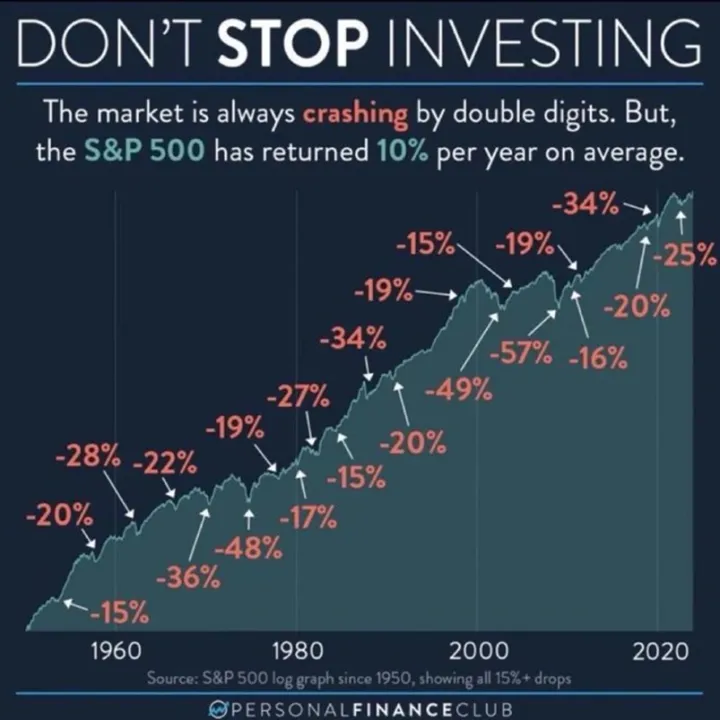
📉 Οι διορθώσεις είναι συχνές αλλά η υπομονή δοκιμάζεται
Το γράφημα υπενθυμίζει μια βασική ιδιότητα των αγορών: η μακροχρόνια ανοδική πορεία δεν εξελίσσεται ομαλά. Από το 1950 έως το 2020, ο S&P 500 πέρασε επανειλημμένα από πτώσεις άνω του 15%, με ορισμένες να ξεπερνούν το 30% και μία να φθάνει το 57%. Παρ’ όλα αυτά, η συνολική πορεία του δείκτη ήταν ανοδική, ενώ η πηγή αναφέρει μέση ετήσια απόδοση 10%. Το ιστορικό αυτό δεν εγγυάται ανάλογη απόδοση στο μέλλον ούτε δείχνει πόσο δύσκολο είναι να αντέξει κανείς μια μεγάλη υποχώρηση. Δείχνει, όμως, τον κίνδυνο της βιαστικής εξόδου όταν οι τιμές πέφτουν.
➡️ Συμβουλές Black Box
📌 Μην ταυτίζετε κάθε διόρθωση με οριστική κατάρρευση.
📌 Ελέγχετε αν έχουν αλλάξει τα θεμελιώδη δεδομένα.
📌 Κρατήστε ρευστότητα και σχέδιο πριν ξεσπάσει η αναταραχή.
⚡ ΑΔΜΗΕ: επτά πλοία ανοίγουν τον δρόμο των 2,96 δισ. προς τα Δωδεκάνησα
🚢 Το Λιμενικό ενέκρινε επτά ερευνητικά πλοία για γεωφυσικές και γεωτεχνικές έρευνες στη διαδρομή Κόρινθος–Κως. Η άδεια ισχύει έως τις 14 Οκτωβρίου 2027.
📊 Ο προϋπολογισμός είναι 2,96 δισ. ευρώ, με 420 χλμ. υποβρύχιων καλωδίων, ισχύ 1.000 MW και επεκτάσεις σε Ρόδο και Κάρπαθο. Το τμήμα Κόρινθος–Κως αναμένεται το α΄ εξάμηνο 2029 και η ολοκλήρωση του έργου το β΄ εξάμηνο 2030.
🔍 Για τον ΑΔΜΗΕ, κάθε ευρώ επένδυσης διευρύνει τη ρυθμιζόμενη περιουσιακή βάση, άρα και τα μελλοντικά έσοδα. Το γαλλικό Abeille Marengo συνδέεται όμως και με το Κρήτη–Κύπρος. Αυτό θυμίζει ότι οι γεωπολιτικές τριβές στο Αιγαίο μπορούν να μετακινήσουν χρονοδιαγράμματα.
➡️ Συμβουλές Black Box:
📌 Ορατότητα κερδών μετά το 2030, όχι βραχυπρόθεσμος καταλύτης.
📌 Παρακολουθήστε τις αντιδράσεις της Άγκυρας κατά τις έρευνες.
📌 Το ύψος της επένδυσης θέτει ερώτημα χρηματοδότησης και μερισμάτων.
Προσδοκίες ⭐⭐⭐☆☆ – Ρίσκο ⭐⭐⭐☆☆
🏦 Πειραιώς: ρεκόρ κερδών, αλλά…
🐂 Η Πειραιώς έκλεισε το εννεάμηνο με ρεκόρ βασικών λειτουργικών κερδών €930 εκατ. (+14%) και καθαρά κέρδη €893 εκατ. (+9%). Η μετοχή ωστόσο κινήθηκε με απώλειες 1,90%, ένδειξη ότι τα καλά νέα ήταν ήδη στην τιμή.
📊 Τα καθαρά έσοδα τόκων ανέβηκαν στα €542 εκατ. στο γ’ τρίμηνο (+7% σε τριμηνιαία βάση). Τα έσοδα από υπηρεσίες αυξήθηκαν 39% χάρη στην Εθνική Ασφαλιστική και αποτελούν πλέον το 31% των εσόδων. EPS €0,68, απόδοση ενσώματων ιδίων κεφαλαίων 15,4%, κόστος/έσοδα 33%, CET1 12,9%, NPE 2,0%. Διανομή €650 εκατ. από τα κέρδη του 2026, με προμέρισμα 10 λεπτών τον Δεκέμβριο.
🔍 Το κρίσιμο είναι η αναβάθμιση στόχων 2027: επιτοκιακό περιθώριο >2,4%, αύξηση EPS ~10% ετησίως, CET1 >13,5%. Η διαφοροποίηση εσόδων μειώνει την εξάρτηση από τα επιτόκια. Σκιά: πίεση στα μη βασικά έσοδα και CET1 ακόμη κάτω από 13%.
➡️ Συμβουλές Black Box:
📌 Το δ’ τρίμηνο πρέπει να επιβεβαιώσει EPS ~€0,90
📌 Το προμέρισμα στηρίζει, δεν αλλάζει την εικόνα
📌 Η αγορά πληρώνει πλέον υπερβάσεις, όχι επιβεβαιώσεις
🏦 Alpha Bank: ρεκόρ οκταετίας στους τόκους, το βλέμμα στο Investor Day
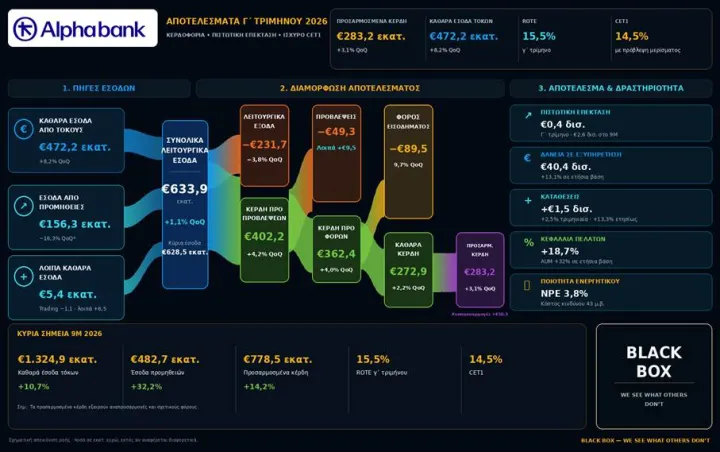
📊 Τα προσαρμοσμένα κέρδη γ’ τριμήνου ανήλθαν σε €283 εκατ., με το εννεάμηνο στα €779 εκατ. (+14%). Το καθαρό έσοδο τόκων έφτασε τα €472 εκατ. (+8,2% σε τριμηνιαία βάση), η υψηλότερη επίδοση από το δ’ τρίμηνο του 2017.
🔢 ROTE 15,5%, CET1 14,5% μετά από πρόβλεψη μερίσματος €421 εκατ., NPE 3,8%, κόστος κινδύνου 43 μ.β. Τα εξυπηρετούμενα δάνεια ανήλθαν σε €40,4 δισ. (+13,1% ετησίως) και οι καταθέσεις κινήθηκαν +13,3%. Τα αγκάθια είναι οι προμήθειες -16,3% σε τριμηνιαία βάση (λόγω βάσης PRODEA) και τα επαναλαμβανόμενα έξοδα +12,2% στο εννεάμηνο.
🏦 Οι πέντε εξαγορές και συμφωνίες που έκανε η τράπεζα αποτελούν βασικούς μοχλούς της στρατηγικής της. Η διοίκηση εκτιμά ότι θα ενισχύσουν αθροιστικά τα κέρδη ανά μετοχή κατά περισσότερο από 9%, με κεφαλαιακή επίπτωση μικρότερη των 100 μονάδων βάσης.
Πρωταγωνιστεί η AstroBank, με συνεισφορά 5% το 2027, ενώ η συνένωση Universal Life–Altius αναμένεται να προσθέσει 2%, μετά τις εποπτικές εγκρίσεις. AXIA και Alpha Trust προβλέπεται να συνεισφέρουν 1,4% και 1% αντίστοιχα. Η Flexfin είναι ήδη επωφελής.
🎯 Η πτώση της μετοχής την Παρασκευή δείχνει ότι τα καλά νέα είχαν ήδη προεξοφληθεί. Ο πραγματικός καταλύτης είναι η 5η Νοεμβρίου, όταν η διοίκηση θα παρουσιάσει στόχους έως το 2030. Εκεί θα κριθεί αν το ROTE μπορεί να σταθεί πάνω από 15% χωρίς τη βοήθεια ευνοϊκών επιτοκίων.
➡️ Συμβουλές Black Box:
📌 Τα έσοδα από τόκους στηρίζουν, οι προμήθειες θέλουν επιβεβαίωση
📌 Παρακολουθούμε τον έλεγχο του κόστους
📌 Η ανάπτυξη μέσω εξαγορών ενισχύει τα κέρδη με περιορισμένη χρήση κεφαλαίου.
📌 Κρίσιμος παράγοντας είναι η ομαλή ενσωμάτωση των εταιρειών.
📶 ΟΤΕ: τα «ψαλιδισμένα» κέρδη κρύβουν μηχανή που δουλεύει ρολόι
🔹 Η πτώση 39,7% στα καθαρά κέρδη τριμήνου είναι οπτική ψευδαίσθηση. Πέρυσι ο λογαριασμός είχε φουσκώσει από έκτακτο φορολογικό όφελος 129,8 εκατ. λόγω Ρουμανίας. Τα προσαρμοσμένα κέρδη ανέβηκαν 7,4% στα 182,5 εκατ. και η αγορά το διάβασε σωστά: μετοχή +2,32%.
📊 Προσαρμοσμένο EBITDA +3,1% στα 371,4 εκατ., με περιθώριο 42,1% (+90 μονάδες βάσης). Έσοδα +1%, αλλά +5% χωρίς τη διεθνή χονδρική μηδενικού περιθωρίου. Κινητή +2%, οπτικές ίνες (FTTH) +52 χιλ. πελάτες με βάση 739 χιλ., ελεύθερες ταμειακές ροές τριμήνου +27,7%. Καθαρός δανεισμός μόλις 0,5 φορές το EBITDA.
🔍 Οι στόχοι 2026 διατηρούνται: EBITDA ~3%, ελεύθερες ταμειακές ροές ~750 εκατ. (570–580 εκατ. προσαρμοσμένες). Το αγκάθι: η ίδια η διοίκηση προειδοποιεί για υψηλή βάση σύγκρισης στο Δ’ τρίμηνο, ενώ στο εννεάμηνο οι ταμειακές ροές υστερούν 7,2%. Προβλεψιμότητα ναι, εκρήξεις όχι.
➡️ Συμβουλές Black Box:
📌 Κρίνετε από τα προσαρμοσμένα κέρδη, όχι από τον τίτλο.
📌 Το Δ’ τρίμηνο είναι το πραγματικό τεστ.
📌 Χαρτί άμυνας με χαμηλή μόχλευση, όχι εκτόξευσης.
Προσδοκίες ⭐⭐⭐☆☆ Ρίσκο ⭐⭐⭐☆☆
🏦 Ambrosia Capital: «Buy» στις ελληνικές τράπεζες και την Κύπρου
📈 Η Ambrosia Capital διατηρεί θετική στάση για τις τέσσερις ελληνικές συστημικές τράπεζες και την Τράπεζα Κύπρου, με σύσταση «buy» και για τις πέντε. Οι μετοχές τους έχουν υπεραποδώσει έναντι των περισσότερων ευρωπαϊκών τραπεζών, στηριγμένες στην ισχυρότερη πιστωτική επέκταση και στα αυξημένα έσοδα από προμήθειες.
💼 Οι αναλυτές βλέπουν πρόσθετη ώθηση από συμπληρωματικές εξαγορές, τη διαχείριση περιουσιακών στοιχείων και το bancassurance, όπου η διείσδυση παραμένει χαμηλή. Η Eurobank ξεχωρίζει για το διαφοροποιημένο μοντέλο της, την επικείμενη εξαγορά της δραστηριότητας ζωής της Eurolife και τα περιθώρια ανατίμησης.
🎯 Οι νέες τιμές-στόχοι: Eurobank €5,85 (+34%), Alpha Bank €5,35 (+23%), Εθνική €20 (+28%), Πειραιώς €11,05 (+13%) και Κύπρου €12,65 (+22%). Το ενδιαφέρον είναι αν οι προμήθειες και η πιστωτική επέκταση θα διατηρήσουν τον ρυθμό τους.
➡️ Συμβουλές Black Box:
📌 Παρακολουθήστε την πιστωτική επέκταση και την ποιότητα των νέων δανείων.
📌 Ελέγξτε αν οι προμήθειες αυξάνονται οργανικά, πέρα από τις εξαγορές.
📌 Συγκρίνετε τις τιμές-στόχους με τις τρέχουσες αποτιμήσεις και τα περιθώρια κινδύνου.
🏦 Eurobank: Τα επιτοκιακά έσοδα δίνουν ώθηση
Η επιτάχυνση των καθαρών εσόδων από τόκους είναι το ισχυρότερο μήνυμα των αποτελεσμάτων της Eurobank, σύμφωνα με την Jefferies. Στο τρίτο τρίμηνο διαμορφώθηκαν στα 719 εκατ. ευρώ, αυξημένα κατά 5% σε τριμηνιαία και 14% σε ετήσια βάση, ξεπερνώντας κατά 2% τις εκτιμήσεις της αγοράς.
Η επίδοση οδήγησε τη διοίκηση να αναβαθμίσει στο 9%, από 7%, τον στόχο για την ετήσια αύξηση των καθαρών εσόδων από τόκους. Τα προσαρμοσμένα καθαρά κέρδη έφτασαν τα 433 εκατ. ευρώ, ενισχυμένα κατά 25% σε ετήσια βάση και κατά 4% υψηλότερα από τις συγκλίνουσες προβλέψεις.
Η Jefferies διατηρεί τη σύσταση «Buy» και την τιμή-στόχο των 5,35 ευρώ, έναντι τιμής αναφοράς 4,38 ευρώ. Παράλληλα, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων υποχώρησε στο 2,4%, ενώ το κόστος πιστωτικού κινδύνου διαμορφώθηκε στις 54 μονάδες βάσης.
➡️ Συμβουλές Black Box
📌 Κλειδί η διατήρηση της αύξησης των επιτοκιακών εσόδων.
📌 Ο ανταγωνισμός στις επιχειρηματικές χορηγήσεις παραμένει πρόκληση.
📌 Η ποιότητα του χαρτοφυλακίου στηρίζει την κερδοφορία.
⚡ ΡΑΑΕΥ: 83,5 εκατ. από τις διασυνδέσεις φρενάρουν τις χρεώσεις δικτύου
🔌 Η ΡΑΑΕΥ στέλνει 83,55 εκατ. από τα έσοδα συμφόρησης του ΑΔΜΗΕ στη συγκράτηση των Χρεώσεων Χρήσης Συστήματος. Συγκεκριμένη μείωση στους λογαριασμούς πάντως δεν προβλέπεται.
📊 Το σύνολο φτάνει τα 104,17 εκατ.: 40,84 εκατ. το β΄ εξάμηνο 2025 και 63,33 εκατ. το α΄ εξάμηνο 2026, άνοδος 55%. Άλλα 20,58 εκατ. πάνε στη νέα διασύνδεση Ελλάδας–Ιταλίας, με επενδύσεις 24 εκατ. στη διετία 2026–2027.
🔍 Η εκτίναξη των εσόδων συμφόρησης δείχνει ότι οι διασυνδέσεις στενεύουν και οι τιμές με τους γείτονες αποκλίνουν. Για τον ΑΔΜΗΕ η απόφαση είναι ουδέτερη: τα χρήματα περνούν στους καταναλωτές, όχι στα κέρδη του.
⚡ Νησιά: Ενιαίος τρόπος υπολογισμού χρεώσεων από το 2027
Από την 1η Ιανουαρίου 2027 ο ΔΕΔΔΗΕ προτείνει να καταργηθεί η ειδική μέθοδος εκτίμησης της κατανάλωσης που εφαρμόζεται σήμερα στα μη διασυνδεδεμένα νησιά. Στη θέση της θα χρησιμοποιείται η διαδικασία του διασυνδεδεμένου δικτύου, με αξιοποίηση και του πληροφοριακού συστήματος «ΗΛΙΟΣ».
Η αλλαγή αφορά τις χρεώσεις χρήσης δικτύου και μεταφοράς, τις Υπηρεσίες Κοινής Ωφέλειας και το ΕΤΜΕΑΡ. Η εφαρμογή από το 2027 επιτρέπει να ολοκληρωθεί πρώτα η εκκαθάριση του 2026 με τους ισχύοντες κανόνες.
Ο ΔΕΔΔΗΕ εισηγείται επίσης να λαμβάνονται υπόψη το net billing και το virtual net billing, καθώς και η πλεονάζουσα ενέργεια που διοχετεύεται στο δίκτυο από αυτοπαραγωγούς. Πρόκειται για αλλαγές στη μεθοδολογία υπολογισμού· δεν προεξοφλούν αυξήσεις ή μειώσεις στους λογαριασμούς. Η πρόταση χρειάζεται έγκριση της ΡΑΑΕΥ.
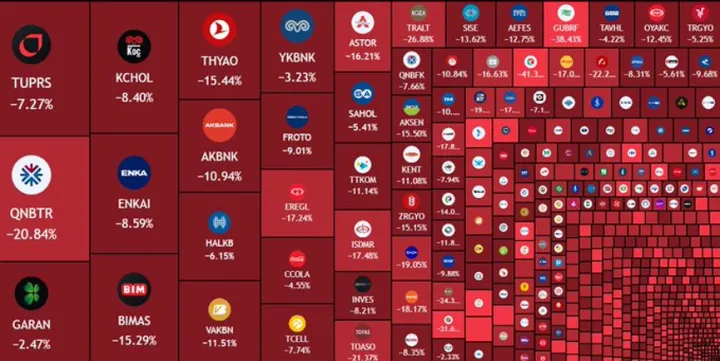
🔴 Καθολική πίεση στις τουρκικές μετοχές
Ο χάρτης αποτυπώνει ισχυρές απώλειες σε μεγάλο μέρος της τουρκικής αγοράς. Ξεχωρίζουν η QNBTR με πτώση 20,84%, η EREGL με 17,24%, η ASTOR με 16,21%, η THYAO με 15,44% και η BIMAS με 15,29%. Απώλειες καταγράφουν επίσης η AKBNK (-10,94%), η ENKAI (-8,59%) και η TUPRS (-7,27%). Η έκταση του κόκκινου χρώματος δείχνει ότι η πίεση δεν περιορίζεται σε λίγες μετοχές, αλλά αγκαλιάζει πολλούς κλάδους και τίτλους. Η εικόνα παραπέμπει σε έντονη αποστροφή κινδύνου, χωρίς όμως να αποκαλύπτει από μόνη της την αιτία ή τη διάρκεια της πτώσης.
*Αποποίηση Ευθύνης: Το υλικό αυτό παρέχεται για πληροφοριακούς και μόνο σκοπούς. Σε καμιά περίπτωση δεν πρέπει να εκληφθεί ως προσφορά, συμβουλή ή προτροπή για την αγορά ή πώληση των αναφερόμενων προϊόντων. Παρόλο που οι πληροφορίες που περιέχονται βασίζονται σε πηγές που θεωρούνται αξιόπιστες, ουδεμία διασφάλιση δίνεται ότι είναι πλήρεις ή ακριβείς και δε θα πρέπει να εκλαμβάνονται ως τέτοιες.

