
Επιμέλεια Κώστας Στούπας
🚀 S&P 500: Κέρδη +54%. Οι προσδοκίες στο ταβάνι και οι φόβοι στο ντιβάνι…
💰 Σύμφωνα με το διάγραμμα της FactSet, τα κέρδη ανά μετοχή του S&P 500 αναμένεται να αυξηθούν 34% το 2026 και ακόμη 15% το 2027 — σωρευτικά περίπου 54% σε δύο χρόνια, εφόσον επιβεβαιωθούν οι προβλέψεις
📊 Από 275 το 2025, προβλέπονται 369 φέτος και 423 το 2027 — τέτοια επιτάχυνση ανεβάζει πολύ τον πήχη, αλλά οι εκτιμήσεις των αναλυτών δεν είναι ακόμη χρήματα στο ταμείο
⚠️ Το κρίσιμο ερώτημα είναι πόση από αυτή την ανάπτυξη έχει ήδη πληρωθεί στις τιμές — ακόμη και εντυπωσιακά αποτελέσματα μπορούν να απογοητεύσουν μια αγορά που περιμένει θαύματα.

➡️ Συμβουλές Black Box:
📌 Παρακολουθούμε τις αναθεωρήσεις κερδών, ειδικά για το 2027
📌 Ελέγχουμε αν η ανάπτυξη απλώνεται πέρα από τις μεγαλύτερες εταιρείες
📌 Συγκρίνουμε αποτιμήσεις και ταμειακές ροές — οι προσδοκίες δεν πληρώνουν μερίσματα
🛡️ Όταν η αβεβαιότητα γίνεται ακριβότερη
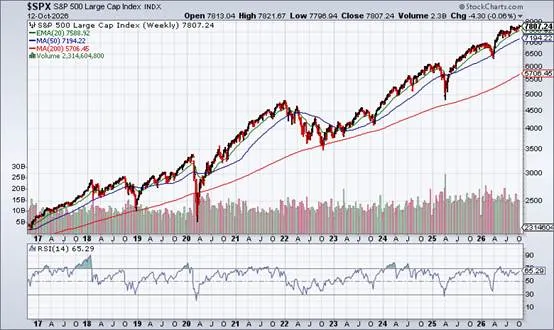
🌍 Η επάνοδος της στήλης μετά από ολιγοήμερη άδεια βρίσκει το ΧΑ και τις ευρωπαϊκές αγορές υπό διόρθωση και τον S&P 500 έτοιμο για νέα υψηλά. Για τις τράπεζες, ο ματωμένος Σεπτέμβρης που προέβλεπε ο γιατρός φίλος της στήλης, παλιά καραβάνα του χρηματιστηρίου, απλώς καθυστέρησε μία-δύο εβδομάδες. Από το υψηλό του [μήνα] κοντά στις 3.350 μονάδες μέχρι το πρόσφατο χαμηλό στις [2.950] μονάδες, η πρώτη φάση της διόρθωσης έφτασε περίπου το 12%.

🏦 Η αγορά είναι τραπεζοκεντρική. Όποιος θέλει να δει πού πάει, κοιτάζει τις τράπεζες, και όποιος θέλει να δει πού πάνε οι τράπεζες, κοιτάζει την αντίπερα όχθη. Το XLF, το ETF του αμερικανικού χρηματοοικονομικού κλάδου, διατηρεί τη μακροπρόθεσμη ανοδική τάση, αλλά διορθώνει από την περιοχή των 58 δολαρίων. Στα 55,05 δοκιμάζει τον εκθετικό μέσο 20 εβδομάδων, ενώ κρίσιμη στήριξη αποτελεί ο μέσος 50 εβδομάδων στα 53,24. Ο εβδομαδιαίος RSI στο 51,93 δείχνει εξασθένηση της ορμής.
📈 Από τα χαμηλά του 2022 το διάγραμμα δείχνει ισχυρή άνοδο και αυξανόμενο συγχρονισμό των δύο αγορών, ιδίως στις πρόσφατες διορθώσεις. Δύο παρατηρήσεις που δεν θα βρείτε στα προγράμματα τεχνητής νοημοσύνης, γιατί δεν έχουν γραφτεί ακόμη στο διαδίκτυο από όπου αυτά αντλούν δεδομένα και σοφία:
Ο Γενικός Δείκτης ακολουθεί με καθυστέρηση το XLF.
Το XLF παλινδρομεί γύρω από τον ΚΜΟ 200 εβδομάδων. Όταν απομακρύνεται από αυτόν, προς τα πάνω ή προς τα κάτω, επιστρέφει βίαια και ενίοτε τον διαπερνά.

⚠️ Και εδώ βρίσκεται το ζητούμενο. Στα 55,05 το XLF απέχει περίπου 25% από τον ανοδικό ΚΜΟ 200 εβδομάδων στα 43,91. Η μακροπρόθεσμη τάση παραμένει θετική, αλλά η απόσταση είναι μεγάλη, και η ταυτόχρονη κάμψη των δύο αγορών δείχνει κοινή έκθεση στην επιδείνωση του κλίματος. Η οπτική σύγκλιση δεν αποδεικνύει σταθερή συσχέτιση, όμως για την Αθήνα η συνέχιση της διόρθωσης στις αμερικανικές χρηματοοικονομικές μετοχές είναι παράγοντας κινδύνου.
🌐 Οι τράπεζες δεν διορθώνουν σε κενό αέρος. Η άνοδος των αποδόσεων των ομολόγων κάνει τα ομόλογα ελκυστικότερα από τις μετοχές, ενώ γεωπολιτικά και ενεργειακά μέτωπα ανοίγουν ταυτόχρονα. Το ερώτημα δεν είναι ποιος θα κερδίσει, αλλά πόσο ακριβαίνει η αβεβαιότητα. Όταν πολλές ανεξάρτητες εστίες ρίσκου συμπίπτουν χρονικά, η αγορά δεν τις αθροίζει, τις πολλαπλασιάζει.
📊 Το ασφάλιστρο κινδύνου ανεβαίνει όχι επειδή κάτι συνέβη, αλλά επειδή μπορεί να συμβεί σε πολλά μέτωπα μαζί. Εκεί στηρίζονται ο χρυσός, η ενέργεια και οι αμυντικές μετοχές. Εκεί στηρίζεται και η πίεση στα ομόλογα της περιφέρειας, όσο η Ευρώπη ψάχνει ποιος θα πληρώσει τον λογαριασμό της δικής της ασφάλειας.
🔍 Τα «ασφαλή καταφύγια» δεν είναι απλώς τοποθετήσεις, είναι θερμόμετρο φόβου. Όσο ανεβαίνουν, μας θυμίζουν ότι η τιμολόγηση του ρίσκου μένει ανοιχτή.
➡️ Συμβουλές Black Box:
📌 Τράπεζες: παρακολούθηση του XLF ως πρόδρομου δείκτη, κρίσιμο όριο τα 53,24 δολ.
📌 Προσοχή στα περιθώρια απόδοσης (spreads) των περιφερειακών ομολόγων. Οι αμυντικές έχουν ήδη τιμολογήσει πολλά, άρα επιλεκτικά.
🦀 Σήμα: ουδέτερη-πλάγια για τις μετοχές, με ανοδική ροπή στα καταφύγια
Προσδοκίες: ⭐⭐⭐☆☆ Ρίσκο: ⭐⭐⭐⭐☆

🚨🔙🎯 Όπισθεν του Ταμπλό:
🤖 Η Τεχνητή Νοημοσύνη κρατάει την ανάπτυξη όρθια
🌍 Σύμφωνα με τις εκτιμήσεις του ΔΝΤ, η παγκόσμια οικονομία αναμένεται να αναπτυχθεί κατά 3,1% το 2026, έναντι 3,5% πέρυσι, και 3,4% το 2027 — Οι επενδύσεις στην Τεχνητή Νοημοσύνη αντισταθμίζουν το ενεργειακό σοκ, με το πετρέλαιο πάνω από 100 δολάρια
📊 Οι ΗΠΑ προβλέπεται να τρέξουν με 2,3%, ενώ η ευρωζώνη περιορίζεται στο 1,1%
⚠️ Το εντυπωσιακότερο: μόλις 32 χώρες παράγουν το 95% της παγκόσμιας ανάπτυξης, έναντι 54 τον Απρίλιο — Το τρένο προχωρά, αλλά λιγοστεύουν όσοι έχουν εισιτήριο
⚠️ Η εξάρτηση από την ΑΙ έχει τίμημα: εάν απογοητεύσουν τα κέρδη, κινδυνεύουν ταυτόχρονα επενδύσεις και αποτιμήσεις — Ακριβή ενέργεια, υψηλότερες ομολογιακές αποδόσεις και διογκούμενα χρέη στενεύουν τα περιθώρια — Η ανάπτυξη αντέχει, αλλά συγκεντρώνεται σε λιγότερους ώμους
➡️ Στην ΑΙ, μετράμε ταμειακές ροές, όχι υποσχέσεις
➡️ Στις υπερχρεωμένες επιχειρήσεις, ελέγχουμε λήξεις δανείων και κόστος αναχρηματοδότησης
➡️ Παρακολουθούμε πετρέλαιο και ομολογιακές αποδόσεις ως δείκτες πίεσης στα περιθώρια κέρδους
🇬🇷 🇬🇷 Στην καθ’ ημάς Ανατολή ενδιαφέρον έχει ο τρόπος που μας βλέπουν οι ξένοι.
📊 Η Goldman Sachs π.χ. εντάσσει την Ελλάδα στις στρατηγικές διαφοροποίησης που προτείνει, ως αγορά μη τεχνολογική με ισχυρό μακροοικονομικό και τραπεζικό αφήγημα
🔄 Διπλή ταυτότητα: ανεπτυγμένη για Stoxx, FTSE, S&P Dow Jones, αναδυόμενη για την MSCI έως τον Μάιο 2027, με παθητικά κεφάλαια άνω των 21 τρισ. δολ. στους δείκτες της
🌍 Οι αναδυόμενες εκτός τεχνολογίας μένουν συνδεδεμένες με παγκόσμιους και τοπικούς παράγοντες, άρα απαιτούν επιλεκτική προσέγγιση
🎯 Overweight: Ελλάδα, Βραζιλία, Νότια Αφρική, Ουγγαρία, τεχνολογία Βόρειας Ασίας. Θετική ματιά και στην Ινδία
➡️ Η Ελλάδα λοιπόν λειτουργεί ως αντιστάθμισμα στην έκθεση σε ΤΝ
➡️ Οι τράπεζες παραμένουν ο πυρήνας του αφηγήματος
➡️ Ο Μάιος 2027 είναι ορόσημο ροών
Προσδοκίες: ⭐⭐⭐⭐☆ Ρίσκο: ⭐⭐☆☆☆
🟢 ΕΥΔΑΠ +7,27% (13,28€). Η άνοδος συνεχίζει το +3,17% της Δευτέρας, άρα ~+10,7% σε δύο συνεδριάσεις με όγκο πάνω από τον μέσο όρο. Το υπόβαθρο είναι το νομοσχέδιο για τα ύδατα.
Η ΕΥΔΑΠ απορροφά 43 παρόχους και επεκτείνει την αρμοδιότητά της σε όλη την ηπειρωτική Αττική, τη Βοιωτία, τη Φωκίδα και την Εύβοια, ενώ το κράτος καλύπτει τουλάχιστον το 75% των χρεών των ΔΕΥΑ προς τους παρόχους ρεύματος.
Επιπλέον, η ΓΕΚ ΤΕΡΝΑ απέκτησε τον Μάρτιο 9,71% έναντι 103,4 εκατ., και στις 30 Οκτωβρίου γίνεται έκτακτη γενική συνέλευση για ανανέωση των μελών της μειοψηφίας στο ΔΣ.
Η μετοχή βρίσκεται σε νέα υψηλά πολλών ετών και στις αποτιμήσεις ενσωματώνεται το «story» της επέκτασης.
🟢 ΕΥΑΠΣ +4,48%. Η ΕΥΑΘ ακολουθεί για τον ίδιο λόγο, αφού απορροφά 25 παρόχους σε Θεσσαλονίκη και Χαλκιδική.
🟢 ΕΛΠΕ +3,41% (19,10€) | ΜΟΗ +2,99%. Τα διυλιστήρια ανεβαίνουν λόγω γεωπολιτικής.
Οι Χούθι δηλώνουν ότι έπληξαν με βαλλιστικό πύραυλο το αεροδρόμιο του Ριάντ.
Το πετρέλαιο ανέβηκε ξανά τη Δευτέρα, γιατί η αγορά δεν πιστεύει την «ενεργειακή εκεχειρία» Ρωσίας-Ουκρανίας.
Η ΕΛΠΕ έσπασε τις κορυφές. Η προηγούμενη κορυφή ήταν στα 18,6€ και τη στήριζαν τα υψηλά περιθώρια διύλισης.
🟢 Τράπεζες +1,2% έως +1,7%. Πρόκειται για αντίδραση μετά τη διόρθωση. Η Alpha είχε χάσει 14% σε επτά συνεδριάσεις και είχε πέσει στα χαμηλότερα επίπεδα από τα τέλη Ιουλίου.
🟢 VRLS +20%. Εδώ η κίνηση είναι καθαρά μηχανική. Η Verallis μπήκε στην ΕΝ.Α. Growth την Παρασκευή 9/10 με τιμή εκκίνησης 0,95€ και όριο ±20% για τις τρεις πρώτες ημέρες. Το 0,95 → 1,14 → 1,368 → 1,6416 σημαίνει τρία συνεχόμενα limit-up (+72,8%). Η κεφαλαιοποίηση είναι μόλις 6,8 εκατ. Από αύριο το όριο αλλάζει…
🔴 Allwyn -2,54%, Metlen -2,07%, ΟΤΕ -1,85% στο στιγμιότυπο του ταμπλό, με την Allwyn να συγκεντρώνει συναλλαγές 15,94 εκατ. ευρώ και όγκο μεγαλύτερο από τους μέσους όρους εβδομάδας και μήνα — η πίεση εδώ έχει συναλλακτικό βάρος
Σημειώνω ότι την περασμένη εβδομάδα αγόραζε μετοχές το Valea Foundation, ο βασικός μέτοχος, και ότι η Δευτέρα έκλεισε με +2,48%. Η πτώση μοιάζει με κατοχύρωση κερδών.
🔴 SB −3,44%. Από σήμερα έως την Πέμπτη τρέχει η δημόσια προσφορά της Capital Maritime Finance, με εύρος 7–7,68€, και αυτή μπορεί να τραβάει ναυτιλιακή ρευστότητα.
🟢 Capital Maritime Finance: Μέχρι την ώρα που γραφόταν η στήλη οι πληροφορίες ήθελαν υπερκάλυψη άνω της μιας φοράς. Στη πιάτσα υπάρχει μεγάλη ζήτηση για μετοχές της νεοεισερχόμενης που έχει κλεισμένες ναυλώσεις για χρόνια και πολλοί είναι αυτοί που ποντάρουν σε ένα σίγουρο μέρισμα διαρκείας.
Το γεγονός πως γνωστοί επιχειρηματίες έχουν τοποθετηθεί στην μετοχή με 70 εκατ. Ευρώ λειτουργεί σαν πρώτης τάξης κράχτης.
⚫ ΘΟΡΥΒΟΣ – ΧΩΡΙΣ ΒΑΡΟΣ
Σε αυτές τις μετοχές οι μεταβολές προκύπτουν από ελάχιστες συναλλαγές και δεν δίνουν σήμα:
- ΧΑΙΔΕ −12%: τζίρος 1.055€
- ΒΟΣΥΣ −4,98%: 382€
- ΣΠΥΡ −2,87%: 686€
- ΠΑΙΡ −2,6%: 9.789€
- ΝΤΟΤΣΟΦΤ +4,32%: 440 τεμάχια
- ΙΑΤΡ +2,14%: 1.000 τεμάχια
- ΚΟΡΔΕ +1,72%: 291 τεμάχια

🫧 ΤΝ: Φοβούνται τη φούσκα, αλλά στριμώχνονται μέσα
💻 Σύμφωνα με την έρευνα της Bank of America, η αυξημένη έκθεση των διαχειριστών στην τεχνολογία έφθασε το 37%, από 30% τον Σεπτέμβριο, στο υψηλότερο επίπεδο από τον Αύγουστο του 2020 — η ανησυχία μεγαλώνει, αλλά οι θέσεις επίσης
⚖️ Το 45% βλέπει «φούσκα» στην ΤΝ το 2027, ενώ το 42% διαφωνεί — οι ημιαγωγοί παραμένουν η ισχυρότερη επενδυτική θέση, δείχνοντας ότι ο φόβος απώλειας του επόμενου ράλι συναγωνίζεται τον φόβο της διόρθωσης
💵 Ο ανταγωνιστής της τεχνολογικής ευφορίας μπορεί να είναι το ομόλογο — 37% θα εξέταζε μεταφορά κεφαλαίων με το αμερικανικό δεκαετές στο 6%, ενώ 19% έχει ήδη αρχίσει τη στροφή — με απόδοση 5,19% στην έρευνα, το εναλλακτικό καταφύγιο πλησιάζει σε ελκυστικότερα επίπεδα
➡️ Συμβουλές Black Box:
📌 Παρακολουθούμε αν τα κέρδη δικαιολογούν τις αποτιμήσεις και τις επενδύσεις στην ΤΝ
📌 Ελέγχουμε τη συγκέντρωση χαρτοφυλακίου στους ίδιους τεχνολογικούς πρωταγωνιστές
📌 Μετράμε τις αποδόσεις ομολόγων ως ανταγωνιστή των μετοχών
⛽ HELLENiQ ENERGY: περισσότερα καύσιμα για εξαγωγές, πιο ευέλικτη ηλεκτροπαραγωγή
🏭 Η HELLENiQ ENERGY σχεδιάζει αύξηση της διυλιστικής δυναμικότητας κατά 10%-15% στην Ελευσίνα και τον Ασπρόπυργο, με έμφαση στο ντίζελ και τη βενζίνη. Τα έργα εντάσσονται στο Vision 2035, που θα παρουσιαστεί τους επόμενους μήνες.
📊 Οι εξαγωγές απορροφούν ήδη περίπου το 50% της παραγωγής. Οι αγορές όπου ο όμιλος θέλει να αναπτυχθεί περισσότερο είναι τα Βαλκάνια και η Νοτιοανατολική Ευρώπη. Η αναβάθμιση της Θίσβης κοστίζει λιγότερο από 100 εκατ. και ολοκληρώνεται το α’ τρίμηνο του 2027. Το Green Hub North (~120 εκατ.) θα τροφοδοτεί με πράσινο ρεύμα το διυλιστήριο Θεσσαλονίκης. Στις ΑΠΕ ο στόχος είναι 2 GW έως το 2030, από 727 MW σήμερα.
🔍 Η στρατηγική έχει δύο σκέλη. Το πρώτο είναι περισσότερα καύσιμα όσο αντέχει η ζήτηση. Το δεύτερο είναι φθηνότερη και καθαρότερη ενέργεια για τα διυλιστήρια, που καταναλώνουν 1,5 TWh ετησίως.
➡️ Συμβουλές Black Box:
📌 Τα διυλιστικά περιθώρια παραμένουν ο βασικός οδηγός της μετοχής
📌 Το Vision 2035 είναι ο επόμενος καταλύτης
📌 Παρακολουθήστε το κόστος χρηματοδότησης των επενδύσεων
Προσδοκίες: ⭐⭐⭐☆☆
Ρίσκο: ⭐⭐☆☆☆
🏗️ AKTOR: η Παιανία, το LNG και μια μετοχή που δεν έχει ακόμη «διαβάσει» την ιστορία της
📍 Η AKTOR εξαγοράζει ακίνητα στην Παιανία έναντι 45,55 εκατ. ευρώ. Το συγκρότημα ήδη στεγάζει μεγάλο μέρος των δραστηριοτήτων της. Αυτό σημαίνει λειτουργικές συνέργειες, μακροχρόνια στεγαστική επάρκεια και δυνατότητα πρόσθετης ανάπτυξης περίπου 32.000 τ.μ.
⚡ Ο πραγματικός άξονας όμως είναι ο Κάθετος Διάδρομος. Η συμμετοχή στην Atlantic SEE LNG Trade και οι συμφωνίες για αμερικανικό LNG ανοίγουν μια νέα και σημαντική πηγή εσόδων. Από πίσω στηρίζει ο αναβαθμισμένος γεωπολιτικός ρόλος της Ελλάδας.
➡️ Συμβουλές Black Box:
📌 Παρακολουθούμε τις ροές LNG του Κάθετου Διαδρόμου
📌 Μετράνε τα επαναλαμβανόμενα κέρδη, όχι οι ανακοινώσεις
🚢 Capital Maritime Finance: Το εισιτήριο προεξοφλεί μεγάλωμα
💶 Με εύρος διάθεσης 7–7,68 ευρώ και στόχο άντλησης 250 εκατ. ευρώ, η δημόσια προσφορά ολοκληρώνεται την Πέμπτη, ανοίγοντας ακόμη μία χρηματιστηριακή πόρτα στη ναυτιλία — Το ζητούμενο, βέβαια, είναι πόση ανάπτυξη περιλαμβάνει ήδη το εισιτήριο
📊 Ο στόλος αριθμεί 13 πλοία, με ακόμη 23 στα σκαριά και συμβασιοποιημένα έσοδα 3,9 δισ. δολαρίων — Στο εξάμηνο, τα έσοδα υποχώρησαν 6%, στα 57,5 εκατ. δολάρια, και τα καθαρά κέρδη 5,8%, στα 29,9 εκατ., αλλά οι λειτουργικές ταμειακές ροές αυξήθηκαν 17,9%, στα 50,4 εκατ.
⚖️ Με τις παραπάνω παραδοχές, P/E 18,1–19 και P/BV 1,57–1,69 δεν παραπέμπουν σε ξεπούλημα — Το στοίχημα είναι τα νέα πλοία να μετατρέψουν τις μακροχρόνιες ναυλώσεις σε αυξημένα κέρδη — Η ορατότητα εσόδων προσφέρει στήριγμα, όχι ασυλία απέναντι στο κόστος χρηματοδότησης — Το όνομα του βασικού μετόχου μετράει, αλλά δεν υποκαθιστά την αριθμητική της αποτίμησης
➡️ Συμβουλές Black Box:
📌 Παρακολουθούμε παραδόσεις πλοίων και συνεισφορά στην κερδοφορία
📌 Ελέγχουμε δανεισμό και χρηματοδότηση του επενδυτικού προγράμματος
📌 Συγκρίνουμε αποτίμηση με ομοειδείς ναυτιλιακές πριν βαφτίσουμε την ανάπτυξη ευκαιρία
🕰️ Σαράντης: Το ημερολόγιο αλλάζει, τα ερωτήματα μένουν
📅 Η Σαράντης μεταθέτει τη δημοσίευση των επιδόσεων εννεαμήνου από τις 21 Οκτωβρίου στις 10 Νοεμβρίου, πριν ανοίξει η αγορά — Επικοινωνιακά, ένα μικρό φάουλ, καθώς οι επενδυτές προτιμούν συνέπεια και καθαρές εξηγήσεις — Ωστόσο, η αλλαγή ημερομηνίας από μόνη της δεν τεκμηριώνει επιδείνωση των μεγεθών
📊 Στο εξάμηνο, οι πωλήσεις διαμορφώθηκαν στα 308,3 εκατ. ευρώ (+1,3%), το προσαρμοσμένο EBITDA στα 48,5 εκατ. (+0,4%), αλλά τα καθαρά κέρδη υποχώρησαν 7,9%, στα 26,9 εκατ. — Ανθεκτικότητα υπάρχει, επιτάχυνση ακόμη αναζητείται — Οι στόχοι του 2026 προβλέπουν πωλήσεις 620 εκατ. και EBITDA 97 εκατ. ευρώ
⚖️ Η παρουσία στο εξωτερικό και τα εμπορικά σήματα στηρίζουν την προοπτική — Βραχυπρόθεσμα, όμως, η έξοδος από τον 25άρη περιορίζει τη στήριξη από κεφάλαια που ακολουθούν τον δείκτη — Το ζητούμενο είναι αν η κερδοφορία μπορεί να ξαναπάρει μπροστά
➡️ Συμβουλές Black Box:
📌 Στις 10 Νοεμβρίου, μετράμε απόσταση από τους ετήσιους στόχους
📌 Ελέγχουμε αν ανακάμπτουν τα καθαρά κέρδη
📌 Παρακολουθούμε όγκους και πιέσεις από την αναδιάρθρωση του δείκτη
✈️ ΔΑΑ: Η τιμή πετάει ψηλότερα από τον στόχο
🎯 Η Eurobank Equities ανεβάζει την τιμή-στόχο στα 11,60 ευρώ, από 10,30, διατηρώντας Hold όμως η μετοχή βρίσκεται ήδη στα 12,09 ευρώ, περίπου 4% υψηλότερα από τη νέα αποτίμηση του οίκου
📊 Για το 2026 προβλέπει EBITDA 401 εκατ. ευρώ, καθαρά κέρδη 206 εκατ. και μερισματική απόδοση περίπου 6% με την επιβατική κίνηση εννεαμήνου αυξημένη κατά 4,3%
🏗️ Η σταδιακή επέκταση προστατεύει τις εμπορικές λειτουργίες, ενώ οι εμπορικοί χώροι αναμένεται να αυξηθούν περίπου 60% αλλά ο λογαριασμός επενδύσεων φουσκώνει 30% έναντι της αρχικής εκτίμησης των 1,3 δισ. ευρώ, υπενθυμίζοντας ότι το καλό αεροδρόμιο δεν σημαίνει αυτομάτως και φθηνή μετοχή

➡️ Συμβουλές Black Box:
📌 Συγκρίνετε την αποτίμηση με την αναμενόμενη αύξηση κερδών
📌 Παρακολουθείτε υπερβάσεις κόστους και χρονοδιαγράμματα επέκτασης
📌 Ελέγχετε την κάλυψη μερισμάτων μετά τις επενδυτικές δαπάνες
🏦 ΔΝΤ: πιο θωρακισμένες τράπεζες, όχι λιγότερο ρίσκο
⚠️ Οι τράπεζες έχουν ισχυρότερα κεφάλαια, όμως το ΔΝΤ, στη νέα έκθεση χρηματοπιστωτικής σταθερότητας, εντοπίζει τρεις εστίες αναταραχής: διόρθωση στις επενδύσεις τεχνητής νοημοσύνης, νέα άνοδο των αποδόσεων κρατικών ομολόγων και σοβαρές κυβερνοεπιθέσεις. Ο πραγματικός κίνδυνος είναι να αλληλοτροφοδοτηθούν.
📊 Στο δυσμενές σενάριο, τράπεζες με το 22% του παγκόσμιου ενεργητικού εμφανίζουν αδύναμη κεφαλαιακή θέση, από 18% το 2025. Οι πάροχοι υπολογιστικών υποδομών δανείζονται όλο και περισσότερο, άρα μια διάψευση των προσδοκιών για την AI μπορεί, μέσω μόχλευσης, να πυροδοτήσει μαζικές πωλήσεις. Οι υψηλότερες αποδόσεις βαραίνουν την αναχρηματοδότηση.
🇬🇷 Για τις ελληνικές τράπεζες, η σύνδεση αφορά κόστος χρηματοδότησης, εκδόσεις ομολόγων και εξάρτηση από λίγους διεθνείς τεχνολογικούς παρόχους. Μια βλάβη σε κρίσιμη υποδομή πλήττει πληρωμές και εμπιστοσύνη, όσο ισχυροί κι αν είναι οι δείκτες.
➡️ Συμβουλές Black Box:
📌 Παρακολουθήστε τα περιθώρια στις τραπεζικές εκδόσεις
📌 Η κεφαλαιακή επάρκεια δεν αρκεί, μετράει και η ανθεκτικότητα συστημάτων
📌 Η μόχλευση στην AI είναι το πρώτο σήμα κινδύνου
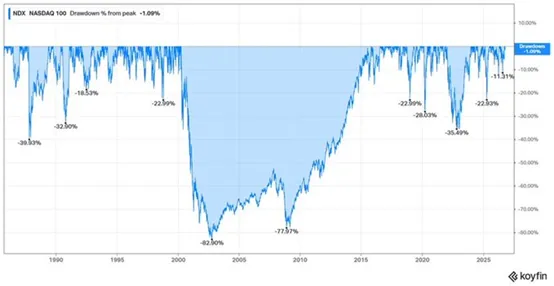
📉 Nasdaq 100: Το −1% δεν είναι ευκαιρία από μόνο του
🔍 Ο Nasdaq 100 απέχει μόλις 1,09% από την κορυφή του, σύμφωνα με το διάγραμμα — Πρόκειται για την απόσταση από το υψηλό, όχι για ημερήσια μεταβολή — Και η ιστορία δείχνει πόσο βαθύ μπορεί να γίνει το πηγάδι
📊 Στο σκάσιμο της τεχνολογικής φούσκας η υποχώρηση έφτασε το 82,90%, ενώ το 2022 άγγιξε το 35,49% — Όποιος αγοράζει κάθε μικρή πτώση θεωρώντας δεδομένη την άμεση επιστροφή, καλό είναι να θυμάται αυτές τις διαδρομές
⚠️ Το διάγραμμα δεν προβλέπει κραχ — Υπενθυμίζει όμως ότι οι προηγούμενες κορυφές δεν αποτελούν εγγύηση αξίας — Μετά από απώλεια 35%, χρειάζεται άνοδος περίπου 54% για να επιστρέψει το κεφάλαιο στην αφετηρία
➡️ Συμβουλές Black Box:
📌 Αξιολογήστε κέρδη και αποτιμήσεις, όχι μόνο την απόσταση από τα υψηλά
📌 Ελέγξτε τι σημαίνει πτώση 35% για τη συνολική έκθεσή σας στην τεχνολογία
📌 Με μόχλευση, υπολογίστε τις απαιτήσεις πρόσθετων εγγυήσεων πριν από τη διόρθωση
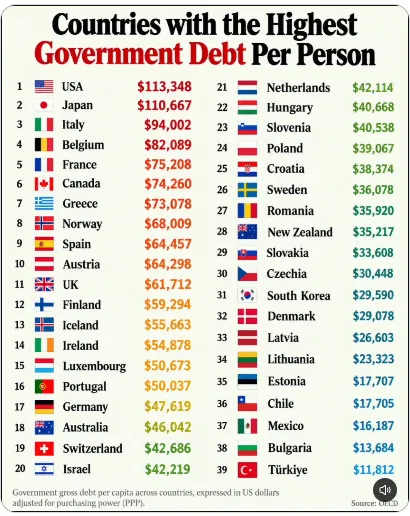
🏛️ Χρέος ανά κάτοικο: η Ελλάδα στην 7η θέση του κόσμου
📊 Κάθε Έλληνας «κουβαλά» $73.078 δημόσιου χρέους (ακαθάριστο, σε ισοτιμία αγοραστικής δύναμης), σύμφωνα με τον ΟΟΣΑ. Μπροστά μας βρίσκονται μόνο οι ΗΠΑ ($113.348), η Ιαπωνία ($110.667), η Ιταλία, το Βέλγιο, η Γαλλία και ο Καναδάς.
💶 Η σύγκριση πονά. Η Γερμανία είναι στα $47.619, η Πορτογαλία στα $50.037, η Βουλγαρία μόλις στα $13.684 και η Τουρκία στα $11.812. Η 8η θέση της Νορβηγίας παραπλανά, γιατί το κρατικό της ταμείο ξεπερνά πολλαπλάσια το χρέος.
🔍 Για τους επενδυτές μετράει κυρίως η δομή και όχι μόνο το ύψος. Το ελληνικό χρέος είναι στο μεγαλύτερο μέρος του επίσημο, μακροπρόθεσμο και με σταθερό επιτόκιο. Το βάρος όμως δεν εξαφανίζεται, απλώς μεταφέρεται στις επόμενες γενιές.
🌧️ Γαλλία–Βρετανία: Η απαισιοδοξία δεν χρειάζεται διαβατήριο
📉 Σύμφωνα με το διάγραμμα για το 2025, το 67% των Γάλλων και το 63% των Βρετανών θεωρούν ότι οι οικονομικές συνθήκες χειροτερεύουν, έναντι παγκόσμιας διαμέσου 38% — διαφορά 29 και 25 ποσοστιαίων μονάδων αντίστοιχα
🌍 Η Γαλλία εμφανίζει το ίδιο ποσοστό απαισιοδοξίας με την Τουρκία, ενώ η Βρετανία βρίσκεται μόλις τέσσερις μονάδες χαμηλότερα — αυτό αποτυπώνει το κλίμα των πολιτών, όχι ισοδυναμία οικονομικών επιδόσεων ή πρόβλεψη ύφεσης
⚠️ Όταν περίπου δύο στους τρεις βλέπουν επιδείνωση, οι κυβερνήσεις δυσκολεύονται να πουλήσουν αισιοδοξία και ακόμη περισσότερο μεταρρυθμίσεις — για τις αγορές, το ερώτημα είναι αν η κακή ψυχολογία θα περάσει στην κατανάλωση και στα εταιρικά κέρδη, ή έχει ήδη ενσωματωθεί στις τιμές

⚡ΡΑΑΕΥ: φρένο στις απότομες περικοπές των ΑΠΕ
📰 Σε δεκάλεπτη, γραμμική μεταβολή της παραγωγής υποχρεώνονται πλέον οι σταθμοί ΑΠΕ που αυξομειώνουν αυτόβουλα την ισχύ τους. Η απόφαση της ΡΑΑΕΥ, μετά από εισήγηση του ΑΔΜΗΕ, δημοσιεύθηκε σε ΦΕΚ.
📊 Ο λόγος: την τελευταία διετία καταγράφηκαν περικοπές μέσα σε δευτερόλεπτα, όταν οι τιμές έπεφταν σε μηδενικά ή αρνητικά επίπεδα, με κίνδυνο σοβαρών ανισορροπιών. Η προσαρμογή ξεκινά 5 λεπτά πριν από κάθε περίοδο εκκαθάρισης και ισχύει ανεξαρτήτως τιμής. Προτεινόμενα όρια ανοχής: 5% ανοδικά, 3% καθοδικά.
🔍 Για τις παραβάσεις έρχονται Χρεώσεις Μη Συμμόρφωσης, συνδεδεμένες με την εγκατεστημένη ισχύ, που θα εισπράττει ο ΔΑΠΕΕΠ. Η μοναδιαία χρέωση όμως μένει ανοιχτή για ένα τρίμηνο. Στην ουσία, το κόστος της ευελιξίας μεταφέρεται από το σύστημα στους παραγωγούς, ανεβάζοντας την αξία της αποθήκευσης.
♻️ Heygaz: Τα απόβλητα αποκτούν ενεργειακή αξία
🟢 Περιβαλλοντικό «πράσινο φως» πήρε η μετατροπή της μονάδας της Heygaz στην Πέλλα από ηλεκτροπαραγωγή με βιοαέριο σε παραγωγή βιομεθανίου για το δίκτυο φυσικού αερίου
📊 Ο σχεδιασμός προβλέπει 4,35 εκατ. κυβικά μέτρα ετησίως, με τη δυναμικότητα επεξεργασίας να ανεβαίνει από 28.900 σε 105.000 τόνους — υπερτριπλασιασμός, με πρώτη ύλη κοπριά, αγροτικά υποπροϊόντα και απόβλητα τροφίμων
🔎 Το ενδιαφέρον βρίσκεται στη μετατροπή ενός κόστους διαχείρισης σε εμπορεύσιμο καύσιμο Η περιβαλλοντική έγκριση, όμως, δεν σημαίνει έναρξη παραγωγής: απομένουν άδειες, έργα και σύνδεση Το στοίχημα θα κριθεί στο κόστος πρώτης ύλης και στην τιμή πώλησης.
*Αποποίηση Ευθύνης: Το υλικό αυτό παρέχεται για πληροφοριακούς και μόνο σκοπούς. Σε καμιά περίπτωση δεν πρέπει να εκληφθεί ως προσφορά, συμβουλή ή προτροπή για την αγορά ή πώληση των αναφερόμενων προϊόντων. Παρόλο που οι πληροφορίες που περιέχονται βασίζονται σε πηγές που θεωρούνται αξιόπιστες, ουδεμία διασφάλιση δίνεται ότι είναι πλήρεις ή ακριβείς και δε θα πρέπει να εκλαμβάνονται ως τέτοιες.

