
ΤΕΛΕΥΤΑΙΑ ΕΝΗΜΕΡΩΣΗ 14:00
του Μάνου Χαχλαδάκη
Σε αρνητικό έδαφος επιστρέφει η Λεωφόρος Αθηνών μετά από ένα ήπια ανοδικό τριήμερο, καθώς το αρνητικό κλίμα διεθνώς δείχνει να ενεργοποιεί εκ νέου τα αντανακλαστικά των πωλητών έπειτα από τις γενικευμένες ρευστοποιήσεις της περασμένης εβδομάδας.
Ειδικότερα, ο Γενικός Δείκτης διαπραγματεύεται στις 2.587 μονάδες με -0,6% και τον τζίρο στα 145 εκατ. ευρώ λόγω πακέτων αξίας 40,8 εκατ. (1 στην Πειραιώς για 9,7 εκατ., 5 στην Eurobank για 14,8 εκατ., 1 στην Alpha για 4,5 εκατ.) ενώ έχουν διακινηθεί 25 εκατ. τεμάχια
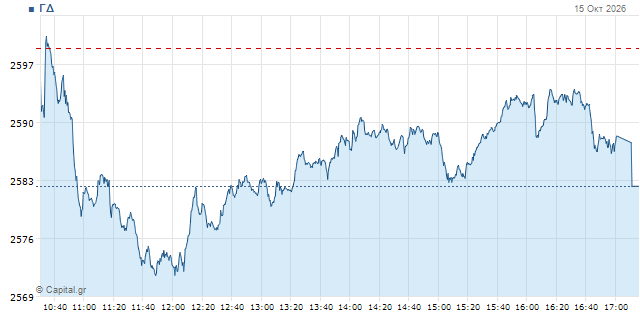
Ο τραπεζικός δείκτης δέχεται τις μεγαλύτερες πιέσεις με -1,15% στις 2.905 μονάδων, ο FTSE της υψηλής κεφαλαιοποίησης κινείται στις 6.618 μον. με -0,75% και ο FTSEM της μεσαίας στις 2.992 μον. με -0,3%.
Ουσιαστικά το αγοραστικό ενδιαφέρον απουσιάζει πλήρως από τη συνεδρίαση, καθότι μετά τα μισά της μόλις 8 μετοχές σε υψηλή και μεσαία κεφαλαιοποίηση έχουν θετικό πρόσημο και εξ αυτών μόνο οι δύο με κέρδη άνω του 1%. Εκ των δύο τελευταίων ωστόσο ο ένας είναι ο πλέον “βαρύς” τίτλος της Λ. Αθηνών, της Coca Cola που με τα κέρδη της “συμμαζεύει” την εικόνα του ΓΔ.
Από εκεί και πέρα, παρότι χθες το προσήμο ήταν θετικό για τρίτη συνεδρίαση, οι επενδυτές είχαν κινηθεί ξανά αρκετά επιφυλακτικά και μάλλον δικαιώνονται, δεδομένου ότι το “κόκκινο” επικρατεί σήμερα διεθνώς, με κύμα ρευστοποιήσεων ειδικά στα τεχνολογικά μεγαθήρια του ευρύτερου οικοσυστήματος της τεχνητής νοημοσύνης.
Σε αυτό που ορίζει τον τόνο διεθνώς, κάποιες ανανεωμένες ανησυχίες που είχαν προκύψει ήδη από χθες για τις αποτιμήσεις του κλάδου που έχει στηρίξει τα χρηματιστηριακά ράλι των τελευταιών ετών παγκοσμίως, ενισχύθηκαν έντονα μετά την έκθεση για τον πληθωρισμό στις ΗΠΑ που ξεπέρασε ελαφρώς τις προβλέψεις (ΔΤΚ στο 3,7%) και βάζει στο τραπέζι το ενδεχόμενο να προχωρήσει η Fed σε πιο έντονη σύσφιξη νομισματικής πολιτικής εντός 2026.
Κάτι που, σε συνδυασμό με τις ούτως ή άλλως αυξημένες αποδόσεις των ομολόγων, θα καθιστούσε ακόμα πιο υψηλό το κόστος του χρήματος, προκαλώντας μεγαλύτερο πλήγμα στις εταιρείες με μεγάλες χρηματοδοτικές ανάγκες όπως κατεξοχήν του κλάδου της τεχνητής νοημοσύνης, με τη μεγάλη έκθεση που έχουν σε δανεισμό για τις γιγαντιαίες επενδύσεις τους.
Σε αυτό το κλίμα, ο τεχνολογικά σταθμισμένος Nasdaq έκλεισε με απώλειες 1,9% χθες στην Wall Street καταγράφοντας τη μεγαλύτερη ημερήσια πτώση του από τις 29 Ιουλίου, με τη σκυτάλη των απωλειών να περνάει των πρωί στην Ασία και κυρίως στον τεχνολογικά “βαρύ” Kospi της Νότιας Κορέας που πραγματοποίησε βουτιά 7,6% (SK Hynix -6%, Samsung -9,5%).
Στην Αθήνα, παρότι η σύνθεση της αγοράς δεν περιλαμβάνει τέτοιες εταιρείες, φαίνεται να επικρατεί ο μεγάλος συσχετισμός που δείχνει το τελευταίο διάστημα η αγορά με τους διεθνείς δείκτες.
Την ίδια ώρα πάντως, στο κρίσιμο πεδίο των τιμών της ενέργειας καταγράφεται μια πτώση του αργού και μια ακόμα πιο αισθητή υποχώρηση των αποδόσεων των ομολόγων, σε κάτι που συνθέτει ένα πιο υποστηρικτικό περιβάλλον για τις μετοχές.
Σε πιο μακροπρόθεσμο ορίζοντα, σημειώνεται ότι η Axia-Alpha Finance εμφανίστηκε σήμερα επιφυλακτική για το Euronext Athens έως το τέλος του έτους προσδιορίζοντας 4 λόγους, ενώ έδωσε και τα top picks της (ΑΔΜΗΕ, Κύπρου, ΓΕΚ ΤΕΡΝΑ, ΔΕΗ, Jumbo).
Οι κινήσεις στο ταμπλό
Οι πωλητές επιστρέφουν στις τράπεζες ακολουθώντας πλέον την ευρύτερη τάση του κλάδου πανευρωπαϊκά (Stoxx Banks -1,2%) αν και σταδιακά μαζεύονται κατά περιπτώσεις κάποιες από τις πρωινές απώλειες.
Η Πειραιώς υποχωρεί κατά 0,3%, η Eurobank κατά 0,7%, η ΕΤΕ κατά 1,1% και η Alpha κατά 1,6%.
Παρομοίως, η Optima με -2,5%, η Credia κινείται στο -0,9% και η Κύπρου στο -0,8%.
Σημαντικές είναι οι πιέσεις και στον όμιλο Βιοχάλκο, που είχε γίνει αποδέκτης μεγάλων πιέσεων στην ισχυρή διόρθωση της περασμένης εβδομάδας.
Η μητρική στο -1,8% και η Cenergy στο -3,6%, ενώ η ΕΛΧΑ μένει στο -0,4%.
Οι πωλητές εστιάζουν επίσης στην Metlen με -1,5%, την Allwyn με -1,3%, την ΑΚΤΟΡ με -1,3% και την Helleniq Energy με -1,1%.
Στον αντίποδα, στηρίξεις στον ΓΔ επιχειρεί να δώσει η βαριά Coca Cola με +2,1%, έχοντας από κοντά την ΕΥΔΑΠ που συνεχίζει το ράλι των τελευταίων ημερών με νέο +1,3%.
Ωστόσο, με θετικό πρόσημο στον 25άρη κινούνται ακόμα μόνο οι ΔΑΑ, Aegean και Jumbo και αυτό με μικρά κέρδη έως 0,2% η πρώτη.
Στα mid caps η μεγαλύτερη άνοδος είναι στην Κρι Κρι με +0,9%, ενώ η ΕΧΑΕ κάνει βουτιά 3% και η Quest υποχωρεί κατά 2,1%.
Στο σύνολο του ταμπλό 17 μετοχές κινούνται ανοδικά έναντι 75 πτωτικών.
Η εικόνα διεθνώς
Το πετρέλαιο υποχωρεί μετά το υψηλό τριών εβδομάδων που κατέγραψε χθες, με τους traders να αξιολογούν τις προσπάθειες των ΗΠΑ να μειώσουν το κόστος μεταφοράς χαλαρώνοντας τις κυρώσεις σε πλοία.
Το Brent στα 104,6 δολ. με -1,4% και το αμερικανικό WTI στα 95,2 δολ. με οριακές μεταβολές.
Το ευρωπαϊκό φυσικό υποχωρεί στα 85,9 ευρώ η μεγαβατώρα με -1,4%.
Στις μετοχές, τα συμβόλαια των δεικτών της Wall Street δείχνουν ότι συνεχίζονται οι πιέσεις στον τεχνολογικό κλάδο, ενώ η υψηλή κεφαλαιοποίηση έχει ένα μικρό premium.
Τα futures του Dow Jones στο +0,3%, του S&P 500 στο -0,3% και του Nasdaq στο -1,2%.
Στην Ευρώπη οι δείκτες εμφανίζουν μικτές τάσεις πλέον, αφότου ξεκινήσαν όλοι με απώλειες στο κλίμα των τεχνολογικών ρευστοποιήσεων διεθνώς.
Ο γερμανικός DAX στο -0,5%, ο βρετανικός FTSE 100 στο +0,6%, ο γαλλικός CAC 40 στο +0,2%, ο ιταλικός FTSE MIB στο -0,7%, ο ισπανικός IBEX στο +0,1% και η πανευρωπαϊκή υψηλή κεφαλαιοποίηση του Stoxx 50 στο -0,9%.
Στην αγορά ομολόγων καταγράφεται αισθητή υποχώρηση των αποδόσεων. Του δεκαετούς ΗΠΑ στο 5,08%, του γερμανικού τίτλου στο 3,37%, του γαλλικού στο 4,76% και του ελληνικού στο 4,28%.
Τέλος, τα μέταλλα ανακάμπτουν μετά τη χθεσινή βουτιά. Ο χρυσός στα 4.180 δολ. η ουγγιά με +1,8% και το ασήμι στα 56,9 δολ. επίσης με +1,8%.

