
του Μάνου Χαχλαδάκη
Χωρίς σαφή τάση κινείται η Λεωφόρος Αθηνών ακολουθώντας το ευρύτερο κλίμα στα ευρωπαϊκά ταμπλό, έχοντας να ανταπεξέλθει και στο βάρος της αποκοπής μερισμάτων σε ΕΤΕ και Jumbo.
Ειδικότερα, ο Γενικός Δείκτης διαπραγματεύεται στις 2.636,5 μονάδες χωρίς ουσιαστική μεταβολή και τον τζίρο στα 22 εκατ. ευρώ, ενώ έχουν διακινηθεί 2,6 εκατ. τεμάχια.
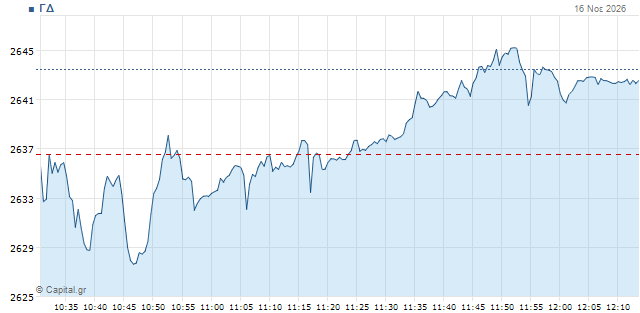
Ο τραπεζικός δείκτης παραμένει πέριξ των 3.227 μονάδων, ο FTSE της υψηλής κεφαλαιοποίησης κινείται στις 6.775 μον. με +0,1% και ο FTSEM της μεσαίας στις 3.095 μον. με +0,5%.
Σε διεθνές επίπεδο, η χρηματιστηριακή εβδομάδα ξεκίνησε με (ακόμα) μία τεχνολογική βουτιά στην Ασία (Ν. Κορέα -5,7%, Ιαπωνία -2,2% και SZSE Component στην Κίνα -2,5%), καθώς οι επενδυτές δείχνουν να παίρνουν προφυλάξεις ενόψει της ανακοίνωσης των αποτελεσμάτων της Nvidia αύριο, ενώ και τα futures της Wall έχουν αρνητική κλίση με τις περισσότερες πιέσεις σε αυτά του Nasdaq.
Στην Ευρώπη, ωστόσο, οι δείκτες κινούνται με περιορισμένες διακυμάνσεις στο ξεκίνημα των συναλλαγών και αυτό δείχνει να ακολουθεί και η Λεωφόρος Αθηνών, έπειτα από μία εβδομάδα ανάκαμψης με κέρδη 3,3% για τον ΓΔ, ο οποίος έλαβε ισχυρή ώθηση από το τραπεζικό +5,76%.
Γενικότερα, με τον Νοέμβριο να είναι ο μήνας που κλείνουν τα βιβλία τους οι περισσότεροι διαχειριστές και διανύοντας πλέον το δεύτερο μισό του, οι κινήσεις αναμένεται να είναι όλο και πιο επιλεκτικές και, ως εκ τούτου, να συντηρηθούν λίγο πολύ τα τρέχοντα επίπεδα, πλην βέβαια κάποιου απροόπτου (θετικού ή αρνητικού) στο διεθνές περιβάλλον.
Όπως επισημαίνει άλλωστε και ο Ηλίας Ζαχαράκης της Fast Finance, αν κοιτάξουμε το εβδομαδιαίο γράφημα, θα διαπιστώσουμε ότι η αγορά συνεχίζει να κινείται μέσα σε ένα συγκεκριμένο εύρος τιμών, με μία πτωτική και μία ανοδική εβδομάδα να διαδέχονται η μία την άλλη. Σε αυτό το πλαίσιο, σύμφωνα με τον αναλυτή, μέχρι στιγμής η διόρθωση γίνεται περισσότερο σε χρόνο παρά σε τιμές, κάτι που μόνο αρνητικό δεν μπορεί να χαρακτηριστεί.
Από εκεί και πέρα, τα μεγάλα προγραμματισμένα γεγονότα της εβδομάδας που αναμένεται να δώσουν κατεύθυνση στις αγορές διεθνώς είναι, όπως προαναφέρθηκε, η δημοσίευση των αποτελεσμάτων τριμήνου της ναυαρχίδας του οικοσυστήματος της τεχνητής νοημοσύνης Nvidia, στον απόηχο της αποχώρησης του CEO Τζένσεν Χουάνγκ, αλλά και η ολοκλήρωση της IPO μαμούθ της Anthropic του Claude, η οποία στοχεύει σε αποτίμηση 1,4 τρισ. δολαρίων με την τιμή των μετοχών της να αναμένεται στο εύρος των 70 με 78 δολαρίων η μία.
Στα… μη προγραμματισμένα συγκαταλέγονται προφανώς ενδεχόμενες διπλωματικές εξελίξεις στα φλέγοντα γεωπολιτικά ζητήματα, κυρίως στο μέτωπο της Μέσης Ανατολής όπου είναι στραμμένα όλα τα βλέμματα αλλά με ένα παράθυρο ανοιχτό και το ουκρανικό, δεδομένης της τριμερής συνάντησης Ουκρανίας, Ρωσίας και ΗΠΑ που έγινε στο Άμπου Ντάμπι, αν και ο Ρώσος πρόεδρος Πούτιν φέρεται να ζητά πράγματα που δύσκολα θα γίνουν αποδεκτά.
Στις αγορές ενέργειας πάντως, που (παραδοσιακά αλλά και ακόμα περισσότερο το τελευταίο διάστημα) τιμολογούν το γεωπολιτικό κλίμα, επικρατεί μια ήπια πτωτική τάση με το Brent να παραμένει στην περιοχή των 95 δολαρίων το βαρέλι.
Στην Αθήνα, όπως προαναφέρθηκε, η αγορά θα πρέπει να ξεπεράσει τον σκόπελο δύο αποκοπών μερισμάτων σήμερα προκειμένου να κινηθεί προς υψηλότερα επίπεδα, των ΕΤΕ και Jumbo.
Οι κινήσεις στο ταμπλό
Ειδικότερα, η Jumbo που διαπραγματεύεται χωρίς το δικαίωμα στην έκτακτη διανομή €1,00 ανά μετοχή γράφει -3,1% στα 26,84 ευρώ και η ΕΤΕ χωρίς το προμέρισμα €0,26 ανά μετοχή διαπραγματεύεται στα 17,30 με -0,8%.
Ωστόσο, οι πιέσεις αυτές αντισταθμίζονται από το +2,8% της Coca Cola 51,6 ευρώ, έχοντας λάβει το πράσινο φως για την εισαγωγή της στο χρηματιστήριο του Γιοχάνεσμπουργκ.
Από κοντά ακολουθεί και η Helleniq Energy με +1,9%, ενώ η Motor Oil κινείται ελαφρώς διορθωτικά με -0,6%.
Στον ΔΤΡ οι υπόλοιπες 3 συστημικές έχουν ελαφρώς ανοδική κλίση, οι Πειραιώς και Alpha περί του +0,5% και η Eurobank στο +0,3%.
Ελαφρώς καλύτερα κινείται η Credia στο +0,75% ενώ Κύπρου και Optima είναι οριακά πτωτικές.
Πιέσεις στον 25άρη δέχονται κυρίως η Cenergy στο -1,8% και η Allwyn στο -1,3%.
Στο σύνολο του ταμπλό 44 τίτλοι κινούνται ανοδικά και 52 πτωτικά.
Η εικόνα διεθνώς
Οι τιμές του πετρελαίου κινούνται με περιορισμένες μεταβολές και σήμερα, όπως την Παρασκευή.
Το Brent στα 95,6 δολ. με -0,3% και το αμερικανικό WTI στα 87,4 δολ. με +0,1%.
Στο ευρωπαϊκό φυσικό καταγράφεται αισθητή πτώση 2,5% στα 88,7 ευρώ η μεγαβατώρα.
Στις μετοχές, τα συμβόλαια των δεικτών της Wall Street κινούνται ακριβώς όπως έκλεισε η αγορά των ΗΠΑ την Παρασκευή, με τους πωλητές να έχουν προβάδισμα στην τεχνολογία.
Τα futures του Dow Jones στο +0,1%, του S&P 500 στο -0,2% και του Nasdaq στο -0,7%.
Στην Ευρώπη οι δείκτες κινούνται με οριακές μεταβολές και διαφορετικά πρόσημα.
Ο γερμανικός DAX στο πέριξ του αμετάβλητου, ο βρετανικός FTSE 100 στο +0,25%, ο γαλλικός CAC 40 στο +0,3%, ο ιταλικός FTSE MIB στο -0,3%, ο ισπανικός IBEX αμετάβλητος και η πανευρωπαϊκή υψηλή κεφαλαιοποίηση του Stoxx 50 στο -0,1%.
Στην αγορά ομολόγων οι αποδόσεις ακολουθούν διαφορετικές κατευθύνσεις, ελαφρώς χαμηλότερα στο αμερικανικό χρέος και ελαφρώς υψηλότερα στο ευρωπαϊκό.
Του δεκαετούς ΗΠΑ στο 5,13%, του γερμανικού στο 3,37%, του γαλλικού στο 4,93% και του ελληνικού στο 4,27%.
Τέλος, τα μέταλλα διαπραγματεύονται με νέες απώλειες. Ο χρυσός στα 3.860 δολ. η ουγγιά με -0,6% και το ασήμι στα 47,4 δολ. με -3,5%.

