
του Μάνου Χαχλαδάκη
Με μία συνεδρίαση χαμηλών τόνων ξεκίνησε ο Νοέμβριος στην Λεωφόρο Αθηνών, η οποία είχε καθαρά πτωτικό χαρακτήρα στο μεγαλύτερο μέρος της, αν και η Coca Coca συγκράτησε ξανά τις απώλειες.
Ειδικότερα, ο Γενικός Δείκτης κινήθηκε αλλάζοντας αρκετές φορές πρόσημο και ολοκλήρωσε στο χαμηλό ημέρας του με -0,64% στις 2.602,41 μονάδες (υψηλό στις 2.637,6 μον.).
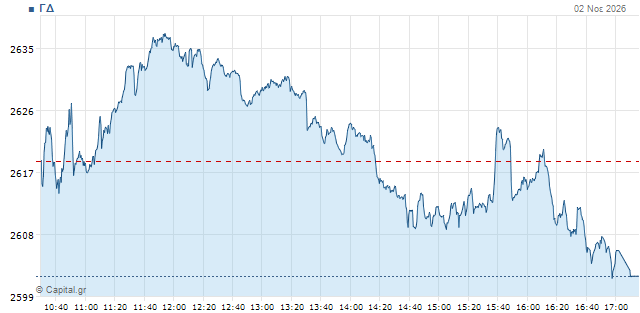
Ο τραπεζικός δείκτης δέχθηκε ξανά τις περισσότερες πιέσεις με -1% στις 2.993,6 μονάδες, ο FTSE της υψηλής κεφαλαιοποίησης σημείωσε πτώση 0,64% στις 6.659,1 μον. και ο FTSEM της μεσαίας έκλεισε στις 3.059,4 μον. με -0,74%.
Ο τζίρος ήταν κατακόρυφα μειωμένος από την Παρασκευή (424,7 εκατ.) μένοντας στα 254,7 εκατ. ευρώ, εκ των οποίων τα 25,17 εκατ. σε 17 πακέτα (4 στην ΕΤΕ για 14,6 εκατ., 2 στην Eurobank για 3,9 εκατ., 1 στην Πειραιώς για 1,4 εκατ.) με τον όγκο των συναλλαγών να μένει αντίστοιχα στα 34,32 εκατ. τεμάχια.
Γενικότερα η συνεδρίαση χαρακτηρίστηκε από μεταβλητότητα (κάτι που ευνοούσε και ο χαμηλός τζίρος) και τους επενδυτές να κινούνται αρκετά επιλεκτικά, στοχεύοντας σε συγκεκριμένους τίτλους, με τοποθετήσεις που παραπέμπουν πιθανώς και σε διάθεση αναδιάταξης χαρτοφυλακίων.
Χαρακτηριστική ήταν η έντονη διόρθωση στα διυλιστήρια, σε μία τάση που είχε διαφανεί ήδη από την περασμένη εβδομάδα και επιταχύνθηκε από την έντονη πτώση του πετρελαίου, αλλά και στην Πειραιώς, με τους επενδυτές να δείχνουν ότι τους έχει επηρεάσει το γεγονός πως έμεινε κάτω από τον πήχη των αναλυτών στα μεγέθη του τελευταίου τριμήνου.
Στις πρώτες συνεδριάσεις άλλωστε μετά τις ανακοινώσεις των συστημικών (Eurobank, Alpha και Πειραιώς) ο τραπεζικός κλάδος δεν έχει επωφεληθεί, απεναντίας μάλλον, με ενδεικτική σήμερα και την πλήρη διαφοροποίηση έναντι της ευρωπαϊκής τάσης (Stoxx Bank +1%). Κάτι που πιθανώς επιβεβαιώνει και η ανοδική κίνηση της ΕΤΕ, η οποία δεν έχει παρουσιάσει ακόμα τα δικά της μεγέθη (4/11).
Σε κάθε περίπτωση πάντως, όπως και την Παρασκευή, οι πιέσεις αυτές στο μεγαλύτερο μέρος της ημέρας έβρισκαν αντίβαρο στη νέα ισχυρή άνοδο της Coca Cola, ωστόσο στα τελευταία λεπτά των συναλλαγών οι πωλητές έδειξαν να ανοίγουν τον βηματισμό τους και σε συνδυασμό με την δυναμική που έχασαν οι Allwyn και ΟΤΕ, ο ΓΔ κατέληξε στο χαμηλό ημέρας του.
Από εκεί και πέρα, αντίθετα με την εικόνα στην Αθήνα, στην Ευρώπη οι δείκτες, έστω και σταδιακά, τελικά σταθεροποιήθηκαν σε θετικό έδαφος με μέτρια κέρδη, αξιοποιώντας την ισχυρή πτώση των τιμών της ενέργειας, ειδικά μετά τις 15:30 που έγινε γνωστό ότι ο Μοτζτάμπα Χαμενεΐ παραχώρησε στην κυβέρνηση “ορισμένες εξουσίες” για τις ειρηνευτικές διαπραγματεύσεις με τις ΗΠΑ.
Συγκεκριμένα, οι τιμές πετρελαίου πραγματοποιούν πλέον βουτιά που αγγίζει το 7%, ενώ στο φυσικό αέριο φτάνει το 9%.
Οι κινήσεις στο ταμπλό
Η συνεδρίαση περιστράφηκε και σήμερα γύρω από τις τράπεζες και κυρίως τις συστημικές.
Η ΕΕ με τον μεγαλύτερο τζίρο της ημέρας στα 50 εκατ. ευρώ ήταν η μόνη που ενισχύθηκε έστω και ελαφρώς κατά 0,32% στα 15,78 ευρώ.
Η Πειραιώς με 44,3 εκατ. δέχθηκε τις περισσότερες πιέσεις καταλήγοντας στα 9,51 ευρώ με -2,9%, η Alpha με 27,9 εκατ. υποχώρησε στα 4,40 με -2,11% και η Eurobank με 27,6 εκατ. στα 4,45 με -0,96%.
Καλύτερη όλων στον ΔΤΡ ήταν η Optima (3.4 εκατ.) με +1,8% στα 13,36 ευρώ, ενώ η Κύπρου (6,7 εκατ.) σημείωσε μικρή άνοδο 0,28% στα 10,62 και η Credia (2 εκατ.) διολίσθησε στα 0,92 με -2,13%.
Ακόμα μεγαλύτερη πίεση από τις συστημικές δέχθηκαν τα δύο διυλιστήρια. Η Motor Oil με τον 5ο μεγαλύτερο τζίρο της ημέρας στα 12,2 εκατ. πραγματοποίησε βουτιά 5,8% στα 63,35 ευρώ, όπως και η Helleniq Energy (5,7 εκατ.) με -5,86% στα 17,04.
Πιεστικοί ήταν οι πωλητές και την ΓΕΚ ΤΕΡΝΑ (7 εκατ.) που υποχώρησε στα 38,64 ευρώ με -2,42%, ενώ η Cenergy (3 εκατ.) έκλεισε στα 22,08 με -1,43%.
Στον αντίποδα, η Coca Cola (2,5 εκατ.) στήριξε ξανά τον ΓΔ με +2,5% στα 57,50 ευρώ, έχοντας από κοντά την Λάμδα (946 χιλ.) με +2,2% στα 6,05 και την Jumbo (6,9 εκατ.) με +1,48% στα 27,40.
Κέρδη άνω του 1% στον 25άρη σημείωσαν επίσης η Aegean (417 χιλ.) στα 10,93 με +1,2% και το ΔΑΑ (2,4 εκατ.) στα 12,43 με +1,06%.
Στα mid caps, ο ΑΔΜΗΕ (595 χιλ.) υποχώρησε στα 4,38 ευρώ με -2,45%, η Ελλάκτωρ (68 χιλ.) στα 1,21 με -2,72% και η Quest (380 χιλ.) στα 7,25 ευρώ με -3,59%
Η μεγαλύτερη άνοδος στον FTSEM ήταν της Κρι Κρι που ενισχύθηκε ήπια κατά 0,88% στα 34,4 ευρώ αλλά με τζίρο 1,36 εκατ. όλα στο ταμπλό.
Στο σύνολο του ταμπλό 39 μετοχές ολοκλήρωσαν με θετικό πρόσημο, έναντι 63 πτωτικών (36 αμετάβλητες).
Η εικόνα διεθνώς
Όπως προαναφέρθηκε, στην αγορά πετρελαίου οι τιμές πέφτουν κατακόρυφα μετά τις ενδείξεις ότι πληθαίνουν οι διπλωματικές διεργασίες του Ιράν με τις ΗΠΑ.
Το Brent στα 106 δολ. με -6,6% και το αμερικανικό WTI στα 97,1 δολ. με -6,8%.
Ακόμα μεγαλύτερη είναι βουτιά στο ευρωπαϊκό φυσικό αέριο που διαπραγματεύεται στα 94,7 ευρώ η μεγαβατώρα με -8,9%.
Στις μετοχές, η Wall Street έχει ξεκινήσει τις συναλλαγές με διάθεση ανάκαμψης από το τεχνολογικό sell-off της Παρασκευή.
Ο Dow Jones στο +1%, ο S&P 500 στο +0,6% και ο Nasdaq στο +0,75%, στο πρώτο μισάωρο.
Στην Ευρώπη οι αγοραστές έχουν πλέον σαφές προβάδισμα. Ο γερμανικός DAX στο +0,5%, ο βρετανικός FTSE 100 στο +0,2%, ο γαλλικός CAC 40 στο +0,8%, ο ιταλικός FTSE MIB στο +0,7%, ο ισπανικός IBEX στο +1,1% και η πανευρωπαϊκή υψηλή κεφαλαιοποίηση του Stoxx 50 στο +0,5%.
Στην αγορά ομολόγων οι αποδόσεις κινούνται σε αισθητά χαμηλότερα επίπεδα, ειδικά αφότου διευρύνθηκε η πτώση του πετρελαίου. Του δεκαετούς ΗΠΑ στο 4,87%, του γερμανικού στο 3,29%, του γαλλικού στο 4,89% και του ελληνικού στο 4,23%.
Τέλος, τα μέταλλα ανακάμπτουν από τη βουτιά της Παρασκευής. Ο χρυσός στα 3.975 δολ. η ουγγιά με +1,9% και το ασήμι στα 51 δολ. με +3,6%.

