
του Μάνου Χαχλαδάκη
Από εκεί όπου τελείωσαν χθες συνεχίζονται οι συναλλαγές στην Λεωφόρο Αθηνών, όπου οι πωλητές διατηρούν για δεύτερη ημέρα διευρυμένο προβάδισμα προχωρώντας σε ρευστοποιήσεις που εστιάζουν κυρίως στον τραπεζικό κλάδο.
Ειδικότερα, ο Γενικός Δείκτης διαπραγματεύεται στις 2.554 μονάδες με -1,2% και αυξημένο τζίρο στα 40 εκατ. ευρώ, ενώ έχουν διακινηθεί 7 εκατ. τεμάχια
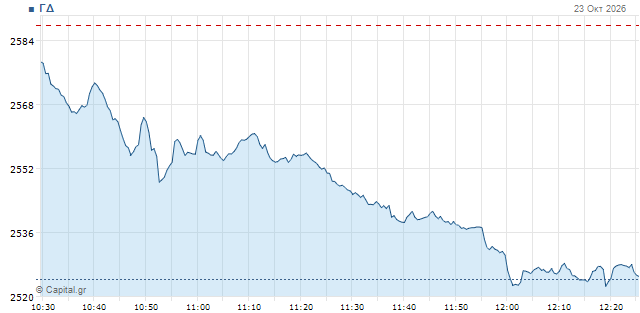
Ο τραπεζικός δείκτης ηγείται και σήμερα της πτώσης με -2,5% στις 2.892 μονάδες, ο FTSE της υψηλής κεφαλαιοποίησης κινείται στις 6.527 μον. με -1,35% και ο FTSEM της μεσαίας στις 3.033 μον. με -0,9%.
Η χθεσινή βουτιά 2,1% οδήγησε στο κόκκινο και την εβδομάδα συνολικά, καθότι ο ΓΔ ξεκίνησε τη σημερινή συνεδρίαση στο -0,98% από την Δευτέρα, υπό το βάρος της τραπεζικής οπισθοχώρησης, δεδομένου ότι ΔΤΡ καταγράφει πλέον -2,19% στο ίδιο διάστημα.
Σχετικά με τη χθεσινή ισχυρή πτώση, η νέα άνοδος των τιμών του πετρελαίου, που συνοδεύτηκε με ακόμα ένα διεθνές τεχνολογικό μίνι sell-off, δεν άφησε γενικότερα πολλά περιθώρια στις μετοχές παγκοσμίως, με τις ρευστοποιήσεις να φτάνουν και στην Αθήνα. Ο ΓΔ υποαπέδωσε μεν αισθητά έναντι αρκετών μεγάλων ευρωπαϊκών δεικτών (Stoxx 600 -1,06%, DAX -1,07%, CAC 40 -1,38%) ωστόσο αυτό αποδείχθηκε ότι ήταν μια ευρύτερη τάση στα ταμπλό της περιφέρειας (FTSE MIB -2,54%, ΙΒΕΧ -2,12%).
Όπως προαναφέρθηκε, βασική εστία πιέσεων ήταν ο τραπεζικός κλάδος, με τις μετοχές των συστημικών ειδικά να δέχονται κύμα πιεστικών ρευστοποιήσεων, αλλά και αυτό αποδείχθηκε τελικά ευρύτερο φαινόμενο για τους ευρωπαίους δανειστές (ΔΤΡ -4,38% και Stoxx Banks -4,17%).
Από εκεί και πέρα δεν έχουν αλλάξει πολλά σήμερα, με την ανοδική πορεία των τιμών στα προϊόντα της ενέργειας (πετρέλαιο αλλά και φυσικό αέριο) να συνεχίζεται έστω και πιο ήπια στο αργό, ενώ στην αγορά ομολόγων οι πωλητές δείχνουν να έχουν περιορίσει τις κινήσεις τους με αποτέλεσμα οι αποδόσεις να παίρνουν κάποιες ανάσες (ενδεικτική η υποχώρηση στο αμερικανικό 10ετές χαμηλότερα του 5%).
Το πλαίσιο αυτό δεν άφηνε εξαρχής μεγάλα περιθώρια αισιοδοξίας για σήμερα, με την Λεωφόρο Αθηνών ξεκινά από το άνοιγμα σε αρνητικό έδαφος και τους πωλητές να ανεβάζουν γρήγορα ρυθμούς, εστιάζοντας εκ νέου στον τραπεζικό κλάδο και τις συστημικές.
Κατά τα άλλα η προσοχή σήμερα αναμένεται να στραφεί στη νέα αξιολόγησης της χώρας που θα δημοσιεύσει το βράδυ η S&P, αν και τα βλέμματα των επενδυτών διεθνώς θα είναι περισσότερο στραμμένα σε εκείνη της Γαλλίας από την Moody’s.
Οι κινήσεις στο ταμπλό
Όπως προαναφέρθηκε οι τράπεζες και κυρίως οι συστημικές βρίσκονται για δεύτερη ημέρα σε κλοιό ρευστοποιήσεων.
Η ΕΤΕ στο -2,8%, η Eurobank στο -2,6%, η Πειραιώς στο -2,1% και η Alpha στο -1,8%.
Η Optima κινείται επίσης με -2,7%, με τις Credia και Κύπρου περί του -1,9%.
Πέρα από τράπεζες, αυξημένες πιέσεις στον 25άρη δέχεται επίσης η ΓΕΚ ΤΕΡΝΑ με -2,5%, ενώ πτώση άνω του 1% σημειώνουν και οι Metlen, Viohalco.
Θετικά επιχειρούν να διαφοροποιηθούν, όπως και χθες, οι Motor Oil και ΔΑΑ περί του +0,7% ενώ οριακά ανοδικές είναι και οι ΔΕΗ, Helleniq Energy.
Στα mid caps οι πωλητές εστιάζουν στις Introlot, Κρι Κρι, Alter Ego και ΕΧΑΕ που υποχωρούν όλες άνω του 1,5%.
Στο σύνολο του ταμπλό 21 μετοχές κινούνται ανοδικά έναντι 66 πτωτικών.
Η εικόνα διεθνώς
Σε όλο και υψηλότερα επίπεδα κινούνται οι τιμές του πετρελαίου, καθώς οι Χούθι εντείνουν τις επιθέσεις τους στην Σ. Αραβία.
Το Brent στα 114,2 δολ. με +0,9% και το αμερικανικό WTI στα 100,8 δολ. με +1,3%.
Αντίστοιχα, το ευρωπαϊκό φυσικό αέριο καταγράφει επίσης ισχυρή άνοδο 3,8% στα 93,8 ευρώ η μεγαβατώρα.
Στις μετοχές, τα συμβόλαια των δεικτών της Wall Street διαπραγματεύονται με μικρές απώλειες κατά βάση.
Τα futures του Dow Jones sto -0,4%, του S&P 500 στο -0,1% και του Nasdaq στο +0,1%.
Στην Ευρώπη οι οι πωλητές έχουν και σήμερα προβάδισμα, αν και με διαφορά ταχυτήτων ανά αγορά. Ο γερμανικός DAX στο -0,6%, ο βρετανικός FTSE 100 στο -0,3%, ο γαλλικός CAC 40 στο -0,8%, ο ιταλικός FTSE MIB στο -0,1%, ο ισπανικός IBEX στο -0,3% και η πανευρωπαϊκή υψηλή κεφαλαιοποίηση του Stoxx 50 στο 0,5%.
Στην αγορά ομολόγων οι αποδόσεις δείχνουν σταθεροποιητική τάση, αν και τώρα με ελαφρώς αυξητικές τάσεις για το αμερικανικό χρέος και ήπια πτωτικές στο ευρωπαϊκό. Του δεκαετούς ΗΠΑ στο 4,97%, του γερμανικού στο 3,32%, του γαλλικού στο 5,05% και του ελληνικού στο 4,471%.
Τέλος, στα μέταλλα συνεχίζεται και σήμερα η υποχώρηση των τιμών. Ο χρυσός στα 4.030 δολ. η ουγγιά με -0,8% και το ασήμι στα 53,9 δολ. με -2%.

